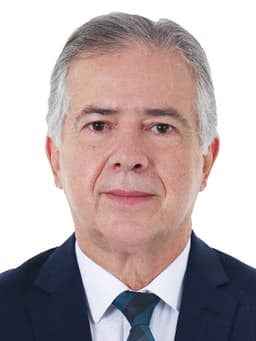
Nome civil: Joaquim Passarinho Pinto de Souza Porto · 64 anos
Bananômetro
88/100
Aparece, vota e trabalha.
Nota maior que a de 86% dos deputados · média do partido: 78
Por que essa nota?
- Presença em sessõespeso 40% · 99%
Aparece para trabalhar?
- Participação em votaçõespeso 35% · 94%
Vota quando precisa? (votações com registro de nome)
- Iniciativas que avançarampeso 15% · 45%
Propõe coisas que andam? (comparado aos colegas)
- Atividade na tribunapeso 10% · 84%
discursos na tribuna (percentil)
A nota mede só o básico do mandato (aparecer, votar, propor e debater), de qualquer lado. Não diz se o político é bom segundo uma ideologia, e um "Bananão" fala do político, nunca de quem votou nele. Dúvidas sobre a nota?
Personalizar pesosComo vota · Mandato atual (2023–2027)
Vota com o governo 31%das 824 votações em que o líder do Governo pediu Sim ou Não e ele votou
Vota com o próprio partido 94%das 658 votações em que o partido (ou a federação) pediu Sim ou Não e ele votou
Fale com Joaquim Passarinho
Este é o canal oficial para você cobrar seu representante.
- dep.joaquimpassarinho@camara.leg.br
- Telefone
- (61) 3215-5334
- Gabinete
- Gabinete 334, Anexo IV, 3º andar – Câmara dos Deputados, Brasília-DF
Fonte: Câmara dos Deputados, dados abertos · consultado em 16/10/2026.
Números de Mandato atual (2023–2027)
Presença nas sessões
99%
Esteve em 387 de 391 sessões
Votou nas votações
94%
Registrou voto em 1.055 de 1.127 votações nominais
Iniciativas que viraram lei
0
de 8 projetos apresentados (0%)
Alinhamento com o governo
31%
Em 824 votações em que o Governo orientou
A maioria dos projetos de qualquer parlamentar nunca chega a ser votada. Por isso, poucos viram lei — e isso vale para todo mundo.
328 discursos na tribuna · de 13/02/2019 a 30/06/2026.
- 25/02/2025
O Deputado registrou a presença do Vereador Marcos Andrade, de Marabá (PA). Destacou a importância da cidade como polo do sul do Pará e seu papel na exportação de minério da Serra de Carajás. Informou que o Vereador esteve em Brasília (DF) em busca de recursos e emendas para impulsionar o desenvolvimento local. Por fim elogiou o trabalho do Vereador e reafirmou o compromisso de apoiar iniciativas para levar cidadania e progresso a Marabá (PA).
Palavras-chave oficiais: Vereador,Marabá (PA),Saudação
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (Bloco/PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, muito obrigado pelo espaço. Eu queria apenas registrar a presença do nosso Vereador Marcos Andrade, de Marabá, uma cidade polo do sul do Pará, uma cidade forte, perto da Serra de Carajás, por onde passa todo o minério paraense para exportação, uma cidade pujante. Nosso parceiro, o Vereador Marcos Andrade foi eleito há pouco tempo e está aqui conversando conosco em busca de recursos, de emendas, para que possamos transformar a nossa Marabá, capital do sul do Pará, na cidade importante e pujante que ela é. Parabéns, Vereador, pela sua vinda aqui, pelo seu trabalho! Estamos juntos nesse intuito de transformar Marabá, levando cidadania, progresso e desenvolvimento a todas as áreas. Muito obrigado pela sua presença aqui conosco. A Casa é sua! Obrigado, Presidente Charles Fernandes. - 18/02/2025
O Deputado saudou a presença, na Câmara dos Deputados, da Vereadora Jéssica, de Rurópolis (PA), do Partido Liberal (PL).
Palavras-chave oficiais: Vereadora,Rurópolis (PA),Partido Liberal (PL),Câmara dos Deputados
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (Bloco/PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, muito obrigado. Quero apenas fazer o registro da presença da Vereadora Jéssica, lá de Rurópolis, da Transamazônica, uma jovem mulher que trabalha na política, que ingressa na política. É muito bom nós incentivarmos os jovens, principalmente as mulheres, a participarem da boa política. A Vereadora Jéssica, de Rurópolis, do nosso PL, está visitando a Casa em busca de recursos e de benefícios para o seu Município. Agradeço à Vereadora pela presença. Leve um abraço àquele nosso povo lá da Transamazônica, tão sofrido. Muito obrigado, Presidente. - 11/02/2025Breves Comunicações
O Deputado registrou a presença da Vereadora Mariza Almeida, de Redenção (PA). Informou que Mariza esteve em Brasília (DF) em busca de apoio para as áreas de saúde e infraestrutura. Destacou a parceria com a vereadora e a cidade de Redenção (PA), reafirmando o compromisso em trabalhar pelo desenvolvimento e bem-estar da população local. Além disso, enfatizou que continuará buscando melhorias para a qualidade de vida dos moradores do Município, situado no sul do Pará.
Palavras-chave oficiais: Vereadora,Redenção (PA),Recursos financeiros,Saúde pública,Infraestrutura,Atuação parlamentar
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (Bloco/PL - PA. Sem revisão do orador.) - Presidente, eu queria registrar a presença da Vereadora Mariza Almeida, Vereadora de Redenção, minha cidade. Eu nasci em Belém, mas sou eleitor no Município de Redenção. Mariza é nossa parceira, amiga do PL, a Vereadora mais votada da história de Redenção. Mariza, parabéns! Logicamente, a Vereadora veio aqui pedir ajuda para a nossa Redenção, para as áreas de saúde, infraestrutura. Com certeza, vai levar essa ajuda, porque merece, porque é parceira. Nós somos parceiros daquele Município. Parabéns, Mariza! Eu tenho dito à nossa Redenção que vamos sempre trabalhar juntos para o desenvolvimento, para o progresso e para a melhoria da qualidade de vida de cada um dos moradores de Redenção, no sul do Pará, a nossa Capital do Araguaia. Um abraço! Obrigado, Presidente. - 19/12/2024
O Deputado orientou a bancada na votação da Subemenda Substitutiva Global ao Projeto de Lei nº 4.614, de 2024, que altera a política agrícola, a Lei Orgânica da Assistência Social, a Lei do Programa Bolsa Família, estabelece disposições para políticas públicas, e dá outras providências.
Palavras-chave oficiais: Orientação de bancada,Subemenda substitutiva global,Projeto de lei ordinária,Partido Liberal (PL),Voto contrário
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, apesar da boa vontade dos muitos que tentaram construir esse texto, o projeto me fez lembrar uma conversa que tive com um jurista que não tinha formação cristã. Eu perguntei a ele por que era contrário à pena de morte. Ele me disse, Deputada Soraya, que se apenas um julgamento errado pudesse matar uma pessoa, a pena de morte já seria injusta. Eu me lembrei disso agora, porque, se algo assim for aprovado e pelo menos uma criança deixar de ser atendida, essa lei será injusta. Imaginem que milhares de pessoas, milhares de crianças podem ficar sem atendimento. Não podemos votar uma lei injusta com essas pessoas. Se há fraude, vamos combatê-la. Isso pode ser feito de diversas formas: com juntas médicas, com visitas, com assistência social. Não faz sentido, para combater a fraude, tirar direitos de pessoas inocentes, de pessoas indefesas. Por isso, o PL orienta o voto "não". - 18/12/2024Breves Comunicações
O Deputado expressou tristeza pelo que considera um pacote fiscal do Governo do PT que visa cortar benefícios para as pessoas mais vulneráveis, como o Benefício de Prestação Continuada. Criticou a falta de cortes em supersalários, ministérios e outras despesas do Governo, enquanto o pacote fiscal propõe reduzir direitos de pessoas com deficiência e diminuir o aumento real do salário mínimo. Lamentou o fim de ano para os trabalhadores que acreditaram em promessas de melhoria, destacando a alta do dólar como um reflexo do impacto negativo sobre o bolso da população. Concluiu seu discurso dizendo que o fim do ano é triste para aqueles que acreditaram que a situação melhoraria, mas se viram prejudicados por decisões que, em sua visão, enfraquecem os direitos dos trabalhadores.
Palavras-chave oficiais: Política social,redução,Recursos públicos,Benefício de Prestação Continuada (BPC)
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Sem revisão do orador.) - Sr. Presidente, Sras. Deputadas e Srs. Deputados, nós estamos chegando ao fim deste ano. Esta será uma das últimas sessões, talvez. Somente quero agradecer aos meus pares pela convivência harmônica. Espero que possamos construir um país melhor. Fico triste porque nós estamos chegando às 18 horas de uma sessão triste. Digo isso porque é uma sessão, Deputado Alberto Fraga, em que aparentemente o Governo do PT quer fazer cortes no BPC, quer cortar benefícios de pessoas que não têm como sobreviver, pensando apenas em diminuir seu gasto. Vamos cortar supersalários, Ministérios, despesas com jatinhos, voos, hotéis caríssimos, viagens, e não fazer cortes no BPC, diminuir o aumento do salário mínimo. Deputado Delegado Caveira, eu estou na política desde 1988. Eu vi, conheci o crescimento do PT baseado principalmente nesse tipo de ponto, nesse tipo de defesa de melhoria do salário mínimo, de ganho real do salário mínimo. No entanto, agora, na incapacidade de cortar seus próprios gastos, manda para esta Casa um pacote de corte de gastos que, na verdade, é um pacote fiscal, não corta nada. A única coisa que está tentando cortar é dinheiro de militar, mais nada. O resto é um pacote fiscal de aumento de arrecadação e diminuição de que tipo de gasto? No BPC. Eu quero saber, Deputado Otoni de Paula, qual é o Deputado que vai colocar seu dedo aí e deixar sua marca de que está tirando benefício de pessoas que têm deficiências sérias, graves. Só quem tem uma pessoa dessas na família sabe o que passa para mantê-la com cuidado digno. Se a pessoa for pobre, ela não trabalha. Nem pai nem mãe conseguem se manter. E, se trabalha, tem que pagar caro para manter uma pessoa dessas 24 horas com cuidados. O salário mínimo, bandeira contra todos e a favor do Partido Trabalhadores, vai ter uma regra que vai diminuir o seu aumento real. É isso o que nós estamos esperando para votar até este momento, até esta hora. Triste fim de ano para o trabalhador que acreditou e votou no amor. Triste fim de ano para aqueles que acreditaram que algo iria melhorar. Triste fim de ano para aqueles que se iludiram. Eu vejo que o dólar a 6,60 reais já está ultrapassado. O dólar já bateu 6,31 reais há pouco. Isso é fruto de um mercado que não vota, mas mexe com seu bolso. E o bolso do trabalhador é que o faz votar certo ou errado no dia da eleição. Triste último dia do ano, pois nós estamos aqui para tirar direitos dos trabalhadores. - 17/12/2024
O Deputado proferiu parecer às emendas de Plenário ao Projeto de Lei nº 3.817, de 2024, que institui o Adicional da Contribuição Social sobre o Lucro Líquido, no processo de adaptação da legislação brasileira às Regras Globais Contra a Erosão da Base Tributária – Regras GloBE, e dá outras providências.
Palavras-chave oficiais: Parecer (proposição legislativa),Emenda de plenário,Projeto de lei ordinária,Adicional da Contribuição Social sobre o Lucro Líquido (Adicional da CSLL),Regras Globais Contra a Erosão da Base Tributária (Regras GloBE)
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, foram apresentadas duas emendas pelo Partido Novo, pela Deputada Adriana Ventura. Conversei com a Assessoria do partido. São emendas que têm sentido, pelo que se pensa: diminuição de prazo, diminuição de multas, principalmente. Tentei fazer entender que houve uma discussão de 2 semanas desse projeto, para se fazer um acordo, um amplo acordo, um acordo geral dos partidos, e que não haveria muita facilidade para quebrar um acordo. Mesmo concordando com o mérito das emendas da Deputada Adriana Ventura, com muito pesar, nós vamos apresentar parecer pela rejeição das emendas. "I - Voto do Relator Durante a discussão da matéria, foram apresentadas duas emendas de Plenário, de autoria da Deputada Adriana Ventura, que objetivam alterar os valores das multas ou a vigência da norma. Em que pese a nobre intenção da autora, as emendas em questão não devem prosperar, considerando-se que o substitutivo por mim apresentado nesta sessão já contempla o acordo político possível nesta oportunidade. Ante o exposto, no âmbito da Comissão de Desenvolvimento Econômico, somos pela rejeição das Emendas de Plenário nºs 1 e 2. Pela Comissão de Finanças e Tributação, somos pela adequação financeira e orçamentária das Emendas de Plenário nºs 1 e 2 e, no mérito, por sua rejeição. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade e boa técnica legislativa das Emendas de Plenário nºs 1 e 2." O nosso parecer, infelizmente, apesar de gostarmos do mérito das emendas apresentadas, pelo acordo feito, é pela rejeição das Emendas de Plenário nºs 1 e 2. Esse é nosso parecer, Sr. Presidente. - 17/12/2024
O Deputado proferiu parecer ao Projeto de Lei nº 3.817, de 2024, que institui o Adicional da Contribuição Social sobre o Lucro Líquido, no processo de adaptação da legislação brasileira às Regras Globais Contra a Erosão da Base Tributária – Regras GloBE, e dá outras providências.
Palavras-chave oficiais: Parecer (proposição legislativa),Projeto de lei ordinária,criação,Adicional da Contribuição Social sobre o Lucro Líquido (Adicional da CSLL),Regras Globais Contra a Erosão da Base Tributária (Regras GloBE)
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, Srs. Deputados, Sras. Deputadas, este é um projeto de difícil entendimento na área contábil e fiscal, e há um entendimento e um apensamento em cima de um projeto do Deputado Luiz Gastão, do PSD, que fala sobre a prorrogação da TBU, e um projeto do Deputado José Guimarães, que fala sobre o Pilar Dois da OCDE. Então, são coisas que se completam. Nós tivemos uma reunião com a Fazenda, na Frente Parlamentar do Empreendedorismo, e, durante cerca de 10 dias de conversa, chegamos a um termo com o Governo Federal, com a Receita Federal, acordando com o texto que nós relataremos a seguir. "II.1. Adequação orçamentário-financeira O Regimento Interno da Câmara dos Deputados (...) e a Norma Interna da Comissão de Finanças e Tributação (NI/CFT) definem que o exame de compatibilidade ou adequação far-se-á por meio da análise da conformidade da proposição com o plano plurianual, a Lei de Diretrizes Orçamentárias e o Orçamento anual. Além disso, a NI/CFT prescreve que também nortearão a análise outras normas pertinentes à receita e despesa públicas. (...) O art. 1º, §1º, da Norma Interna da Comissão de Finanças e Tributação define como compatível 'a proposição que não conflite com as normas do plano plurianual, da Lei de Diretrizes Orçamentárias, da Lei Orçamentária Anual e das demais disposições legais em vigor' e como adequada 'a proposição que se adapte, se ajuste ou esteja abrangida pelo plano plurianual, pela Lei de Diretrizes Orçamentárias e pela Lei Orçamentária Anual'. Em adição, o art. 1º, § 2º, da NI/CFT prescreve que se sujeitam obrigatoriamente ao exame de compatibilidade ou adequação orçamentária e financeira as proposições que impliquem aumento ou diminuição da receita ou despesa da União ou repercutam de qualquer modo sobre os respectivos Orçamentos, sua forma ou seu conteúdo. No entanto, quando a matéria não tiver implicações orçamentária e financeira, o art. 9º da NI/CFT determina que se deve concluir no voto final que à Comissão não cabe afirmar se a proposição é adequada ou não. Nesse contexto, o Projeto de Lei nº 3.817, de 2024 trata do mesmo tema abordado pela Medida Provisória nº 1.262, de 2024, ambos buscando adaptar a legislação brasileira às Regras GloBE. A exposição de motivos da medida provisória destacava um aumento de receita estimado em ordem de 3 bilhões e 440 milhões de reais em 2026; 7 bilhões, 280 milhões de reais em 2027; e 7 bilhões, 690 milhões de reais em 2028. Tal incremento decorre da aplicação do imposto complementar para grupos multinacionais que não atingirem a alíquota efetiva mínima de 15%. Quanto ao Projeto de Lei nº 4.277, de 2024, apensado, este mantém vigente crédito presumido que já havia sido prorrogado no contexto da Medida Provisória nº 1.148, de 2022, convertida na Lei nº 14.547, de 2023. Na época, conforme a Exposição de Motivos da medida provisória, a prorrogação ocasionava renúncia de receitas tributárias no valor R$ 1.601,56 milhões para o ano de 2023 e de R$ 1.692,62 milhões para o ano de 2024. Considerando o aumento de receita previsto pelo Projeto de Lei nº 3.817, de 2024, e a renúncia de receita associada ao Projeto de Lei nº 4.277, de 2024, somos pela compatibilidade e adequação financeira e orçamentária do Projeto de Lei nº 3.817, de 2024; de seu apenso, o Projeto de Lei nº 4.277, de 2024; e do substitutivo da Comissão de Desenvolvimento Econômico, desde que aprovados na forma do substitutivo. II.2. Pressupostos de constitucionalidade e juridicidade Observamos que inexiste qualquer objeção quanto aos pressupostos de constitucionalidade do Projeto de Lei nº 3.817, de 2024, e de seu apenso, o Projeto de Lei nº 4.277, de 2024. As proposições atendem aos preceitos constitucionais formais concernentes à competência legislativa da União, às atribuições do Congresso Nacional e à legitimação de iniciativa parlamentar, nos exatos termos dos arts., 24, inciso I, 48 e 61, todos da Constituição da República. No que respeita à constitucionalidade material, também há harmonia entre as alterações propostas com as disposições da Lei Maior. Com relação à juridicidade, os projetos revelam-se adequados. O meio escolhido é apropriado para atingir o objetivo pretendido. O respectivo conteúdo possui generalidade e se mostra harmônico com os princípios gerais do Direito. No tocante à técnica legislativa, as proposições se amoldam aos preceitos da Lei Complementar nº 95, de 1998, que dispõe sobre a elaboração, alteração e consolidação das leis, com pequenas correções incorporadas no substitutivo. II.3. Mérito Iniciando pelo mérito do Projeto de Lei nº 4.277, de 2024, apenso, importa, inicialmente, expor uma breve contextualização. A Tributação em Bases Universais TBU foi introduzida no ordenamento jurídico brasileiro com a publicação da Lei nº 9.249, de 1995. Desde então, a sua sistemática sofreu diversas alterações, sendo a última delas em 2014, com a conversão da Medida Provisória nº 627, de 2013 (...). Pela sistemática de TBU vigente desde então, os lucros auferidos por sociedades brasileiras proporcionalmente ao seu investimento em controladas diretas ou indiretas e coligadas localizadas em país ou dependência com tributação favorecida ou beneficiárias de regime fiscal privilegiado são automaticamente tributáveis no Brasil pelo IRPJ e pela CSLL em 31 de dezembro de cada ano à alíquota somada de 34% no caso de empresas no geral, mesmo que tais lucros não sejam distribuídos/disponibilizados à investidora pessoa jurídica brasileira e independentemente de serem decorrentes de investimentos produtivos ou não produtivos. Vale mencionar que a maior parte dos demais países optaram por não tributar a renda decorrente de investimentos em operações produtivas, por meio do chamado método da isenção ou participation exemption. Certamente, a implementação dessa política de tributação das multinacionais brasileiras, sem os devidos ajustes, levaria à perda de competitividade destas frente aos seus concorrentes multinacionais estrangeiros, podendo, ainda, gerar dupla tributação da renda auferida no exterior, o que estimularia as multinacionais brasileiras a remover a sua sede do Brasil, em prejuízo da economia nacional e da própria arrecadação. Tendo em conta esses riscos, a mencionada Lei nº 12.973, de 2014, previu dois importantes mecanismos de cálculo para manter a competitividade internacional das multinacionais brasileiras: (i) o crédito presumido de 9% sobre o lucro auferido no exterior com a finalidade de equiparação da alíquota utilizada para a tributação de lucros no exterior àquelas praticadas internacionalmente ; e (ii) a possibilidade de consolidação dos resultados de controladas localizadas no exterior. Tais dispositivos foram inicialmente editados com prazo de vigência até 2022, uma vez que se acreditava que, entre a edição da referida lei (...), 8 anos, seria possível promover uma reforma tributária estrutural que colocasse o Brasil em alinhamento de regras e nos mesmos patamares de competitividade das economias líderes mundiais. No entanto, uma revisão mais abrangente das regras de tributação sobre lucros não ocorreu. De forma atenta aos riscos relacionados ao fim dos mencionados instrumentos, em 2022, foi editada pelo Governo Federal a MP 1.148, por meio da qual ambos os mecanismos de cálculo foram renovados até 31 de dezembro de 2024" ou seja, neste ano fiscal , "ainda sob a expectativa da Receita Federal e dos contribuintes de que, antes deste novo vencimento, houvesse a aprovação de um novo regime de TBU. Isso infelizmente ainda não se fez possível, especialmente considerando que, em paralelo, avançou a já bastante complexa reformulação da tributação do consumo, que segue concentrando os esforços das relevantes partes envolvidas, como Governo, Congresso Nacional e a própria sociedade civil. Dessa forma, até que a revisão do regime de tributação de lucros auferidos no exterior (TBU) seja realizada, faz-se urgente e necessário que se garanta uma nova prorrogação destes instrumentos a fim de manter-se a neutralidade e evitar que, a partir de 2025, as empresas multinacionais brasileiras passem a atuar em grave desvantagem frente às multinacionais estrangeiras, o que poderia ocasionar reestruturação de negócios, mudanças de sede fiscal e, em última instância, até mesmo a extinção de empresas, com consequências negativas à economia nacional e à própria arrecadação. Apesar de não se tratar aqui de benefícios fiscais, mas sim de mecanismos de cálculo introduzidos há uma década para conferir às regras de TBU previstas na Lei nº 12.973, de 2014, uma carga mais compatível com aquela praticada pelos demais países, vale dizer que não haverá impactos ao Orçamento de 2025, dado que, para as apurações referentes a este ano calendário, o impacto na arrecadação refletir-se-á apenas a partir de 2026 havendo renúncia de receitas na ordem de R$ 4.051,31 milhões para o ano de 2026 e de R$ 4.282,86 milhões para o ano de 2027, de acordo com a Nota CETAD/COEST nº 165, de 27 de setembro de 2024. Por esses motivos, até que eventual reformulação do sistema nacional de tributação de lucros auferidos por controladas/coligadas no exterior como um todo seja viabilizada, é imperioso que se mantenham vigentes, por mais 5 anos ou seja, com vigência até 2029 , os instrumentos de crédito presumido de 9%, bem como a possibilidade de consolidação dos resultados de controladas localizadas no exterior, a fim de preservar a estabilidade da tributação das multinacionais brasileiras e sua competitividade perante as empresas estrangeiras, já tão desafiadora. Nesse contexto, fica evidente que a prorrogação dos mecanismos tributários do crédito presumido de 9% e da consolidação de resultados de subsidiárias no exterior, no âmbito da apuração da Tributação em Bases Universais TBU, é fundamental para preservar a competitividade das multinacionais brasileiras e garantir maior equidade no cenário internacional. Essa necessidade se torna ainda mais premente considerando o descompasso entre a elevada carga tributária brasileira, que alcança 34%, e as alíquotas médias praticadas nos países da OCDE e do G20. A OCDE aponta que, nas últimas décadas, houve uma redução significativa da alíquota média global sobre lucros corporativos, de 28,1% para 20,0%. As principais economias do mundo aplicam alíquotas próximas a 23%, contrastando com os 34% cobrados no Brasil. Nesse cenário, o crédito presumido de 9%, longe de configurar benefício fiscal, atua como um instrumento técnico e legítimo para alinhar a tributação brasileira às práticas internacionais e assegurar a competitividade das nossas empresas no mercado global. A manutenção desses instrumentos não apenas neutraliza as desvantagens impostas às empresas nacionais, mas também reforça a capacidade do Brasil de competir no cenário global. Como o País busca alinhar-se cada vez mais às políticas internacionais, especialmente às regras vigentes na OCDE, assegurar que nossas empresas atuem sob condições minimamente justas de tributação é um passo crucial. A não renovação desses mecanismos, após uma década de vigência, traria impactos negativos profundos, colocando as multinacionais brasileiras em posição desfavorável e ameaçando os esforços de retomada econômica, geração de empregos e crescimento sustentável. Acreditamos que não se trata apenas de uma questão técnica, mas de uma decisão política fundamental para proteger as empresas brasileiras, fomentar a estabilidade econômica e evitar o agravamento de disparidades competitivas. A cessação abrupta dessas regras, sem alternativas adequadas, resultaria em consequências adversas para o ambiente de negócios e, em última instância, para a sociedade brasileira. Portanto, assegurar a continuidade desses dispositivos é mais do que uma necessidade econômica, é uma demonstração de compromisso com o fortalecimento do Brasil no cenário global, com o bem-estar social e com a construção de um ambiente de negócios favorável, moderno e competitivo. Que se aprove, assim, a renovação desses instrumentos por adicionais 5 anos, garantindo que as empresas brasileiras possam continuar contribuindo para o desenvolvimento econômico do País e competindo em igualdade de condições no mercado internacional. A fim de assegurar que, antes mesmo de um novo vencimento, haja uma efetiva revisão das regras de tributação de lucros no exterior e a implementação de um regime moderno e verdadeiramente aderente e coeso com as normas globais, incorporamos no texto dispositivo pelo qual o Poder Executivo deverá apresentar, em 2025, uma nova proposta de regime CFC (...), orientado com base em diretrizes estabelecidas nas melhores práticas internacionais, incluindo diretrizes inspiradas no Relatório da Ação 3 do Projeto BEPS do Quadro Inclusivo da OCDE. Além de um novo regime CFC, também incorporamos no texto dispositivos que tenham por objetivo introduzir o IIR (...) no ordenamento jurídico brasileiro e que esteja de acordo com as diretrizes do Pillar 2 da OCDE" conforme o projeto do Deputado José Guimarães. "Quanto ao mérito do Projeto de Lei nº 3.817, de 2024, principal, além da urgente necessidade de renovação dos mecanismos de cálculo da TBU, para manutenção de mínima competitividade das multinacionais brasileiras no cenário internacional, até que o regime seja reformulado, faz-se importante, com a mesma urgência, endereçar a introdução, no Brasil, da tributação mínima de 15% prevista no Pillar 2 do Projeto BEPS (...) da OCDE. A proposta implementa um adicional à Contribuição Social sobre o Lucro Líquido (...), em conformidade com as normas internacionais estabelecidas pelas Regras Globais Contra a Erosão da Base Tributária (...). Seu objetivo é alinhar o sistema tributário brasileiro aos padrões globais, garantindo que multinacionais paguem uma carga mínima de 15% sobre seus lucros, independentemente da jurisdição em que operem. Desde sua adesão ao pacote BEPS (...), desenvolvido pela OCDE e pelo G-20, o Brasil comprometeu-se a adotar medidas para combater práticas que prejudicam a arrecadação tributária nacional. A criação desse adicional à CSLL é uma etapa essencial nesse processo, assegurando a retenção de receitas tributárias que poderiam ser direcionadas a outros países, além de fortalecer o investimento público em setores prioritários, como bem ressaltado pelo autor em sua justificação. Além disso, diversas nações já adotaram ou estão em processo de adotar regras semelhantes, o que reforça a importância da adesão do Brasil a esse movimento global. Uma característica importante da proposta é sua conformidade com as Regras Globe, que demandam uma atuação coordenada entre os países para evitar perdas fiscais. A introdução do adicional à CSLL como Tributo Complementar Mínimo Doméstico Qualificado (...) permite que o Brasil arrecade a diferença entre a carga tributária efetiva das multinacionais e a alíquota mínima de 15%, antes que outros países o façam. Dessa maneira, as alterações propostas nos projetos de lei em análise e no substitutivo que ora apresentamos avançam em temas fundamentais para as relações econômicas internacionais do Brasil, com respeito à competitividade e à tributação internacional, para que nossa economia melhore sua inserção internacional. Essas são as razões que evidenciam a necessidade de aprovação desta matéria, nos termos do substitutivo em anexo. II.4. Conclusão do voto Ante o exposto, na Comissão de Desenvolvimento Econômico, somos pela aprovação do Projeto de Lei nº 3.817, de 2024, e seu apenso, Projeto de Lei nº 4.277, de 2024, na forma do substitutivo desta Comissão. No âmbito da Comissão de Finanças e Tributação, somos pela compatibilidade e adequação financeira e orçamentária do Projeto de Lei nº 3.817, de 2024, de seu apenso, o Projeto de Lei nº 4.277, de 2024, e do substitutivo da Comissão de Desenvolvimento Econômico, desde que aprovados na forma do substitutivo, e, no mérito, pela aprovação do Projeto de Lei nº 3.817, de 2024, e de seu apenso, o Projeto de Lei nº 4.277, de 2024, na forma do substitutivo da Comissão de Desenvolvimento Econômico. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade e boa técnica legislativa do Projeto de Lei nº 3.817, de 2024, do seu apenso, o Projeto de Lei nº 4.277, de 2024, e do substitutivo da Comissão de Desenvolvimento Econômico. Sala das Sessões." Esse é o nosso parecer, Sr. Presidente. - 04/12/2024
O Deputado orientou a bancada na votação do requerimento de urgência para apreciação do Projeto de Lei nº 4.277, de 2024, que altera a Lei n.º 12.973, de 13 de maio de 2014, de modo a prevalece as regras de consolidação contábil e tributária para controladoras no Brasil que mantém investimentos no exterior, estabelecendo como as operações devem ser tratadas na apuração do lucro real e da base de cálculo da Contribuição Social sobre o Lucro Líquido (CSLL).
Palavras-chave oficiais: Orientação de bancada,Requerimento de urgência,Projeto de lei ordinária,Partido Liberal (PL),Voto favorável
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Sr. Presidente, queria parabenizar o Deputado Luiz Gastão. Este é um tema que foi muito debatido, inclusive na nossa Frente Parlamentar Mista do Empreendedorismo. O Governo tem um projeto que fala sobre o Pilar 2 da OCDE Organização para a Cooperação e Desenvolvimento Econômico. Para que isso seja efetivado e este debate está acontecendo na Casa , nós precisamos prorrogar essa legislação sobre a TBU Tributação em Bases Universais. É importante que seja prorrogado o prazo dela, que vence agora, no dia 31 de dezembro. Se não for prorrogado até lá, de nada adiantará o nosso debate sobre como o Governo pretende implantar os pilares da OCDE. Essa questão importante foi debatida com o Secretário da Receita Federal do Brasil, Robinson Barreirinhas, que está sabendo do assunto. O Deputado Gastão, diligente que é, apresentou o projeto, ao qual esperamos que seja dada urgência, devido ao problema do vencimento do prazo dado na última prorrogação, prazo que vai até 31 de dezembro. Por isso a necessidade e a importância do requerimento de urgência para esse projeto. Muito obrigado. O PL vota "sim". - 03/12/2024Breves Comunicações
O Deputado registrou a presença do Vereador recém-eleito André Martha, de Belém, capital do Pará. Destacou o comprometimento do Vereador, que, mesmo antes de tomar posse, já está em Brasília buscando apoio para fortalecer seu mandato em prol da cidade.
Palavras-chave oficiais: Vereador,Candidato eleito,Belém (PA),Atuação parlamentar
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Sem revisão do orador.) - Obrigado, Presidente Gilberto, sempre muito gentil. Deputado Cherini, muito obrigado também pela espera. Presidente, quero só ressaltar e registrar a presença do Vereador André Martha, da minha Capital, a minha Belém, recém-eleito, agora, nas últimas eleições, numa votação importante. Ele está aqui, mesmo sem tomar posse, já trabalhando pelo seu Município do Estado do Pará, pela nossa Belém, e fazendo do seu mandato um trabalho importante. Estamos aqui na Câmara para ajudar o Vereador a construir um grande mandato em prol da nossa Belém, em prol da nossa Capital, Belém do Pará, que tanto precisa. Faço este registro da presença do nosso Vereador André Martha aqui em Brasília. Muito obrigado, Sr. Presidente. - 18/09/2024
O Deputado orientou a bancada na votação da Emenda nº 2 e das expressões "anteriormente à calamidade pública a que se refere o caput" (§ 3º, art. 47-A da Lei nº 12.351, de 2010) e "de forma retroativa" (§ 4º, art. 47-A da Lei nº 12.351, de 2010), constantes da Emenda nº 5 do Senado Federal ao Projeto de Lei nº 3.117, de 2024, que dispões sobre medidas excepcionais para a aquisição de bens e a contratação de obras e de serviços, inclusive de engenharia, destinados ao enfrentamento de impactos decorrentes de estado de calamidade pública; autoriza o Poder Executivo Federal a conceder subvenção econômica a mutuários afetados com perdas materiais nas áreas atingidas pelos eventos climáticos extremos ocorridos nos meses de abril e maio de 2024, nos termos do Decreto Legislativo nº 36, de 7 de maio de 2024; altera as Lei nºs 13.999, de 18 de maio de 2020, e 14.042, de 19 de agosto de 2020; autoriza o Poder Executivo Federal a conceder subvenção econômica para constituição de escritórios de projetos; estabelece normas para facilitação de acesso a crédito, em virtude dos efeitos negativos decorrentes de desastres naturais; revoga as Medidas Provisórias nºs 1.216, de 9 de maio de 2024, e 1.221, de 17 de maio de 2024; e dá outras providências.
Palavras-chave oficiais: Orientação de bancada,Emenda,Senado Federal,Projeto de lei ordinária,Partido Liberal (PL)
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, o PL orienta a favor do destaque, entendendo que o que nós estamos discutindo aqui não é ter emprego ou não. Nós estamos discutindo que quem paga o empréstimo e isso é um empréstimo, não é uma doação a fundo perdido , é o empresário. Então, se ele tiver dificuldade, mesmo pegando o empréstimo, e precisar fazer alguma adequação na sua empresa, ele tem essa liberdade. Não podemos engessar a iniciativa privada. O Governo tem que se meter o mínimo possível. O Governo está oferecendo um empréstimo, e esse empréstimo tem que ser pago. É isso o que a emenda coloca. Está errada a nossa orientação no painel. A nossa orientação é "não", a favor do destaque, contra o texto. Então, a orientação do PL é "não", mostrando que o Governo tem que parar com essa intromissão que faz na iniciativa privada. Quem manda na empresa, quem sabe da sua dificuldade é o empresário, que vai tomar o dinheiro emprestado, depois do que aconteceu lá com a enchente, com essa catástrofe, e a empresa vai ter que pagar esse empréstimo. A esse engessamento defendido aqui é que nós somos contra. Não somos contra o emprego, pelo contrário. Se o empresário está querendo pegar recursos e colocar dentro da sua empresa é porque ele quer contratar mais pessoas para poder continuar trabalhando, porque esse é o espírito de todo empreendedor brasileiro, que tem ainda a coragem de empreender neste País, apesar da carga tributária que nós temos. Muito obrigado, Presidente. - 18/09/2024
O Deputado destacou a importância do diálogo e dos acordos entre Governo e Oposição na sessão, ressaltando que, apesar de ser um dia atípico, ele permaneceu em Brasília para participar. Mencionou que o projeto em questão apresentava um problema, ao exigir a recuperação imediata dos níveis de emprego após uma catástrofe. O entendimento alcançado foi que o ponto de partida deve ser a situação atual, permitindo que as empresas utilizem recursos para melhorar seus negócios e, eventualmente, recuperar ou até superar o nível de emprego anterior à catástrofe. Por fim, agradeceu ao seu partido, ao Deputado Marcel van Hattem, e ao Governo pelo acordo.
Palavras-chave oficiais: Projeto de lei ordinária,acordo,Governo,Oposição política,Emprego,Desastre ambiental,Empresa
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Nós só queremos ressaltar, Sr. Presidente, a importância do diálogo e a importância do acordo feito. Hoje é um dia atípico, e fomos convocados para estar aqui. Eu estava passando por Brasília sou do Pará, não sou desta região e acabei ficando, para participar da sessão. Quando temos boa vontade de diálogo, de mostrar os pontos, com o Governo e a Oposição dialogando de forma respeitosa, nós conseguimos chegar a um ponto comum. O projeto tinha um problema: não se pode querer pegar um recurso depois de uma catástrofe e fazer voltar imediatamente o número de empregos que havia antes da catástrofe. Eu acho que o entendimento é de que o ponto inicial é o ponto de agora. Aí, sim, seria respeitado o problema das vagas, mas se daria condição àquela pessoa que quer pegar o recurso e melhorar o seu negócio de voltar a contratar, de voltar a ter o que tinha antes da catástrofe, inclusive de melhorar e crescer ainda mais. Então, ressalto isso e agradeço ao meu partido, o PL, ao Deputado Marcel van Hattem, do NOVO, e a todos do Governo que aceitaram o nosso... (Desligamento do microfone.) - 11/09/2024
O Deputado discutiu o Projeto de Lei nº 1.847, de 2024, que estabelece regime de transição para a contribuição substitutiva prevista nos arts. 7º e 8º da Lei nº 12.546, de 14 de dezembro de 2011, e para o adicional sobre a Cofins-Importação previsto no § 21 do art. 8º da Lei nº 10.865, de 30 de abril de 2004.
Palavras-chave oficiais: Discussão,Projeto de lei ordinária,contrário
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Sem revisão do orador.) - Presidente Gilberto, Sras. e Srs. Deputados, esta é uma situação bem difícil, e vou voltar ao que nós falamos há pouco, que é o histórico dessa desoneração da folha. Em primeiro lugar, essa desoneração da folha foi inventada, criada no Governo Dilma, em 2011. Não foi inventada agora. Essa desoneração vem desde lá, do Governo do PT, do Governo Dilma. O que nós fizemos aqui foi uma prorrogação dessa desoneração da folha no ano passado. Essa desoneração foi aprovada. O Presidente Lula vetou, o Congresso derrubou o veto. Não satisfeito com isso, 2 dias depois, o Governo emitiu uma medida provisória, derrubando a medida provisória novamente, o que deu um imbróglio, e foi chamado para um acordo com o Presidente do Senado. No meio disso, o Governo, logicamente, foi à Justiça procurando barrar aquilo que ele tinha perdido aqui dentro do Congresso Nacional. E ele conseguiu essa decisão de que nós teríamos que ter um acordo até hoje. Eu me pergunto, Deputada Rosangela: por que votar hoje, se o acordo era até hoje? Por que nós não votamos isso ontem, por exemplo, para poder haver tempo de se fazerem alguns destaques? O Senado, hoje, diria "sim" ou "não" para os destaques apresentados nesta Casa. Isso seria um melhoramento. Mas não, parece uma coisa orquestrada. A Deputada Any, coitada, estava lá no Estado dela e foi chamada de última hora, para correr para cá e fazer o quê? Fazer milagre? O que se vai fazer? Também pensamos nos setores que vão perder muito com isso. Perder tudo também não podem! O que nós vamos fazer? Chancelar esse tipo de coisa é muito ruim. Então, esta é uma situação realmente vergonhosa para nós, vergonhosa para esta Casa, que não pode legislar. Nós não podemos fazer o processo legislativo completo, porque, em tese, hoje, se nós quisermos que fique alguma coisa na desoneração da folha, nós vamos ter que aceitar e tirar o nosso direito de fazer destaques, tirar o nosso direito de propor mudança, tirar o nosso direito de aperfeiçoamento da lei. Isso é algo realmente muito estranho, e é uma pena estarmos passando por este momento na Casa. Mas quero dizer, Presidente, que nós vamos continuar defendendo isto: nós precisamos tirar onerações do setor produtivo. O Brasil é um dos poucos países onde se paga imposto em cima do emprego, onde quem emprega tem que pagar imposto porque está empregando. Isso é algo que vai na contramão do que nós precisamos na geração de emprego e renda. E esse é um trabalho que nós temos feito, que a Frente Parlamentar do Empreendedorismo tem feito. Vamos continuar trabalhando, apesar de o Governo lutar contra, apesar de o Governo, em vez de estar discutindo qualidade do gasto, em vez de estar discutindo diminuição do seu gasto, só querer saber de aumentar a sua arrecadação, metendo a mão no bolso do brasileiro. - 11/09/2024
O Deputado orientou a bancada na votação do requerimento de adiamento de discussão do Projeto de Lei nº 1.847, de 2024, que estabelece regime de transição para a contribuição substitutiva prevista nos arts. 7º e 8º da Lei nº 12.546, de 14 de dezembro de 2011, e para o adicional sobre a Cofins-Importação previsto no § 21 do art. 8º da Lei nº 10.865, de 30 de abril de 2004. Expressou frustração em relação à situação atual no Parlamento, criticando a pressão imposta pelo Supremo Tribunal Federal para votar o projeto, afirmando que o Legislativo está agindo por obrigação e sem tempo para uma discussão adequada.
Palavras-chave oficiais: Orientação de bancada,Requerimento de adiamento da discussão,Projeto de lei ordinária,Obstrução parlamentar,Partido Liberal (PL) Supremo Tribunal Federal (STF),interferência,Prazo,Votação,Projeto de lei ordinária,Parlamento,Poder Legislativo,ausência,Discussão
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, eu queria deixar bem clara a nossa posição. O que nós estamos vendo aqui é algo muito triste. Eu não estou acostumado com um Parlamento como este. Na situação em que se coloca o Parlamento hoje, com esta discussão ali na frente, como V.Exa. está vendo, num torniquete colocado pelo Supremo dando prazo para nós; numa situação em que, se não votarmos hoje, pode cair tudo, no final, quem está legislando não somos nós. Estamos legislando aqui por obrigação, uma obrigação imposta a nós, sem prazo. Se quisermos votar um destaque, vai ser difícil, porque tem que voltar para o Senado. Como nós ficamos? É difícil a situação em que deixaram a Deputada Any Ortiz e quero deixar bem claro que a Deputada Any Ortiz fez um parecer muito digno sobre a desoneração da folha, algo que foi, Presidente, votado, foi vetado, o veto foi derrubado, todos os processos legislativos foram feitos sobre a desoneração da folha. Infelizmente, o Governo não se conteve, não respeitou, não aceitou, e foi procurar no Judiciário o seu refúgio para tentar fazer com que a desoneração, que foi votada por ampla maioria nesta Casa e no Senado Federal, não fosse respeitada. É uma situação difícil a que nós estamos passando. O PL não aceita estar encurralado na parede. Nós queremos votar obstrução neste momento, nesta votação. Vamos conversando com a Deputada Any Ortiz, por quem tenho muito respeito, mas é vergonhoso a Casa ficar dependendo desse tipo de negociação, desse tipo de acerto, de acordo para que possamos manter algo que foi votado duas vezes nesta Casa, duas vezes no Senado, e nós conseguimos fazer essa maioria. É a maioria do Congresso Nacional, é a maioria do povo brasileiro, é a maioria dos setores que mais empregam neste País e que estão sendo desrespeitados neste momento, sem que possamos ter, pelo menos, tempo de conversa e negociação. Eu fico muito triste por estar passando por este momento, por estar enfrentando este momento. O PL fica em obstrução, vendo se podemos ter algum tipo de saída, o que eu acho muito difícil. Sei da disposição de V.Exa., pois tem que presidir a sessão. Respeito muito V.Exa. Tem a minha consideração a nossa Relatora, a Deputada Any Ortiz, mas, infelizmente, é impossível se construir praticamente alguma saída alternativa neste momento. Ficamos entre a cruz e a espada. No momento, o PL faz obstrução. - 11/09/2024
O Deputado orientou a bancada na votação das Emendas do Senado Federal ao Projeto de Lei nº 528, de 2020, que dispõe sobre a promoção da mobilidade sustentável de baixo carbono e a captura e a estocagem geológica de dióxido de carbono; institui o Programa Nacional de Combustível Sustentável de Aviação (ProBioQAV), o Programa Nacional de Diesel Verde (PNDV) e o Programa Nacional de Descarbonização do Produtor e Importador de Gás Natural e de Incentivo ao Biometano; e altera as Leis nºs 9.478, de 6 de agosto de 1997, 9.847, de 26 de outubro de 1999, 8.723, de 28 de outubro de 1993, e 13.033, de 24 de setembro de 2014. Também elogiou o trabalho do Relator da matéria.
Palavras-chave oficiais: Orientação de bancada,Emenda,Senado Federal,Projeto de lei ordinária,Voto favorável,Oposição política,Relator,Elogio
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, quero aproveitar este momento para agradecer ao nosso Líder Filipe Barros. Faço também uma referência ao Deputado Arnaldo Jardim, que realizou um trabalho fenomenal. Há anos faz isso. Ele foi um abnegado em relação ao tema, debatendo muito com todos de maneira educada e competente. O Deputado Arnaldo, representante do Estado de São Paulo, tem o nosso respeito. Estamos fazendo obstrução em virtude do que está acontecendo no País. O PL tem feito esse trabalho de obstrução, mas não poderíamos deixar de votar algo tão importante, que foi construído por muitas pessoas de muitos setores. Essa proposta pensa no futuro, pensa no Brasil, e não poderia ter um Relator mais à altura do que o Deputado Arnaldo Jardim. Quero render minhas homenagens e fazer meu agradecimento, pela amizade, pelo trabalho, pela parceria do Deputado Arnaldo Jardim e, principalmente, por sua competência em levar este projeto até o fim. Parabéns, Deputado. Votamos "sim". - 11/09/2024
O Deputado agradeceu ao Deputado Helder Salomão pela sua intervenção a respeito do Projeto de Lei nº 3.453, de 2024, que regulamenta os serviços notariais e de registro, e concordou com a ideia de que a legislação deve alinhar-se com o prazo geral de 5 anos, em vez de adotar um prazo menor de 3 anos apenas para os cartórios. Afirmou que sua posição é votar "não" à proposta atual, mas está disposto a apoiar a sugestão do PT se a questão for debatida mais detalhadamente na pauta.
Palavras-chave oficiais: Projeto de lei ordinária,regulamentação,Serviço notarial e de registro,Prazo,Cartório,Partido dos Trabalhadores (PT)
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Quero só agradecer ao Deputado Helder Salomão, que falou há pouco. A nossa ideia é que essa legislação fique de acordo com a legislação geral, que já existe, de 5 anos. Não há por que apenas o cartório ter o privilégio de 3 anos. Então, essa é a nossa ideia também. Vamos votar "não", mas, se for para a pauta a nossa discussão, a nossa ideia é acompanhar a proposta colocada pelo PT. - 11/09/2024
O Deputado orientou a bancada na votação do requerimento de urgência ao Projeto de Lei nº 3.453, de 2024, que regulamenta os serviços notariais e de registro, para incluir a responsabilidade administrativa dos notários e registradores.
Palavras-chave oficiais: Orientação de bancada,Requerimento de urgência,Projeto de lei ordinária,Partido Liberal (PL),Voto contrário
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Muito obrigado. Presidente, nós estamos votando a urgência, o requerimento de urgência de um projeto. É um projeto que fala sobre um privilégio, se é que podemos falar assim, apenas para os cartórios: a diminuição do prazo de prescrição. Eu não sei que urgência há nisso. Com todas as pessoas que nós procuramos saber aqui no plenário... Até mesmo um Deputado do PT disse que tem restrição a isso, ou seja, é algo que ninguém está entendendo. Não estamos entendendo a urgência de votar a urgência disso. Por que votar a urgência se nós nem temos um entendimento no Plenário sobre o que fazer? Por que não passar nas Comissões? Por que não haver um debate? Por que esses 5 anos devem passar para 3 anos? Não há nenhuma explicação para nós. Como não há explicação, nós precisamos votar... Eu queria ver com a Deputada Adriana a possibilidade de nós votarmos contra a urgência. Eu acho que nós precisamos ser contra a urgência, porque, volto a dizer, não há nada que a justifique. Volto a dizer: o próprio Partido dos Trabalhadores disse que tem restrição a isso. Talvez haja um acordo dos Líderes para colocá-lo em pauta, mas é muito difícil, para nós, votarmos a urgência de algo a que basicamente somos contrários. Então, se nós somos contra e temos restrição, por que vamos votar a urgência? - 26/08/2024Breves Comunicações
O Deputado expressou preocupação com o impacto dos jogos de azar, incluindo apostas eletrônicas, nas famílias brasileiras. Destacou que, só neste ano, os brasileiros gastaram mais de 50 bilhões de reais nesses jogos, com uma previsão de 130 bilhões até o final do ano. Ressaltou que a maioria dos apostadores pertence às classes C e D, o que agrava a situação financeira dessas famílias. Criticou a falta de regulamentação e impostos sobre essas empresas, que não têm sede no Brasil, e pediu uma taxação exemplar na reforma tributária para mitigar os efeitos negativos desses jogos no País.
Palavras-chave oficiais: Jogo de azar,Aposta esportiva,Jogo eletrônico,Falta,regulamentação
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Sem revisão do orador.) - Sr. Presidente, Sras. e Srs. Deputados, eu queria falar de um assunto que tem perturbado muito e preocupado as famílias brasileiras. Trata-se dos joguinhos de azar, dos joguinhos bet ou dos joguinhos eletrônicos que estão em celulares. Pelo que li neste fim de semana, só neste ano mais de 50 bilhões de reais foram gastos por brasileiros em jogos de azar. Prevê-se que, neste ano, brasileiros vão gastar, vão jogar fora 130 bilhões de reais em jogos de azar. Isso é uma fortuna! E, via de regra, as empresas que oferecem esses jogos nem escritório no Brasil têm. Em geral, esses jogos vêm da região asiática e caem em nossos celulares. Pela pesquisa, pouco mais de 40% das pessoas que fazem esse tipo de aposta são da classe D, e 37% são da classe C. Ou seja, os mais pobres brasileiros estão entregando essa fortuna. Eu digo que a estão entregando porque não se ganha nesse tipo de jogo. Esse é um jogo de azar em que o indivíduo sempre vai perder. Sempre vai perder. É impressionante, essas empresas não pagam imposto, não fazem nada neste País. Conseguimos agora, na reforma tributária, fazer com que esses jogos sejam alcançados pelo Imposto Seletivo. Mesmo assim, há uma resistência para se cobrar alguma coisa em relação a esses jogos bet. Hoje, o Campeonato Brasileiro é regido por uma bet. Os times de futebol do Brasil estão todos sendo financiados por jogos de azar. E pessoas querem colocar isso como esporte. Isso não é esporte. Isso é jogo de azar puro! A previsão é de que pessoas em nosso País estão jogando fora 130 bilhões, preocupando famílias. O setor de supermercados tem um levantamento que diz que 10% dos seus funcionários estão pedindo adiantamento salarial para pagar jogos. O Deputado Roberto sabe que, nas igrejas, pessoas devem estar passando necessidade porque estão deixando de comprar comida para pagar joguinhos de azar. Existe preocupação. Isso é um vício. Precisamos ter essa preocupação. Não podemos deixar esse tipo de coisa entrar no lar de brasileiros e acabar com famílias brasileiras, acabar com o pouco patrimônio que se possa ter. Essas empresas de joguinhos de azar, volto a dizer, não pagam impostos, não têm escritório no Brasil, não geram empregos, não geram nada neste País! Isso é algo que nos preocupa muito. Na reforma tributária, precisamos fazer uma taxação exemplar por meio do Imposto Seletivo, para que possamos pelo menos taxar essas pessoas. Já que não conseguimos impedir que isso chegue aos nossos lares, às nossas famílias, podemos estabelecer uma taxação exemplar, porque não é possível que o brasileiro fique jogando joguinhos de azar e causando problemas sérios, não só financeiros mas também problemas até psicológicos e familiares, em muitos lares brasileiros, principalmente no caso de pessoas de baixa renda, segundo a pesquisa que li, que acabam se entregando a esse tipo de jogo, que, infelizmente, vai destruindo famílias brasileiras. Muito obrigado. - 10/07/2024
O Deputado expressou agradecimento pela colaboração e seriedade do Congresso Nacional, destacando a união entre Oposição e Situação em prol do povo brasileiro. Agradeceu especialmente ao Deputado Reginaldo Lopes e aos sete membros do Grupo de Trabalho da regulamentação da reforma tributária pelo empenho nos últimos 60 dias, reconhecendo o esforço de secretários e assessores. Ressaltou que, apesar das divergências, houve determinação para entregar uma reforma tributária que inclui uma cesta básica de qualidade com proteína, conforme Projeto de Lei Complementar nº 68, de 2024. Por fim, afirmou que a vitória foi do Parlamento brasileiro, que trabalhou com firmeza e respeito para beneficiar a população.
Palavras-chave oficiais: Projeto de lei complementar,Reforma tributária,regulamentação,Grupo de trabalho,agradecimento
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, eu queria só aproveitar e fazer um agradecimento. Acho que aqui se demonstrou que, quando o Congresso trabalha com seriedade, consegue vitórias. A vitória é do Congresso Nacional, a vitória é do Parlamento, que soube se postar, soube argumentar. Conseguimos juntar a Oposição e a Situação num pleito que é do povo brasileiro. Queria agradecer ao Deputado Reginaldo Lopes, e não só a ele, mas a todos os sete membros do Grupo de Trabalho, que trabalharam muito durante esses 60 dias. Todo mundo aqui sabe os secretários, os assessores o quanto essa equipe se esforçou para entregar o melhor para o nosso País. Então, quero agradecer à melhor assessoria que esta Casa tem, Presidente. Sei que, nos últimos dias, nós tivemos algumas divergências, mas agradeço a sua postura e determinação para podermos chegar a este momento e entregar um bom trabalho para o povo brasileiro e, no momento final, encerrar esta sessão com uma cesta básica de qualidade, com proteína. Esta era a vontade que eu tinha: terminar este trabalho de maneira firme, volto a dizer, respeitando o Parlamento. Aqui não houve vencedor nem vencido. Quem venceu aqui foi o Parlamento brasileiro, que, com altivez, com trabalho e com argumentos, conseguiu trazer a melhor cesta básica e uma boa redação final para o povo brasileiro. Obrigado, Presidente. Obrigado, meus seis parceiros, companheiros. Nós conseguimos fazer um bom trabalho. - 10/07/2024
O Deputado orientou a bancada na votação da Emenda de Plenário nº 747 apresentada ao Projeto de Lei Complementar nº 68, de 2024, que regulamenta a reforma tributária e institui o Imposto sobre Bens e Serviços - IBS, a Contribuição Social sobre Bens e Serviços - CBS e o Imposto Seletivo - IS e dá outras providências.
Palavras-chave oficiais: Orientação de bancada,Emenda de plenário,Projeto de lei complementar,Partido Liberal (PL),Voto favorável
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, este destaque é muito importante. O PL vota "sim". Lembro que o Governo mandou para os dois sistemas da construção, seja aluguel, seja venda, o redutor de 20%. Nós conseguimos avançar muito no grupo de trabalho e conseguimos levar o redutor, com o acordo do Governo, a 60% e a 40% então, descalibrou. Nós estamos dando 60% para a parte de aluguel e apenas 40% para a parte de venda. Se o Governo achasse que isso fosse justo, ele teria mandado, na inicial, separado. Só que é igual, nós não podemos separar, porque é um sistema único. O trabalho dos corretores é igual, tanto na venda quanto no aluguel. Então, é importante este destaque feito pelo PL. Quem trabalha na construção civil, quem entende de construção civil, quem vê no seu Estado esse setor que tanto emprega neste País, não pode virar as costas para a construção civil neste momento. Precisamos de igualdade de condições, seja para o aluguel, seja para a venda. É por isso que o destaque do PL é para igualar a construção civil. - 21/05/2024
O Deputado orientou a bancada na votação do Art. 2º, §7º, inciso I, alínea e, da Lei nº 8.629, de 25 de fevereiro de 1993, com redação conferida pelo art. 1º da Subemenda Substitutiva apresentado ao Projeto de Lei nº 709, de 2023, que altera a Lei nº 8.629, de 25 de fevereiro de 1993, para dispor sobre impedimentos aplicados aos ocupantes e invasores de propriedades em todo o território nacional.
Palavras-chave oficiais: Orientação de bancada,Dispositivo legal,Projeto de lei ordinária,Subemenda substitutiva,Minoria parlamentar,Voto favorável
Ler a transcrição oficial
O SR. JOAQUIM PASSARINHO (PL - PA. Pela ordem. Sem revisão do orador.) - Presidente, serei bem rápido. Quero dizer que o que nós estamos discutindo aqui não é tirar direito de ninguém. O que estamos discutindo aqui é fazer a criminalização daquilo que já está na Constituição. Invasão de terra é crime. Nós não estamos discutindo coisa diferente. Estamos discutindo se é crime ou se não é crime. Pela Constituição, invasão de terra é crime. Nós estamos definindo penas para quem comete crime. Se você não quiser perder direitos sociais, basta não cometer crime. É simples assim. Não invada, não cometa crime e mantenha seus direitos sociais.
Dados oficiais da Câmara dos Deputados. 1º voto registrado: 15/12/2015 (o início do mandato está na aba Trajetória). Como calculamos: metodologia.