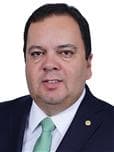
Nome civil: Elmar Jose Vieira Nascimento · 56 anos
Bananômetro
46/100
Faz o básico, mas deixa a desejar.
Nota maior que a de 1% dos deputados · média do partido: 74
Por que essa nota?
- Presença em sessõespeso 40% · 79%
Aparece para trabalhar?
- Participação em votaçõespeso 35% · 29%
Vota quando precisa? (votações com registro de nome)
- Iniciativas que avançarampeso 15% · 0%
Propõe coisas que andam? (comparado aos colegas)
- Atividade na tribunapeso 10% · 42%
discursos na tribuna (percentil)
A nota mede só o básico do mandato (aparecer, votar, propor e debater), de qualquer lado. Não diz se o político é bom segundo uma ideologia, e um "Bananão" fala do político, nunca de quem votou nele. Dúvidas sobre a nota?
Personalizar pesosComo vota · Mandato atual (2023–2027)
Vota com o governo 77%das 259 votações em que o líder do Governo pediu Sim ou Não e ele votou
Vota com o próprio partido 97%das 238 votações em que o partido (ou a federação) pediu Sim ou Não e ele votou
Fale com Elmar Nascimento
Este é o canal oficial para você cobrar seu representante.
- dep.elmarnascimento@camara.leg.br
- Telefone
- (61) 3215-5332
- Gabinete
- Gabinete 332, Anexo IV, 3º andar – Câmara dos Deputados, Brasília-DF
Fonte: Câmara dos Deputados, dados abertos · consultado em 16/10/2026.
Números de Mandato atual (2023–2027)
Presença nas sessões
79%
Esteve em 308 de 391 sessões
Votou nas votações
29%
Registrou voto em 326 de 1.123 votações nominais
Iniciativas que viraram lei
0
de 2 projetos apresentados (0%)
Alinhamento com o governo
77%
Em 259 votações em que o Governo orientou
A maioria dos projetos de qualquer parlamentar nunca chega a ser votada. Por isso, poucos viram lei — e isso vale para todo mundo.
60 discursos na tribuna · de 14/05/2019 a 14/04/2026.
- 20/12/2022
Decisão do orador de manutenção do texto do Senado Federal quanto à Desvinculação de Receitas da União - DRU, na condição de Relator da Proposta de Emenda à Constituição nº 32, de 2022, sobre a alteração do Ato das Disposições Constitucionais Transitórias, com vista à implementação do Programa Bolsa Família e à definição das regras de transição da Presidência da República aplicáveis à Lei Orçamentária de 2023.
Palavras-chave oficiais: Requerimento de destaque de votação em separado,Dispositivo legal,Substitutivo,Republicanos (partido político),Proposta de Emenda à Constituição,análise Proposta de Emenda à Constituição,Bolsa Família,Despesa não financeira,Instituição federal de ensino,Lei Orçamentária Anual (LOA),Desvinculação de Receitas da União (DRU),Senado Federal,Texto legislativo,manutenção,Relator
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Pela ordem. Sem revisão do orador.) - Presidente, eu não entendi o destaque do Republicanos sobre a DRU, porque, desde o Governo do Presidente Fernando Henrique Cardoso, todos os Governos, sem exceção, utilizam-se desse mecanismo. O Orçamento está tão engessado que é impossível governar sem o mecanismo da DRU. O Senado houve por bem incluir essa extensão, e nós a mantivemos aqui. Repito: é um mecanismo que este Congresso tem dado a todos os Governos, desde o Governo do Presidente Fernando Henrique Cardoso. Por isso, nós optamos por manter o texto do Senado com relação à DRU. - 20/12/2022
Questão de ordem sobre a determinação pela Presidência de retirada do Requerimento de Destaque nº 6, apresentado pelo PL à Proposta de Emenda à Constituição nº 24, de 2019, sobre a inserção do inciso V ao § 6º do art. 107 do Ato das Disposições Constitucionais Transitórias, com vista à exclusão de gastos de instituições federais de ensino, nos termos especificados, da base de cálculo e dos limites individualizados para as despesas primárias. Proposta à Presidência de realização de acordo para retirada do Requerimento de Destaque nº 3, apresentado pelo PL à proposição.
Palavras-chave oficiais: Questão de ordem,Requerimento de destaque de votação em separado,Partido Liberal (PL),Proposta de Emenda à Constituição,transição,Bolsa Família,antirregimentalidade,retirada Proposta de acordo,Requerimento de destaque de votação em separado,Partido Liberal (PL),Proposta de Emenda à Constituição,transição,Bolsa Família,retirada,Expressão textual
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Para uma questão de ordem. Sem revisão do orador.) - Presidente, eu me refiro ao Destaque nº 6, do PL, que trata do limite estabelecido no inciso I do caput do art. 107 do Ato das Disposições Constitucionais Transitórias, dizendo que "fica acrescido em 145 bilhões para o exercício financeiro de 2023". O Regimento da nossa Casa, no seu art. 162, disciplina que, em relação aos destaques, serão obedecidas as seguintes normas: Art. 162 ............................................................................................................ IV - não será permitido destaque de expressão cuja retirada inverta o sentido da proposição ou a modifique substancialmente; (...) Presidente, se se retirarem os 145 bilhões reais, acabou a PEC. Portanto, requeiro a V.Exa. que determine a retirada deste destaque, porque ele é contrário ao nosso Regimento, no seu art. 162, inciso IV. O SR. PRESIDENTE (Arthur Lira. PP - AL) - Deputado Elmar, verificamos com a assessoria, e assiste razão à questão de ordem de V.Exa., baseada no inciso IV do art. 162. Art.162 ..................................................................................................................................................... IV - não será permitido destaque de expressão cuja retirada inverta o sentido da proposição ou a modifique substancialmente; A retirada dos 145 bilhões de reais da PEC tira qualquer possibilidade de realização do pagamento do Auxílio Brasil, dos 600 reais, do salário-mínimo, dos 150 reais por família, por filhos, substancialmente. Atendida a questão de ordem de V.Exa. Defiro a questão de ordem. Está retirado o Destaque nº 6, do PL; está inadmitido. Em votação, em primeiro turno, o substitutivo oferecido pelo Relator da Comissão Especial à Proposta de Emenda à Constituição nº 32, de 2022, ressalvados os destaques. Orientação de bancada. Como orienta o Partido Liberal, Deputado Capitão Alberto Neto? O SR. CAPITÃO ALBERTO NETO (PL - AM) - Presidente, eu gostaria de acrescentar o tempo de Liderança do PL. O SR. PRESIDENTE (Arthur Lira. PP - AL) - Pois não, darei o tempo de Liderança do PL a V.Exa., Deputado Capitão Alberto Neto. O SR. ELMAR NASCIMENTO (UNIÃO - BA. Sem revisão do orador.) - Presidente, eu queria propor um acordo para acelerarmos a votação: o acatamento do Destaque nº 3, do PL. Ele traz um dispositivo que autoriza a equipe de transição e as Comissões Permanentes a fazer solicitações ao Relator-Geral do PLOA de 2023. Isso é inócuo. Pode ser feito até verbalmente. Portanto, eu sou a favor de retirar essa expressão, atendendo ao destaque do PL. Se pudermos fazer o acordo para retirar esse destaque... Teria que ser acordo, porque... O SR. PRESIDENTE (Arthur Lira. PP - AL) - Nesse caso, Deputado, como o destaque é supressivo, muito embora eu entenda a boa vontade de V.Exa... O SR. ELMAR NASCIMENTO (UNIÃO - BA) - Eu sei que tem de ser por acordo. Se todo mundo concordar... O SR. PRESIDENTE (Arthur Lira. PP - AL) - Tem que ser por acordo. Se todos rejeitarem, aliás, aprovarem o destaque, com a aquiescência de V.Exa... Podemos fazer por acordo, retirar isso do texto da PEC, porque, como diz V.Exa., é uma questão de simbologia. Todos no plenário estão de acordo? - 20/12/2022
Emissão de parecer à Proposta de Emenda à Constituição nº 24, de 2019, relativa à inserção do inciso V ao § 6º do art. 107 do Ato das Disposições Constitucionais Transitórias, com vista à exclusão de gastos de instituições federais de ensino, nos termos especificados, da base de cálculo e dos limites individualizados para as despesas primárias.
Palavras-chave oficiais: Proposta de Emenda à Constituição,Receita,Instituição federal de ensino,Parecer (proposição legislativa),Leitura
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, passo à leitura do parecer. "Comissão Especial destinada a proferir parecer à Proposta de Emenda à Constituição nº 24, de 2019, da Sra. Luisa Canziani e outros, que 'acrescenta inciso V ao § 6º do art. 107 do Ato das Disposições Constitucionais Transitórias, para excluir despesas de instituições federais de ensino, nos termos especificados, da base de cálculo e dos limites individualizados para as despesas primárias', e apensada. Proposta de Emenda à Constituição nº 24, de 2019. (Apensada: PEC 32/22.) Acrescenta inciso V ao § 6º do art. 107 do Ato das Disposições Constitucionais Transitórias, para excluir despesas de instituições federais de ensino, nos termos especificados, da base de cálculo e dos limites individualizados para as despesas primárias. Autor: Senado Federal. Relator: Deputado Elmar Nascimento." Sr. Presidente, peço licença a V.Exa. para ir direto ao voto. "II - Voto do Relator Coube a mim a honra de relatar a Proposta de Emenda à Constituição nº 24, de 2019, e sua apensada, a Proposta de Emenda à Constituição nº 32, de 2022. Ambas buscam alterar o Novo Regime Fiscal, estabelecido pela Emenda Constitucional nº 95, de 2016, para excluir despesas do cômputo do limite de despesas primárias e/ou ampliar o referido limite. Entendo que há urgências de cunho social e econômico que justificam o debate e demandam medidas emergenciais por parte deste Parlamento. Destaco também que o presente trabalho foi orientado pelo conjunto dos Deputados, cabendo a mim unicamente consolidar suas percepções. Segundo a Deputada Luisa Canziani, autora da PEC 24/19, o teto de gastos constitui-se empecilho para a ampliação de fontes de recursos das universidades com o uso de recursos diretamente arrecadados, situação que vem a desestimular as IFES a buscar por receitas dessa natureza. Ademais, existem necessidades urgentes que precisam ser compatibilizadas com os controles fiscais vigentes, como é o caso da ampliação permanente do Auxílio Brasil, conforme estabelecido na PEC 32/22. Neste sentido, cumpre destacar que a descontinuidade do montante atualmente pago no Auxílio Brasil em um cenário de recente inflação alta dificulta a recuperação econômica das famílias, em específico das mais humildes e no contexto do pós-pandemia. Ademais, a fila de famílias elegíveis ao benefício voltou a crescer, pressionando ainda mais a alocação de recursos em programas de natureza assistencial. Assim, a viabilização da recomposição de recursos para apoio à população vulnerável foi questão central na condução de nossos trabalhos. Outro ponto de relevo diz respeito à capacidade do Estado em investir: como a agenda de reformas não avançou conforme o desejado muito em função do esforço nacional na priorização do combate aos efeitos econômicos e sanitários da pandemia , o teto de gastos acabou por comprimir o espaço para investimentos públicos. Assim, entende-se também ser adequado recuperar a capacidade de investimento estatal, de modo a viabilizar uma infraestrutura nacional minimamente apta a dar condições para uma recuperação econômica mais célere. Isso posto, medidas como a abertura de margem para a alocação de pequena parcela do excesso de arrecadação de receitas correntes em investimentos acabam por ir ao encontro das necessidades urgentes do País. Ainda neste sentido, a proposição permite a utilização de recursos abandonados do PIS/PASEP (recursos que não tenham sido reclamados em um prazo de 20 anos) para a realização de tais investimentos públicos. Nesse ponto, cumpre registrar a preocupação em garantir a devolução dos mesmos caso venham a ser reclamados, mantendo um prazo de 5 anos para tal. Importante ressaltar que há preocupação com o alinhamento deste conjunto de medidas com o marco fiscal vigente, em particular a Lei de Diretrizes Orçamentárias de 2023 no tocante ao resultado primário, as exigências da Lei de Responsabilidade Fiscal no tocante à criação e expansão de despesas obrigatórias de caráter continuado e a Constituição Federal, em específico no tocante à Regra de Ouro e à Emenda Constitucional nº 95, de 2016, que instituiu o Novo Regime Fiscal, comumente conhecido como teto de gastos. Assim, os ajustes realizados foram unicamente para viabilizar a realização de investimentos e a recomposição de dotações para despesas prioritárias e urgentes. Com isso, foi mantida a necessidade de observância às metas de resultados primários, excetuada a de 2023, dado ter sido estabelecida em momento anterior a esta emenda constitucional. Foi mantido o acréscimo de espaço fiscal ao teto de gastos em R$145 bilhões, mas restrito ao exercício de 2023. De todo modo, ciente da necessidade de se revisar o marco fiscal vigente, fica mantido em nosso parecer o dispositivo que orienta o Presidente da República a enviar até 31 de agosto de 2023 projeto de lei complementar para a instituição de regime fiscal responsável, de modo a garantir a estabilidade macroeconômica do País, criando condições para o desenvolvimento econômico e social. Ajustes adicionais presentes no texto original foram mantidos, sempre com o propósito de tornar a gestão financeira federal mais flexível neste momento de restrição fiscal e demandas sociais urgentes. Assim, manteve-se o alongamento em 1 ano da vigência da DRU. Procurou-se também manter o dispositivo referente ao pagamento de precatórios, de modo a adequá-lo à revisão do marco fiscal vigente, conforme previsto na própria PEC. (...) Oportunamente, destaco terem sido realizados os seguintes ajustes redacionais, sem alteração em mérito, ou de caráter meramente supressivos: i) supressão do art. 3º, de modo a limitar o acréscimo de espaço fiscal ao teto de gastos do Executivo ao exercício de 2023; ii) alteração no art. 2º, esclarecendo que os recursos disponibilizados nos patrimônios acumulados de que trata o § 2º do art. 239 da Constituição Federal serão utilizados como fonte para viabilizar as despesas de investimentos previstas no § 6º-B do art. 107 do ADCT; e iii) supressão no art. 2º de dispositivo do § 6º-A, que abria a possibilidade de que despesas custeadas com recursos oriundos de operações financeiras com organismos multilaterais fossem excluídas do teto de gastos do Executivo. Foram também realizadas inclusões de novos dispositivos no texto, a saber: i) a inclusão nos arts. 1º e 2º de dispositivo que viabiliza aumento do percentual da receita corrente líquida vinculada às emendas individuais, com ajustes nas regras de distribuição entre Deputados e Senadores; e ii) autorização para que o Relator-Geral do PLOA 2023 apresente emendas para ações voltadas à execução de políticas públicas no valor de R$9,85 bilhões, classificadas com o indicador de Resultado Primário 2. Assim, fazendo coro às visões do conjunto de Deputados, não tenho dúvidas de que a aprovação desta Emenda à Constituição contribuirá para a construção de um País mais justo, que equilibra a responsabilidade social com a responsabilidade fiscal. Abrimos espaço para o atendimento às necessidades urgentes de nosso País de modo compatibilizado com as regras fiscais. Ademais, olhamos também para o futuro, ao abrir espaço para a necessária modernização de nosso arcabouço legal referente ao regramento fiscal. (...) Por fim, sendo semelhantes os objetivos de ambas as proposições e sendo a apensada mais abrangente que a principal, consideramos adequado manter apenas a apensada. Portanto, pela Comissão Especial, votamos pela rejeição da PEC nº 24, de 2019, e pela aprovação da PEC nº 32, de 2022, na forma do substitutivo em anexo. Deputado Elmar Nascimento, Relator." Substitutivo do Relator à Proposta de Emenda à Constituição nº 32, de 2022. As Mesas da Câmara dos Deputados e do Senado Federal, nos termos do §3° do art. 60 da Constituição Federal, promulgam a seguinte Emenda ao texto constitucional: Altera o Ato das Disposições Constitucionais Transitórias para excluir despesas dos limites previstos no art. 107, define regras para a transição da Presidência da República aplicáveis à Lei Orçamentária de 2023 e dá outras providências. Art. 1° A Constituição Federal passa a vigorar com as seguintes alterações: "Art. 115.................................................................................................................................................................................. § 1º.......................................................................................................................................................................................... V - não incidirá sobre as doações destinadas, no âmbito do Poder Executivo da União, a projetos socioambientais ou aos destinados a mitigar os efeitos das mudanças climáticas, e às instituições federais de ensino. ................................................................................................................................................................................................." (NR) "Art. 166.................................................................................................................................................................................... .................................................................................................................................................................................................. § 9º As emendas individuais ao projeto de lei orçamentária serão aprovadas no limite de 2,0% (dois por cento) da receita corrente líquida do exercício anterior ao do encaminhamento do projeto, sendo que a metade deste percentual será destinada a ações e serviços públicos de saúde. § 9º-A Do limite a que se refere o § 9º deste artigo, 1,55% (um inteiro e cinquenta e cinco centésimos por cento) caberá às emendas de Deputados e 0,45% (quarenta e cinco centésimos por cento) às de Senadores. ..................................................................................................................................................................................................... § 11. É obrigatória a execução orçamentária e financeira das programações oriundas de emendas individuais, em montante correspondente ao limite a que se refere o § 9º deste artigo, conforme os critérios para a execução equitativa da programação definidos na lei complementar prevista no § 9º do art. 165, observado o disposto no § 9º-A deste artigo. ..................................................................................................................................................................................................... § 17. Os restos a pagar provenientes das programações orçamentárias previstas nos §§ 11 e 12 poderão ser considerados para fins de cumprimento da execução financeira até o limite de 1,0% (um por cento) da receita corrente líquida do exercício anterior ao do encaminhamento do projeto de lei orçamentária, para as programações das emendas individuais, e até o limite de 0,5% (cinco décimos por cento), para as programações das emendas de iniciativa de bancada de parlamentares de Estado ou do Distrito Federal. ........................................................................................................................................................................................................ § 19. Considera-se equitativa a execução das programações de caráter obrigatório que observe critérios objetivos e imparciais e que atenda de forma igualitária e impessoal as emendas apresentadas, independentemente da autoria, observado o disposto no § 9º-A deste artigo. ......................................................................................................................................................................................................." (NR) Art. 2° O Ato das Disposições Constitucionais Transitórias passa a vigorar com as seguintes alterações: "Art. 76. São desvinculados de órgão, fundo ou despesa, até 31 de dezembro de 2024, 30% (trinta por cento) da arrecadação da União relativa às contribuições sociais, sem prejuízo do pagamento das despesas do Regime Geral de Previdência Social, às contribuições de intervenção no domínio econômico e às taxas, já instituídas ou que vierem a ser criadas até a referida data. .........................................................................................................................................................................................................." (NR) "Art. 107........................................................................................................................................................................................... § 6°-A. Não se incluem no limite estabelecido no inciso 1 do caput deste artigo, a partir do exercício financeiro de 2023: I - despesas com projetos socioambientais ou relativos às mudanças climáticas custeadas por recursos de doações, bem como despesas com projetos custeados com recursos decorrentes de acordos judiciais ou extrajudiciais firmados em função de desastres ambientais; II - despesas das instituições federais de ensino e das Instituições Científicas, Tecnológicas e de Inovação (ICTs) custeadas por receitas próprias, de doações ou de convênios, contratos ou outras fontes, celebrados com demais entes da Federação ou entidades privadas; III - despesas custeadas por recursos oriundos de transferências dos demais entes da Federação para a União destinados à execução direta de obras e serviços de engenharia. § 6°-B. Não se incluem no limite estabelecido no inciso 1 do caput deste artigo as despesas com investimentos em montante que corresponda ao excesso de arrecadação de receitas correntes do exercício anterior ao que se refere a lei orçamentária, limitadas a 6,5% (seis inteiros e cinco décimos por cento) do excesso de arrecadação de receitas correntes do exercício de 2021. § 6°-C. As despesas previstas no § 6°-B não serão consideradas para fins de verificação do cumprimento da meta de resultado primário estabelecida no caput do art. 2° da Lei n° 14.436, de 9 de agosto de 2022. Art. 107-A. Até o fim de 2026, fica estabelecido, para cada exercício financeiro, limite para alocação na proposta orçamentária das despesas com pagamentos em virtude de sentença judiciária de que trata o art. 100 da Constituição Federal, equivalente ao valor da despesa paga no exercício de 2016, incluídos os restos a pagar pagos, corrigido, para o exercício de 2017, em 7,2% (sete inteiros e dois décimos por cento) e, para os exercícios posteriores, pela variação do Índice Nacional de Preços ao Consumidor Amplo (IPCA), publicado pela Fundação Instituto Brasileiro de Geografia e Estatística, ou de outro índice que vier a substituí-lo, apurado no exercício anterior a que se refere a lei orçamentária, devendo o espaço fiscal decorrente da diferença entre o valor dos precatórios expedidos e o respectivo limite ser destinado ao programa previsto no parágrafo único do art. 6° e à seguridade social, nos termos do art. 194, ambos da Constituição Federal, a ser calculado da seguinte forma: ................................................................................................................................... (NR) "Art. 111. A partir do exercício financeiro de 2018, até o exercício financeiro de 2022, a aprovação e a execução previstas nos §§ 9º e 11 do art. 166 da Constituição Federal corresponderão ao montante de execução obrigatória para o exercício de 2017, corrigido na forma estabelecida pelo inciso II do § 1º do art. 107 deste Ato das Disposições Constitucionais Transitórias. (NR) Art. 111-A. A partir do exercício financeiro de 2024, até o último exercício de vigência do Novo Regime Fiscal, a aprovação e a execução previstas nos §§ 9º e 11 do art. 166 da Constituição Federal corresponderão ao montante de execução obrigatória para o exercício de 2023, corrigido na forma estabelecida pelo inciso II do § 1º do art. 107 deste Ato das Disposições Constitucionais Transitórias." "Art. 121. As contas referentes aos patrimônios acumulados de que trata o § 2° do art. 239 da Constituição Federal cujos recursos não tenham sido reclamados por prazo superior a 20 (vinte) anos serão encerradas após o prazo de 60 (sessenta) dias da publicação de aviso no Diário Oficial da União, ressalvada reivindicação por eventual interessado legítimo dentro do referido prazo. Parágrafo único. Os valores referidos no caput deste artigo serão tidos por abandonados, nos termos do disposto no inciso III do caput do art. 1.275 da Lei n° 10.406, de 10 de janeiro de 2002 (Código Civil), e serão apropriados pelo Tesouro Nacional como receita primária para realização de despesas de investimento de que trata o § 6º-B do art. 107 do Ato das Disposições Constitucionais Transitórias, que não serão computadas nos limites previstos no art. 107 do ADCT, podendo o interessado reclamar ressarcimento à União no prazo de até 5 (cinco) anos do encerramento das contas." "Art. 122. As transferências financeiras realizadas pelo Fundo Nacional de Saúde e pelo Fundo Nacional de Assistência Social diretamente aos fundos de saúde e assistência social estaduais, municipais e distritais, para enfrentamento da pandemia da COVID-19, poderão ser executadas pelos entes federativos até 31 de dezembro de 2023." Art. 3° O limite estabelecido no inciso I do caput do art. 107 do Ato das Disposições Constitucionais Transitórias fica acrescido em R$ 145.000.000.000,00 (cento e quarenta e cinco bilhões de reais) para o exercício financeiro de 2023. Parágrafo único. As despesas decorrentes do aumento de limite previsto no caput não serão consideradas para fins de verificação do cumprimento da meta de resultado primário estabelecida no caput do art. 2º da Lei nº 14.436, de 9 de agosto de 2022, e ficam ressalvadas, no exercício financeiro de 2023, do disposto no inciso III do caput do art. 167 da Constituição Federal. Art. 4º Os atos editados em 2023 relativos ao programa de que trata o art. 2º da Lei nº 14.284, de 29 de dezembro de 2021, ou ao programa que vier a substituí-lo, e ao Programa Auxílio Gás dos Brasileiros, de que trata a Lei nº 14.237, de 19 de novembro de 2021, ficam dispensados da observância das limitações legais quanto à criação, à expansão ou ao aperfeiçoamento de ação governamental, inclusive quanto à necessidade de compensação. Parágrafo único. O disposto no caput deste artigo não se aplica a atos cujos efeitos financeiros tenham início a partir do exercício de 2024. Art. 5º Para o exercício financeiro de 2023, a ampliação de dotações orçamentárias sujeitas ao limite previsto no inciso I do caput do art. 107 do ADCT prevista nesta emenda constitucional poderá ser destinada ao atendimento de solicitações da equipe de transição de que trata a Lei nº 10.609, de 20 de dezembro de 2002, e das Comissões Permanentes do Congresso Nacional ou de suas Casas. § 1º Fica o Relator-Geral do Projeto de Lei Orçamentária de 2023 autorizado a apresentar emendas para a ampliação de dotações orçamentárias referidas no caput deste artigo. § 2º As emendas referidas no § 1º deste artigo: I - não se sujeitam aos limites aplicáveis às emendas ao projeto de lei orçamentária; II - devem ser classificadas de acordo com as alíneas "a" ou "b" do inciso II do § 4º do art. 7º da Lei nº 14.436, de 9 de agosto de 2022. § 3º O disposto no caput deste artigo não impede os cancelamentos necessários à abertura de créditos adicionais. § 4º As ações diretamente voltadas para políticas públicas para mulheres deverão constar entre as diretrizes sobre como a margem aberta será empregada. Art. 6º O Presidente da República deverá encaminhar ao Congresso Nacional, até 31 de agosto de 2023, projeto de lei complementar com objetivo de instituir regime fiscal sustentável para garantir a estabilidade macroeconômica do País e criar as condições adequadas ao crescimento socioeconômico, inclusive quanto à regra estabelecida no inciso III do art. 167 da Constituição Federal. Pa… - 14/06/2022
Emissão de parecer às Emendas do Senado Federal apresentadas ao Projeto de Lei Complementar nº 18-A, de 2022, sobre alteração da Lei nº 5.172, de 1966, e da Lei Complementar nº 87, de 1996, para reconhecimento como bens e serviços essenciais os relativos aos combustíveis, à energia elétrica, às comunicações e ao transporte coletivo.
Palavras-chave oficiais: PARECER DO RELATOR, EMENDA, SENADO FEDERAL, PLP 18/2022, PROJETO DE LEI COMPLEMENTAR, IMPOSTO SOBRE OPERAÇÕES RELATIVAS À CIRCULAÇÃO DE MERCADORIAS E SOBRE PRESTAÇÕES DE SERVIÇOS DE TRANSPORTE INTERESTADUAL E INTERMUNICIPAL E DE COMUNICAÇÃO (ICMS), TRIBUTAÇÃO, ENERGIA ELÉTRICA, COMBUSTÍVEL, TRANSPORTE PÚBLICO, SERVIÇOS DE COMUNICAÇÃO, SERVIÇOS ESSENCIAIS, PRODUTO ESSENCIAL.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Para proferir parecer. Sem revisão do orador.) - Vou proferir em plenário o parecer sobre as emendas do Senado Federal ao Projeto de Lei Complementar nº 18, de 11 de março de 2022, que altera a Lei nº 5.172, de 25 de outubro de 1966, e a Lei Complementar nº 87, de 13 de setembro de 1996, para considerar bens e serviços essenciais os relativos aos combustíveis, à energia elétrica, às comunicações e ao transporte coletivo. O autor é o Deputado Danilo Forte, e o Relator sou eu, o Deputado Elmar Nascimento. Vou direto ao voto. "II - Voto do Relator Primeiramente, cabe destacar o primoroso trabalho realizado pelo Relator, o Senador Fernando Bezerra Coelho, quando da análise do substitutivo ao PLP 18/22. Trata-se de uma matéria complexa, mas de suma importância para o aprimoramento da tributação sobre itens essenciais, que trará indubitavelmente benefícios para toda a sociedade e, consequentemente, para o País. Reconhecemos ainda a qualidade do debate realizado no âmbito do Senado Federal, bem como das emendas propostas ao substitutivo do texto aprovado por esta Câmara dos Deputados. Antes de adentrar no mérito do substitutivo apresentado pelo Senado Federal, cabe registrar que ele não incorre em vícios de inconstitucionalidade, conformando-se com o ordenamento jurídico vigente e com os parâmetros da boa técnica legislativa. Entendemos, adicionalmente, que a proposição não apresenta incompatibilidades ou inadequações financeiras e orçamentárias, pois está em consonância com a Lei de Responsabilidade Fiscal - Lei Complementar nº 101, de 4 de maio de 2000 -, a Lei do Plano Plurianual, a Lei de Diretrizes Orçamentárias e a Lei Orçamentária Anual. III - Conclusão do voto Em face ao exposto, o voto é: I. Pela Comissão de Ciência e Tecnologia, Comunicação e Informática, nosso voto é: a) pela aprovação: i. da Emenda do Senado nº 4, com exceção do § 1º do art. 3º do PLP 18/22, com a redação dada pela respectiva emenda, fazendo-se a devida renumeração dos parágrafos: os atuais §§ 2º, 3º e 4º (antigos §§ 1º, 2º e 3º do texto da Câmara) voltam a ser §§ 1º, 2º e 3º; os atuais §§ 5º, 6º e 7º do texto do Senado passam a ser §§ 4º, 5º e 6º; o atual § 8º (antigo § 4º do texto da Câmara) passa a ser § 7º; ii. da Emenda do Senado nº 5; iii. da Emenda do Senado nº 6; iv. da Emenda do Senado nº 7; v. da Emenda do Senado nº 8; vi. da Emenda do Senado nº 9; vii. da Emenda do Senado nº 10; viii. da Emenda do Senado nº 11; ix. da Emenda do Senado nº 12, com exceção dos §§ 2º, 3º, 4º e 5º do art. 9º-A da Lei Complementar nº 192, de 2022, constante do art. 8º do PLP 18/22, com a redação dada pela respectiva emenda, renumerando-se o § 1º como 'parágrafo único'; x. da Emenda do Senado nº 13; xi. da Emenda do Senado nº 15. b) pela rejeição: i. da Emenda do Senado nº 1; ii. da Emenda do Senado nº 2; iii. da Emenda do Senado nº 3; iv. do § 1º do art. 3º do projeto com a redação dada pela Emenda do Senado nº 4; v. dos §§ 2º, 3º, 4º e 5º do art. 9º-A da Lei Complementar nº 192, de 2022, contido no art. 8º do projeto, com a redação dada pela Emenda do Senado nº 12; vi. da Emenda do Senado nº 14. II. Pela Comissão de Minas e Energia, nosso voto é: a) pela aprovação: i. da Emenda do Senado nº 4, com exceção do § 1º do art. 3º do PLP 18/22, com a redação dada pela respectiva emenda, fazendo-se a devida renumeração dos parágrafos: os atuais §§ 2º, 3º e 4º (antigos §§ 1º, 2º e 3º do texto da Câmara) voltam a ser §§ 1º, 2º e 3º; os atuais §§ 5º, 6º e 7º do texto do Senado passam a ser §§ 4º, 5º e 6º; o atual § 8º (antigo § 4º do texto da Câmara) passa a ser § 7º; ii. da Emenda do Senado nº 5; iii. da Emenda do Senado nº 6; iv. da Emenda do Senado nº 7; v. da Emenda do Senado nº 8; vi. da Emenda do Senado nº 9; vii. da Emenda do Senado nº 10; viii. da Emenda do Senado nº 11; ix. da Emenda do Senado nº 12, com exceção dos §§ 2º, 3º, 4º e 5º do art. 9º-A da Lei Complementar nº 192, de 2022, constante do art. 8º do PLP 18/22, com a redação dada pela respectiva emenda, renumerando-se o § 1º como 'parágrafo único'; x. da Emenda do Senado nº 13; xi. da Emenda do Senado nº 15. b) pela rejeição: i. da Emenda do Senado nº 1; ii. da Emenda do Senado nº 2; iii. da Emenda do Senado nº 3; iv. do § 1º do art. 3º do projeto com a redação dada pela Emenda do Senado nº 4; v. dos §§ 2º, 3º, 4º e 5º do art. 9º-A da Lei Complementar nº 192, de 2022, contido no art. 8º do projeto, com a redação dada pela Emenda do Senado nº 12; vi. da Emenda do Senado nº 14. III. Pela Comissão de Finanças e Tributação - CFT, nosso voto é pela adequação financeira e orçamentária de todas as emendas do Senado Federal apresentadas ao Projeto de Lei Complementar nº 18, de 2022; e, no mérito: a) pela aprovação: i. da Emenda do Senado nº 4, com exceção do § 1º do art. 3º do PLP 18/22, com a redação dada pela respectiva emenda, fazendo-se a devida renumeração dos parágrafos: os atuais §§ 2º, 3º e 4º (antigos §§ 1º, 2º e 3º do texto da Câmara) voltam a ser §§ 1º, 2º e 3º; os atuais §§ 5º, 6º e 7º do texto do Senado passam a ser §§ 4º, 5º e 6º; o atual § 8º (antigo § 4º do texto da Câmara) passa a ser § 7º; ii. da Emenda do Senado nº 5; iii. da Emenda do Senado nº 6; iv. da Emenda do Senado nº 7; v. da Emenda do Senado nº 8; vi. da Emenda do Senado nº 9; vii. da Emenda do Senado nº 10; viii. da Emenda do Senado nº 11; ix. da Emenda do Senado nº 12, com exceção dos §§ 2º, 3º, 4º e 5º do art. 9º-A da Lei Complementar nº 192, de 2022, constante do art. 8º do PLP 18/22, com a redação dada pela respectiva emenda, renumerando-se o § 1º como 'parágrafo único'; x. da Emenda do Senado nº 13; xi. da Emenda do Senado nº 15. b) pela rejeição: i. da Emenda do Senado nº 1; ii. da Emenda do Senado nº 2; iii. da Emenda do Senado nº 3; iv. do § 1º do art. 3º do projeto com a redação dada pela Emenda do Senado nº 4; v. dos §§ 2º, 3º, 4º e 5º, do art. 9º-A da Lei Complementar nº 192/22, contido no art. 8º do projeto, com a redação dada pela Emenda do Senado nº 12; vi. da Emenda do Senado nº 14. IV. Pela Comissão de Constituição e Justiça e de Cidadania - CCJC, pela constitucionalidade, juridicidade e boa técnica legislativa de todas as emendas do Senado Federal apresentadas ao PLP 18/22, com as emendas de redação que ora apresento. Plenário, em 14 de junho de 2022. Deputado Elmar Nascimento Relator" É o parecer, Sr. Presidente, salvo melhor juízo. - 25/05/2022
Orientação de bancada na votação da Emenda de Redação nº 1, apresentada ao Projeto de Lei Complementar nº 18, de 2022, sobre a alteração da Lei nº 5.172, de 1966, e da Lei Complementar nº 87, de 1996, com vista à inclusão de combustíveis, energia elétrica, comunicações e transporte coletivo no rol de bens e serviços essenciais.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, EMENDA DE REDAÇÃO, PLP 18/2022, PROJETO DE LEI COMPLEMENTAR, UNIÃO BRASIL, VOTO FAVORAVEL.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Sem revisão do orador.) - Presidente, permita-me explicar: eu havia colocado no texto o trecho "fica autorizada a União a deduzir os 5%", mas eu o reescrevi para dizer que a União deduzirá, transformando uma emenda autorizativa em impositiva. Eu confio muito no Governo, mas é melhor deixar a redação assim do que ser tomado por alguma surpresa lá na frente. Eu peço a todos que encaminhem o voto "sim". - 25/05/2022
Não acatamento pelo orador, Relator da matéria, da Emenda de Plenário nº 10, apresentada ao Projeto de Lei Complementar nº 211, de 2021, sobre o estabelecimento de limites de tributação de bens essenciais, especialmente de energia elétrica, petróleo, telecomunicações e gás natural.
Palavras-chave oficiais: EMENDA DE PLENÁRIO, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), PLP 211/2021, PROJETO DE LEI COMPLEMENTAR, TRIBUTAÇÃO, PRODUTO ESSENCIAL, SERVIÇOS ESSENCIAIS, ENERGIA ELETRICA, PETRÓLEO, GÁS LIQUEFEITO DE PETRÓLEO (GLP), TELECOMUNICAÇÃO, CONTESTAÇÃO.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Sem revisão do orador.) - Presidente, nós tanto concordamos com o tema quanto já votamos aqui a reforma tributária, que está no Senado hoje, que implanta a tributação de dividendos. Contudo, a pretensão do Deputado Afonso Florence encontra óbice no art. 153, § 2º, inciso I, da Constituição Federal de 1988, que dispõe que o Imposto de Renda deverá atender aos critérios da generalidade, universalidade e progressividade. Nesses termos, não é cabível a discriminação por setor, conforme pretende a emenda. Eu gostaria, acho que tínhamos de fazê-lo, mas, infelizmente, não se analisa o seu mérito, se é cabível ou não a tributação de dividendos, mas apenas a impossibilidade na forma em que foi apresentada, por atentar contra o princípio da generalidade obtida por toda e qualquer pessoa, que é de observância obrigatória para o Imposto de Renda. Inclusive, já passou na Câmara dos Deputados, como eu referi aqui, por meio do PL 2.337/21, a possibilidade de tributação de dividendos. Essa medida, em escopo mais amplo, está sendo tratada na reforma da tributação do Imposto de Renda de Pessoa Jurídica. Esperamos que o Senado vote. Infelizmente, aqui, apesar de concordar totalmente com V.Exa., não há como acatarmos essa emenda. - 25/05/2022
Rejeição pelo orador, Relator da matéria, da Emenda de Plenário nº 2 apresentada ao Projeto de Lei Complementar nº 211, de 2021, sobre o estabelecimento de limites de tributação de bens essenciais, especialmente de energia elétrica, petróleo, telecomunicações e gás natural.
Palavras-chave oficiais: EMENDA DE PLENÁRIO, POLITICA DE PREÇO, DOLAR, COMBUSTIVEL, PLP 211/2021, PROJETO DE LEI COMPLEMENTAR, TRIBUTAÇÃO, PRODUTO ESSENCIAL, SERVIÇOS ESSENCIAIS, ENERGIA ELETRICA, PETRÓLEO, GÁS LIQUEFEITO DE PETRÓLEO (GLP), TELECOMUNICAÇÃO, REJEIÇÃO.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Pela ordem. Sem revisão do orador.) - Presidente, como Relator, essa emenda eu não acatei porque acho que esse mérito precisa discutido. A questão do preço da PETROBRAS realmente é um negócio absurdo - eu me somo ao Líder da Minoria ao dizer que é preciso discutir -, agora, ela não é um jabuti, é um rinoceronte! Trazendo um tema desses para o projeto, eles não estão querendo botar um jabuti, mas um rinoceronte. Foi por isso que eu rejeitei, Presidente. - 25/05/2022
Encaminhamento da votação do requerimento de destaque para votação em separado da Emenda de Plenário nº 13, apresentada ao Projeto de Lei Complementar nº 211, de 2021, sobre o estabelecimento de limites de tributação de bens essenciais, especialmente de energia elétrica, petróleo, telecomunicações e gás natural.
Palavras-chave oficiais: ENCAMINHAMENTO DE VOTAÇÃO, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, EMENDA DE PLENARIO, PLP 211/2021, PROJETO DE LEI COMPLEMENTAR, CONTRÁRIO.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Sem revisão do orador.) - Presidente, eu confesso a V.Exas. que essa emenda é absolutamente meritória. Aliás, eu tinha escrito praticamente dessa forma, como a emenda apresentada pelo MDB. Qual é o problema? É claro que passamos por um processo de negociação com o Governo para evitar vetos, e o Governo apontou um problema, um óbice de ordem legal. Nós temos o teto de gastos pressionado, e não há espaço fiscal porque toda transferência voluntária entra como despesa. Então, se aprovarmos do jeito que o MDB aprovou e que é justo para com os Estados que não devem, o Governo vai ser obrigado a vetar por conta da lei do teto de gastos. E, para salvar três ou quatro Estados que merecem porque não devem, vai cair um artigo que beneficia todos os Estados. Então, quem votar a favor dessa emenda vai possibilitar que se atenda ao Pará, que não deve, ao Amazonas, que não deve, ao Amapá, que não deve. Por via de consequência, o Governo vetando vai prejudicar todos os outros. E o Governo é obrigado a vetar porque afronta a lei do teto de gastos. É esse o esclarecimento que eu quero trazer, com dor no coração, porque eu queria atender e considero meritória, acho que o Estado que fez o seu dever fiscal também deveria ser beneficiado, mas por conta da lei do teto de gasto, infelizmente, não é. - 25/05/2022
Orientação de bancada na votação do requerimento de destaque para votação em separado da Emenda de Plenário nº 11, apresentada ao Projeto de Lei Complementar nº 211, de 2021, sobre o estabelecimento de limites de tributação de bens essenciais, especialmente de energia elétrica, petróleo, telecomunicações e gás natural.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, EMENDA DE PLENÁRIO, PLP 211/2021, PROJETO DE LEI COMPLEMENTAR, GOVERNO, BASE DE APOIO POLÍTICO, VOTO CONTRÁRIO.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Pela ordem. Sem revisão do orador.) - Sr. Presidente, como Relator nós não acatamos essa emenda porque os Estados estão com o caixa abarrotado de dinheiro. Hoje, existem 320 bilhões no caixa dos Estados. Votamos a Lei Kandir, votamos a compensação do ICMS, votamos a cessão onerosa para compensar ICMS que não caiu, tudo isso a beneficiar os Estados. Votamos também o FUNDEB, Presidente, V.Exa. se recorda disso. Agora chegou a hora de os Estados darem uma pequena contribuição com uma queda de receita que não vai haver. Por falar em inflação, Deputado Renildo, o Ministério da Economia, o BTG Pactual e todos os especialistas fizeram uma conta mostrando que, com essa medida, o IPCA vai cair 1,6% este ano. Isso vai dar reflexo na inflação, vai dar reflexo nos juros que o Estado vai deixar de pagar, vai beneficiar os outros Estados. Tivemos ainda o cuidado de impor uma barreira de 5%, na certeza de que não vai haver queda nenhuma. O cidadão, em vez de gastar dinheiro pagando imposto, vai gastar com outro bem de consumo e vai pagar imposto do mesmo jeito. Por isso, encaminhamos "não". Eu queria aproveitar e orientar todos os partidos da base. Votamos "não" à emenda, Presidente. Orientamos "não" para todos os partidos da base. - 25/05/2022
Emissão de parecer ao Projeto de Lei Complementar nº 211, de 2021, sobre o estabelecimento de limite de tributação de bens essenciais, especialmente de energia elétrica, petróleo, telecomunicações e gás natural.
Palavras-chave oficiais: PLP 211/2021, PROJETO DE LEI COMPLEMENTAR, TRIBUTAÇÃO, PRODUTO ESSENCIAL, SERVIÇOS ESSENCIAIS, ENERGIA, PETRÓLEO, GÁS LIQUEFEITO DE PETRÓLEO (GLP), TELECOMUNICAÇÃO, GARANTIA, ACESSO, POPULAÇÃO, PARECER (PROPOSIÇÃO LEGISLATIVA), LEITURA. SUBSTITUTIVO, PLP 18/2022, PROJETO DE LEI COMPLEMETAR, CARACTERIZAÇÃO, SERVIÇOS ESSENCIAIS, PRODUTO ESSENCIAL, ENERGIA ELÉTRICA, COMBUSTÍVEL, TRANSPORTE PÚBLICO, SERVIÇOS DE COMUNICAÇÃO, FINALIDADE, INCIDÊNCIA, IMPOSTO SOBRE OPERAÇÕES RELATIVAS À CIRCULAÇÃO DE MERCADORIAS E SOBRE PRESTAÇÕES DE SERVIÇOS DE TRANSPORTE INTERESTADUAL E INTERMUNICIPAL E DE COMUNICAÇÃO (ICMS), TRIBUTAÇÃO.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Para proferir parecer. Sem revisão do orador.) - Presidente Arthur Lira, hoje é um dia histórico para esta Casa. Estou no meu segundo mandato, no meu oitavo ano como Deputado Federal e nunca participei de uma votação em que nos é possibilitado votar para reduzir impostos, votar para permitir ao povo brasileiro que pague menos imposto. Esta é uma situação inédita. E por que nós chegamos a isso? Porque o Presidente desta Casa avocou para si essa responsabilidade, tendo em vista as manifestações reiteradas da população brasileira no sentido de que não suporta mais pagar tanto imposto. O aumento do preço do combustível e da energia no ano de 2021 ultrapassa a média de 50%, e a nossa inflação não chega aos dois dígitos. De outro lado, a reposição salarial, sobretudo do salário mínimo, daqueles que ganham menos, está na casa dos 5%. Como é que vai fechar essa conta no Estado onde o transporte é eminentemente rodoviário? Como é que vai fechar essa conta? O Congresso Nacional pode se manter inerte diante dessa situação? Hoje, na hora em que nós formos votar, daqui a pouco, o parecer e o substitutivo ao PLP 18/22, o que nós estaremos decidindo é quem vota com a população brasileira para reduzir impostos ou não. Assisti e ouvi, com toda a atenção, os Líderes da Oposição, no meu gabinete, na Liderança e aqui no plenário, hoje, dizerem que, no passado recente, o Governo Federal fez a sua parte, tirando PIS e COFINS, e ainda assim o preço aumentou, porque o problema não está aí. Ora, se nós votamos um projeto hoje e ele reconhece que vai implicar a redução do preço da gasolina em quase 20%, que vai implicar diretamente a redução do preço na bomba, no dia subsequente, em 70 centavos, é claro que tem efeito! E a política de paridade da PETROBRAS é outra coisa que precisa e deve ser discutida, porque, se nós continuarmos a manter as atuais alíquotas de impostos e ainda assim vier - porque não vai deixar de vir - o aumento, aí é que a situação ficará pior para a população. Mas qual é o objeto desse projeto? Não se trata de invadir competência estadual, não se trata de ferir pacto federativo. Ele vai na linha e na direção do que estabeleceu o Supremo Tribunal Federal. O Código Tributário Nacional, na década de 60, não estabelecia como bens e serviços essenciais o que é objeto desse projeto de lei complementar. Em boa hora, o Deputado Danilo Forte trouxe à avaliação desta Casa, por sua iniciativa, o Projeto de Lei Complementar nº 18, que, na linha do que recentemente foi decidido pelo Supremo Tribunal Federal, tem o objetivo de dar a esta Casa e ao Senado Federal a oportunidade votar para decidir se reconhecem como bens ou serviços essenciais combustível, energia, telecomunicações e transporte coletivo. É isso que nós vamos decidir aqui hoje, porque quem decidiu, interpretando a Constituição, o valor máximo da alíquota para o que é considerado essencial foi o Supremo Tribunal Federal - ponto. É isso que nós estamos decidindo e é isso que estamos votando. Há outras coisas que precisam ser discutidas e, sobretudo, investigadas: se a PETROBRAS está ferindo a concorrência, se está mantendo preços abusivos e qual é a solução para isso. Nós temos que fazer também essa discussão. Aliás, o Presidente Arthur Lira tem feito e praticamente tem emparedo o Ministério de Minas e Energia e o Ministério da Economia. Ou foi diferente quando nós votamos a urgência do PDL para conter aumento do preço de energia elétrica, que tem questionável eficácia jurídica? O que não dá é, tendo a possibilidade de fazer outra coisa, não fazer. Mérito. O que nós vamos discutir daqui a pouco é se é correto não considerar a gasolina um bem essencial e permitir que a sua taxação seja a mesma de bebida alcoólica; que a taxação de combustível e energia elétrica seja a mesma de fumo, seja a mesma de perfume ou de qualquer outro produto supérfluo. Isso é o que está em discussão aqui hoje. Portanto, hoje nós teremos a oportunidade de votar a favor da população brasileira ou de votar a favor de quem a escorcha com uma legislação tributária de Robin Hood às avessas, em que se tira do pobre para dar ao rico. Trata-se dessa questão aqui hoje. Nesse sentido, passo à leitura da conclusão do nosso parecer: "II.4 - Conclusão Ante o exposto: a) Pela Comissão de Ciência e Tecnologia, Comunicação e Informática, nosso voto é pela rejeição do PLP 211/21, do PLP 72/22 e do PLP 73/22 e pela aprovação do PLP 18/22; b) Pela Comissão de Minas e Energia, nosso voto é pela rejeição do PLP 211/21, do PLP 72/22 e do PLP 73/22 e pela aprovação do PLP 18/22; c) Pela Comissão de Finanças e Tributação, somos pela não implicação financeira ou orçamentária da matéria em aumento ou diminuição da receita e da despesa pública da União, não cabendo pronunciamento quanto à adequação financeira ou orçamentária do PLP 211/21 e dos apensados; e, no mérito, somos pela rejeição do PLP 211/21, do PLP 72/22 e do PLP 73/22 e pela aprovação do PLP 18/22, na forma do substitutivo anexo; d) Pela Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade e boa técnica legislativa do PLP 211/21, de todos os apensados e do substitutivo da CFT. Sala das Sessões, em 24 de maio de 2022. Deputado Elmar Nascimento Relator" Esse é o parecer, Sr. Presidente. - 23/03/2022
Orientação de bancada na votação do requerimento de preferência para votação do texto original da Proposta de Emenda à Constituição nº 22, de 2011, sobre a remuneração dos Agentes Comunitários de Saúde e dos Agentes de Combate às Endemias.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE PREFERÊNCIA, PROPOSIÇÃO ORIGINAL, PEC 22/2011, PROPOSTA DE EMENDA À CONSTITUIÇÃO, UNIÃO BRASIL, VOTO FAVORÁVEL.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (UNIÃO - BA. Pela ordem. Sem revisão do orador.) - Sr. Presidente, o União Brasil se associa a todos os partidos que já se manifestaram, para também apoiar a classe dos agentes comunitários de saúde, uma classe que foi criada sem muito apoio e que presta um serviço muito importante, sobretudo nas comunidades do interior do Brasil. Com muito orgulho, o nosso partido encaminha favoravelmente à aprovação do destaque de preferência, pois o texto original está mais bem fundamentado e será melhor para essas categorias. - 09/11/2021
Orientação de bancada na votação do substitutivo adotado pela Comissão de Educação ao Projeto de Lei nº 10.880, de 2018, sobre a destinação, para o pagamento dos profissionais do magistério da educação básica pública, de recursos não utilizados do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação - FUNDEB, ressalvado o destaque.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, SUBSTITUTIVO, PL 10880/2018, PROJETO DE LEI ORDINÁRIA, DEMOCRATAS (DEM), VOTO FAVORÁVEL.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (DEM - BA. Pela ordem. Sem revisão do orador.) - Sr. Presidente, veio em boa hora este projeto de lei que vai garantir a participação dos professores no recebimento de recursos dos precatórios, fazendo uma justiça grande. O Democratas não ficaria de fora. Por isso, associa-se a todos os partidos que encaminham, neste instante, o voto favorável para beneficiar a classe do magistério brasileiro. - 14/09/2021Comissão Geral
Debate do funcionamento de usinas termoelétricas; dos preços de combustíveis e de outros temas relacionados à empresa Petróleo Brasileiro S/A - PETROBRAS.
Palavras-chave oficiais: COMISSÃO GERAL, DEBATE, USINA TERMELÉTRICA, PREÇO, COMBUSTÍVEL, PETRÓLEO BRASILEIRO (PETROBRAS), CRISE ENERGETICA, CRISE HÍDRICA, PREÇO, GÁS LIQUEFEITO DE PETRÓLEO (GLP), GASODUTO DE TRANSPORTE, LEI DO GÁS NATURAL, BLECAUTE, MONOPÓLIO, MINISTÉRIO DE MINAS E ENERGIA.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (DEM - BA) - Presidente, eu queria parabenizar V.Exa. pela iniciativa de transformar esta reunião, requerida por diversos Parlamentares da Comissão de Minas e Energia, em Comissão Geral. Quero dizer que não tenho nenhum reparo a fazer quanto à exposição do Presidente da PETROBRAS com referência à condução da empresa, do ponto de vista de uma empresa que tenha um norte que vise ao lucro, uma empresa que tenha o comportamento de uma empresa privada. A pergunta que não quer calar em cada um dos lugares aonde chegamos, quando somos questionados quanto ao preço do gás e à crise hídrica, que é iminente em nosso País, é se a condução da PETROBRAS vai ao encontro dos superiores interesses do seu sócio majoritário, que é o povo brasileiro. Esta pergunta é o objetivo desta Comissão Geral aqui hoje. Eu quero trazer algumas questões importantes relacionadas a isso. Parece que nós brasileiros não entendemos nada de gás. Imagine V.Exa., Presidente, que o gás natural liquefeito importado do Catar, que fica a 3.500 quilômetros de distância, é vendido no Brasil a 3,6 dólares - este é o preço médio do serviço de exploração, liquefação, transporte, estocagem e requalificação. Como se pode explicar, então, que o consumidor brasileiro tenha que pagar de 8 a 10 dólares pelo gás do pré-sal? Eu tenho uma tabela aqui que eu gostaria de estender ao Presidente da PETROBRAS. Trata-se do preço de compra da PETROBRAS dos produtores do pré-sal: da Petrosynergy, em Pitiguari, 2,49 dólares; da Repsol, 2,20; da Chevron, 1,22; da Epavi, na Shell, no campo de produção de BC10, 3 centavos de dólar. Nós temos notícia de que a Agência Nacional do Petróleo autorizou a Shell a importar 22 bilhões de metros cúbicos de gás natural até março de 2024. O fato é que a PETROBRAS compra por um preço médio de 2,50 dólares e vende por 10, só porque passa no gasoduto de transporte da PETROBRAS. Isso não é possível! Nós votamos aqui a Lei do Gás, e foi prometido pela Economia que haveria uma redução no preço do gás. De lá para cá, o valor do preço do gás já aumentou quase 60%, enquanto a PETROBRAS está tendo um lucro absurdo! Diante disso, nós não vamos dizer que se trata do patrimônio brasileiro, porque há os sócios minoritários. O sócio majoritário, este, sim, é o consumidor brasileiro, é o povo brasileiro, que está tendo que pagar por este absurdo. Eu queria chamar a atenção para outra coisa, que, para mim, é um escândalo e não é de responsabilidade de V.Exa., Presidente Joaquim Silva e Luna, mas que aconteceu na PETROBRAS antes de V.Exa. chegar. No ano de 2009, a lei prorrogou, por 30 anos, todas as autorizações dos gasodutos da PETROBRAS sem nenhum pagamento adicional para a União. O monopólio do transporte de gás é da União, e havia uma concessão da PETROBRAS de 30 anos. Mesmo tendo beneficiado a petroleira com esta vantagem, que é de uma sociedade, e não do povo brasileiro, porque existem os sócios minoritários, a estatal não reduziu 1 real na tarifa do transporte do gás natural. Ao contrário, a PETROBRAS se aproveitou disso e cometeu uma apropriação indébita: ela vendeu gasodutos para empresas privadas, a NTS e a TAG, por cerca de 90 bilhões. A PETROBRAS vendeu o que não era dela! O ato autorizativo é exclusivo do concessionário. Se ela pretendia vender os gasodutos, deveria tê-los devolvido à União, que é a real proprietária. A União, no máximo, poderia indenizá-la pela parcela do investimento ainda não amortizada, o que, neste caso, não existia, porque os gasodutos estavam completamente amortizados. Todos eles eram antigos e já estavam pagos. Apesar de pagos, os novos compradores não reduziram em 1 centavo as tarifas cobradas! Presidente, por que não se utilizam estes 90 bilhões, que estão no balanço da PETROBRAS mas são patrimônio da União, para fazer uma política de redução do preço dos combustíveis e do preço do gás, beneficiando-se todos os consumidores brasileiros? Eu tenho em minhas mãos documentos de 21 de junho de 2021 dos distribuidores de gás. Todos eles alertavam a ANP e a PETROBRAS para o crime que estava sendo cometido, a apropriação indébita pela PETROBRAS de algo que não era dela, mas, sim, um patrimônio da União. Quando nós falamos em PETROBRAS, repito, há os minoritários, que foram beneficiários de uma venda que não era dela. Com o objetivo de tentar chegar a uma conclusão sobre uma pergunta que eu mencionei no início e que não quer calar, se a condução da política da PETROBRAS vai ao encontro dos interesses do sócio majoritário, que é o povo brasileiro, nós elaboramos algumas perguntas a que eu gostaria que V.Exa., se possível, respondesse. 1. Com relação à térmica e à crise energética, qual é o tamanho do parque termoelétrico da PETROBRAS hoje? Quantos gigawatts ele fornece para o sistema interligado nacional? 2. A parada técnica da Plataforma de Mexilhão afetou quantas térmicas da PETROBRAS e de outras empresas? 3. Com a atual crise hídrica, por que a parada técnica não foi postergada? É um absurda a paralisação do Rota 1, e, com a crise hídrica iminente, com a perspectiva até mesmo de apagão, a retirada de 3 mil gigawatts de fornecimento! Por que não se jogou essa manutenção para janeiro? 4. O deslocamento do navio de regras do Pecém para o Sudeste não afetou o fornecimento para as térmicas do Nordeste? 5. A redução da oferta de gás com a parada da Plataforma de Mexilhão afeta outros segmentos, além das termoelétricas? 6. Quais as medidas que foram adotadas para a substituição da energia elétrica por outros combustíveis nas unidades consumidoras da PETROBRAS? 7. Quais as indústrias que a PETROBRAS identificou como potencial de redução do consumo de energia elétrica substituindo-se a produção de energia por outros combustíveis? Há outras perguntas relacionadas à oferta e a contratos de gás. 8. Em agosto, a PETROBRAS comunicou às distribuidoras da Região Nordeste que deixará de suprir a região. O que motivou esta decisão? 9. A PETROBRAS fez alguma análise técnica dos impactos desta decisão para o mercado de gás? 10. Esta decisão não contraria o TCC assinado com o CADE, reforçando-se o poder de monopólio da PETROBRAS? 11. A PETROBRAS apresentou propostas para as chamadas públicas de aquisição de gás realizadas pelas distribuidoras? 12. É fato que as propostas que desvinculam o custo molécula do gás a ser adquirido do custo de transporte foram retiradas e ofertadas apenas para contratos, entre aspas, ''casados'' de moléculas mais transporte? Qual foi o motivo da retirada da primeira proposta? 13. Para a PETROBRAS, este tipo de contrato, entre aspas, ''moléculas mais transporte'' não desfavorece o modelo de transporte de entrada e de saída defendido pela companhia nem descumpre o TCC, ao restringir a operação de outros agentes? 14. A PETROBRAS, no momento, é a única carregadora de gás em atividade no País. A companhia informa à ANP dados sobre a capacidade real que ocupa dos gasodutos de transporte? Estes dados são confidenciais? Como nós votamos aqui a Lei do Gás, em que se autoriza a venda dos gasodutos, a PETROBRAS não informou que tem um contrato assinado e que praticamente continua a ter o monopólio do uso desses gasodutos. Presidente, com as respostas a estas perguntas é que nós vamos tentar enxergar aquilo de que hoje eu absolutamente estou convencido, ou seja, que a política da PETROBRAS não é suficiente. Não me convence o argumento de que ela está gerando impostos para o País, porque qualquer grande empresa privada gera imposto para o País, como a Companhia Vale do Rio Doce. Senão, bastaria privatizarmos a PETROBRAS. O que nós queremos saber é como uma estatal indutora do desenvolvimento, que tem que pensar no social, no povo brasileiro, seu maior acionista, se esta política está associada a estes preceitos - é isso que o Governo quer -, sobretudo para assegurarmos um planejamento ou uma política associada com o Ministério de Minas e Energia, de sorte a evitarmos que a crise hídrica que nos assombra com um apagão jogue fora todo o trabalho empreendido tanto aqui no Congresso, como pelo Governo e pelo Ministério de Minas e Energia. Muito obrigado, Presidente. - 21/06/2021
Agradecimento à Presidência pela designação do orador para a relatoria da Medida Provisória nº 1.031, de 2021, sobre a desestatização da empresa Centrais Elétricas Brasileiras S/A - ELETROBRAS. Agradecimento ao Ministro de Minas e Energia, Bento Albuquerque; ao Ministro da Economia, Paulo Guedes; ao Líder do Governo na Casa, Deputado Ricardo Barros, e aos demais Líderes partidários, a Senadores e Deputados pela colaboração com o orador na elaboração do parecer apresentado à proposição.
Palavras-chave oficiais: MPV 1031/2021, MEDIDA PROVISÓRIA, DESESTATIZAÇÃO, CENTRAIS ELÉTRICAS BRASILEIRAS (ELETROBRAS), CONCESSÃO (ADMINISTRAÇÃO PÚBLICA), GERAÇÃO DE ENERGIA ELÉTRICA, PRIVATIZAÇÃO, RELATORIA, AGRADECIMENTO, RICARDO BARROS, LÍDER DO GOVERNO, BENTO ALBUQUERQUE, MINISTRO DE ESTADO DE MINAS E ENERGIA, PAULO GUEDES, MINISTRO DE ESTADO DA ECONOMIA, ELMAR NASCIMENTO, DEPUTADO FEDERAL, ORADOR, ATUAÇÃO PARLAMENTAR.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (DEM - BA. Pela ordem. Sem revisão do orador.) - Sr. Presidente, eu queria aproveitar, ao encerramento da votação dessa medida provisória, para agradecer a V.Exa. a confiança. Trata-se de uma matéria muito difícil, que há 20 anos tramitava nesta Casa, e conseguiu-se chegar a bom termo. Eu procurei me dedicar para que pudéssemos manter o espírito da medida provisória que foi encaminhada, ela que vinha sendo discutida desde o Governo do Presidente Fernando Henrique e foi reativada durante o Governo do Presidente Michel Temer. O Presidente Bolsonaro havia mandado um projeto de lei, mas não tinha conseguido que ele fosse votado. Agora, durante a Presidência de V.Exa., chega essa medida provisória, e V.Exa. me dá essa missão. Conseguimos chegar a bom termo, principalmente fazendo recuperar a capacidade de investimento da ELETROBRAS num momento de maior crise hídrica da nossa história. Felizmente, hoje só não há apagão porque o Brasil, na última década, não cresceu. Mas, com a previsão de crescimento do PIB da ordem de 4%, precisamos recuperar a capacidade daquela que é a maior empresa geradora de energia. Todas as nossas ações aqui, toda a participação do Congresso Nacional, historicamente, sempre foram no sentido de melhorar textos. E aí vem muita gente de fora, muitas fake news, muito lobby, muita gente interessada em que não aprimorássemos o texto. Fizemos a redução da tarifa por meio de intervenção na CDE, fizemos a prorrogação dos fundos, que já estavam previstos por apenas 10 anos. Todo mundo fala em revitalização do São Francisco, e nós que somos do Nordeste sabemos o que significa isso. Mas, efetivamente, pelas nossas mãos, agora há um fundo que será ad infinitum, até a completa recuperação do São Francisco, da ordem de 350 milhões de reais por ano. São intervenções como essa que fazem valer a pena o mandato. Além de agradecer a V.Exa., quero agradecer ao Ministro Bento e sua equipe, do Ministério de Minas e Energia, que nos deram todo o suporte. Quero agradecer ao Ministro Paulo Guedes e seus assessores, do Ministério da Economia, que também nos auxiliaram. Quero agradecer ao Líder do Governo Ricardo Barros. Quero agradecer aos Senadores e ao Líder Marcos Rogério, que foi o Relator no Senado e que dialogou conosco o tempo todo, para que chegássemos a bom termo nessa matéria. Quero agradecer a todos os companheiros da base, que sempre deram suporte e sustentação ao nosso texto, via cada um dos Líderes. Quero agradecer aos Líderes da Oposição, que defenderam o seu modo de pensar, a sua ideologia. Pensamos de forma diferente, mas, sobretudo aqui, defendemos, cada um, o superior interesse do nosso País. Procuramos fazer o texto o melhor possível. Portanto, Presidente, encerro as minhas palavras com a consciência do dever cumprido e grato a V.Exa. por ter me dado essa missão. - 21/06/2021
Defesa de rejeição da Emenda do Senado Federal nº 8, apresentada ao Projeto de Lei de Conversão nº 7, de 2021, da Medida Provisória nº 1.031, de 2021, sobre a desestatização da empresa Centrais Elétricas Brasileiras S/A - ELETROBRAS.
Palavras-chave oficiais: EMENDA, SENADO FEDERAL, PLV 07/2021, PROJETO DE LEI DE CONVERSÃO, MPV 1031/2021, MEDIDA PROVISORIA, DESESTATIZAÇÃO, CENTRAIS ELÉTRICAS BRASILEIRAS (ELETROBRAS), REJEIÇÃO, DEFESA.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (DEM - BA. Pela ordem. Sem revisão do orador.) - Presidente, gostaria de fazer apenas um esclarecimento. Com relação ao texto, o Governo não reconhece este débito e, em reunião com os Líderes da base, decidiu não acatar a emenda do Senado. Portanto, nosso relatório foi no sentido de que não dava para aprová-la sem a aquiescência do Governo. - 21/06/2021
Orientação de bancada na votação do requerimento de destaque para votação em separado da Emenda do Senado Federal nº 2, apresentada ao Projeto de Lei de Conversão nº 7, de 2021, da Medida Provisória nº 1.031, de 2021, sobre a desestatização da empresa Centrais Elétricas Brasileiras S/A - ELETROBRAS.
Palavras-chave oficiais: MPV 1031/2021, MEDIDA PROVISORIA, PRIVATIZAÇÃO, CENTRAIS ELÉTRICAS BRASILEIRAS (ELETROBRAS), EMENDA, SENADO FEDERAL, SERVIDOR PUBLICO, ESTABILIDADE NO SERVIÇO PÚBLICO, DEFESA.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (DEM - BA. Pela ordem. Sem revisão do orador.) - Presidente, peço a palavra apenas para prestar um esclarecimento. Nós entendemos que os funcionários participaram da construção da ELETROBRAS e têm direito a uma estabilidade mínima de 12 meses, que é o que está previsto, que foi o que o Senado fez. Quero dizer que o Governo não tem compromisso conosco de manter essa parte. Por conta disso, o Líder Ricardo Barros deverá encaminhar contrário, para manter o direito do Governo de poder vetar depois o texto. Mas, no meu relatório, nós encaminhamos pela manutenção deste texto que o Senado fez, para garantir o emprego dos funcionários da ELETROBRAS. Quero adiantar a orientação do Democratas pela manutenção do texto. O SR. PRESIDENTE (Arthur Lira. PP - AL) - Neste destaque? O SR. ELMAR NASCIMENTO (DEM - BA) - Neste destaque. A orientação é para manter o texto do Senado. O SR. PRESIDENTE (Arthur Lira. PP - AL) - Este destaque é para manter o texto que garante aos funcionários... O SR. ALESSANDRO MOLON (PSB - RJ) - O destaque é para retirar o texto, Presidente. O SR. ELMAR NASCIMENTO (DEM - BA) - Queremos manter o texto do Senado, conforme o nosso relatório. - 21/06/2021
Orientação de bancada na votação do requerimento de destaque para votação em separado da Emenda do Senado Federal nº 1, oferecida ao Projeto de Lei de Conversão nº 7, de 2021, da Medida Provisória nº 1.031, de 2021, sobre a desestatização da empresa Centrais Elétricas Brasileiras S/A - ELETROBRAS.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, EMENDA, SENADO FEDERAL, PLV 07/2021, PROJETO DE LEI DE CONVERSÃO, MPV 1031/2021, MEDIDA PROVISORIA, DEMOCRATAS (DEM), VOTO FAVORAVEL.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (DEM - BA. Pela ordem. Sem revisão do orador.) - Presidente, para confirmar o que falou o Líder do MDB, registro que nós vamos encaminhar favoravelmente à manutenção do Exército naquele outro destaque. O MDB está retirando esse destaque. O SR. PRESIDENTE (Arthur Lira. PP - AL) - Eu tenho que esclarecer que o Destaque nº 14 pode ser retirado, mas a orientação relativa ao Destaque nº 10 tem que ser feita de maneira diversa. O SR. ELMAR NASCIMENTO (DEM - BA) - Então, vamos orientar. Eu vou orientar inclusive no sentido de acolher o destaque deles. - 21/06/2021
Emissão de parecer às Emendas do Senado Federal ao Projeto de Lei de Conversão nº 7, de 2021, da Medida Provisória nº 1.031, de 2021, sobre a desestatização da empresa Centrais Elétricas Brasileiras S/A - ELETROBRAS.
Palavras-chave oficiais: PARECER DO RELATOR, EMENDA, SENADO FEDERAL, PLV 7/2021, PROJETO DE LEI DE CONVERSÃO, MPV 1031/2021, MEDIDA PROVISÓRIA, DESESTATIZAÇÃO, CENTRAIS ELÉTRICAS BRASILEIRAS (ELETROBRAS), PRIVATIZAÇÃO, EXÉRCITO BRASILEIRO, CAPITALIZAÇÃO, MODICIDADE TARIFÁRIA, PROGRAMA DE INCENTIVO ÀS FONTES ALTERNATIVAS DE ENERGIA ELÉTRICA (PROINFA).
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (DEM - BA. Para proferir parecer. Sem revisão do orador.) - Peço licença para ir direto ao voto, Sr. Presidente. "II. Voto do Relator Preliminarmente, no que tange à constitucionalidade formal e material, constatamos que as emendas aprovadas no Senado Federal não apresentaram qualquer inadequação, considerando a competência privativa da União para realizar alterações legislativas sobre os temas tratados, conforme podemos depreender da leitura do art. 22, inciso IV, da Constituição Federal. Quanto à análise de constitucionalidade por cumprimento da determinação do Supremo Tribunal Federal, exarada na Ação Direta de Inconstitucionalidade (ADI) nº 5.127, segundo a qual os Congressistas não podem inserir matérias estranhas ao conteúdo original da MPV por meio de emendas parlamentares, consideramos inexistirem desalinhamentos temáticos entre as emendas aprovadas pelo Senado Federal e o teor da medida provisória. Quanto à juridicidade da matéria, entendemos que as emendas apresentadas pelo Senado Federal estão em consonância com o ordenamento jurídico e não violam os princípios gerais do Direito brasileiro, além de possuírem os atributos próprios a uma norma jurídica (novidade, abstração, generalidade, imperatividade e coercibilidade). Em relação à técnica legislativa, também não verificamos vícios nas emendas aprovadas pelo Senado Federal, estando todas de acordo com os preceitos da Lei Complementar nº 95, de 26 de fevereiro de 1998. No que tange à admissibilidade financeira e orçamentária das emendas aprovadas pelo Senado Federal, não se vislumbrou desrespeito às normas vigentes, em especial a Lei Complementar nº 101, de 4 de maio de 2000, a Lei do Plano Plurianual, a Lei de Diretrizes Orçamentárias e a Lei Orçamentária da União. Quanto ao mérito, consideramos convenientes e oportunas as alterações aprovadas pelo Senado Federal ao PLV 7, de 2021, por oferecerem aperfeiçoamentos importantes para o texto, tramitados e aprovados a partir de debates entre relevantes expoentes políticos do setor. No entanto, necessário se faz o registro de algumas ressalvas importantes. Primeiramente, no entendimento deste Relator, não parece oportuna a delegação legal ao Exército Brasileiro para execução de projetos de revitalização de recursos hídricos de forma conjunta ou concorrente com a ELETROBRAS ou a CHESF, considerando que a atribuição dessa competência a múltiplos entes pode prejudicar a aplicação de mecanismos de governança mais consolidados. Por essa razão, somos pela rejeição da Emenda nº 5. Por sua vez, a Emenda nº 8 oferece riscos ao processo de capitalização da ELETROBRAS, tendo em vista que converte em certeza entendimento ainda não consolidado em matéria debatida no Poder Judiciário. Dessa forma, consideramos inoportuna a aprovação dessa emenda, razão pela qual nos manifestamos pela sua integral rejeição. Desde o início das discussões em torno da matéria, este Relator buscou formar entendimento em prol da modicidade tarifária, evitando aprovar medidas que onerassem o consumidor final de energia. Por essa razão, entendemos como oportuna a rejeição integral da Emenda nº 16, considerando que representará ônus adicional para a CDE. Também julgamos oportuna a rejeição integral da Emenda nº 21, tendo em vista que impõe restrição que pode inviabilizar a adesão de alguns agentes à renovação contratual ao PROINFA. Importante frisar que essa renovação se dará com a alteração de índice de correção de IGPM para IPCA, representando redução de impacto do programa no orçamento da CDE. A Emenda nº 24 também deve ser rejeitada, uma vez que introduz amplas alterações em matéria que não havia sido objeto de discussão na Câmara dos Deputados, no âmbito da aprovação do PLV 7, de 2021. Releva destacar, ainda, que essas alterações são objeto do Projeto de Lei nº 414, de 2021, antigo PLS 232, de 2016, aprovado pelo Senado Federal. Nesse sentido, para privilegiar os debates em torno dessa matéria, preferimos não incluir esse dispositivo no texto final da presente proposição. Adicionalmente, entendemos como necessárias algumas alterações em emendas aprovadas, mas sem perder de vista o que dispõe o art. 137 do Regimento Comum do Congresso Nacional. Logo, somos pela rejeição parcial de algumas emendas, que trataremos a seguir. De forma complementar à rejeição da Emenda nº 8 pelas razões mencionadas neste parecer, entendemos necessário rejeitar trecho da Emenda nº 3 que insere os §§ 12 e 13 no art. 1º no PLV 7, de 2021. Assim, rejeitamos parcialmente essa emenda, especificamente o trecho correspondente a esses dois parágrafos. Temos o entendimento de que não devem vigorar alterações propostas pelo Senado Federal que onerarem os consumidores de energia sem qualquer especificação quanto ao montante ou prazo do benefício prestado. Esse é o caso do inciso II do caput, e dos §§ 6º e 7º do art. 7º, inseridos pela Emenda nº 12, razão pela qual rejeitamos esses dispositivos. Ante o exposto, no âmbito da Comissão Mista da Medida Provisória nº 1.031, de 2021, somos: a) pela constitucionalidade, juridicidade e boa técnica legislativa das Emendas do Senado Federal ao Projeto de Lei de Conversão nº 7, de 2021; b) pela adequação financeira e orçamentária das Emendas do Senado Federal ao Projeto de Lei de Conversão nº 7, de 2021; e c) no mérito, somos pela aprovação das alterações efetuadas na matéria constantes das Emendas do Senado Federal ao Projeto de Lei de Conversão nº 7, de 2021, com exceção das Emendas nºs 5, 8, 16, 21 e 24, para as quais nos manifestamos pela rejeição integral, e das Emendas nºs 3 e 12, para as quais nos manifestamos pela rejeição parcial, nos termos expostos abaixo: - Rejeição parcial da Emenda nº 3: §§12 e 13 no art. 1º; e - Rejeição parcial da Emenda nº 12: inciso II do caput e §§ 6º e 7º do art. 7º. Sala das Sessões, em 21 de junho de 2021. Deputado Elmar Nascimento, Relator." É o parecer, salvo melhor juízo. - 19/05/2021
Esclarecimento ao Plenário sobre o texto oferecido pelo orador à Medida Provisória nº 1.031, de 2021, acerca da privatização das Centrais Elétricas Brasileiras S/A - ELETROBRAS.
Palavras-chave oficiais: ESCLARECIMENTO, MPV 1031/2021, MEDIDA PROVISÓRIA, PRIVATIZAÇÃO, CENTRAIS ELÉTRICAS BRASILEIRAS (ELETROBRAS), EXPRESSÃO TEXTUAL, DISPOSITIVO LEGAL, CONTRATAÇÃO, USINA TERMELÉTRICA, GÁS NATURAL.
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (Bloco/DEM - BA. Sem revisão do orador.) - Presidente, quero apenas fazer um esclarecimento sobre o texto. Eu entendo. Se há um partido que manteve a coerência nesta Casa ao longo do tempo inteiro em relação a este projeto, foi o NOVO, que é o extremo defensor da Faria Lima, dos interesses do mercado financeiro. Este texto propõe a contratação de 6 mil térmicas a gás para substituir o combustível, exatamente o que tem sido gasto. Sabe quanto custa o megawatt-hora do óleo combustível da termelétrica? Custa 1.500 reais. Vai-se tirar dinheiro do rico, porque agora esse custo vai ser de 300 reais, com a térmica a gás. Isso vai beneficiar milhares de PCHs, de pequenas centrais hidrelétricas, que, juntas, equivalem a uma Itaipu. Isso vai favorecer milhares de pequenas centrais hidrelétricas, no Paraná, no Tocantins, em Goiás, em Mato Grosso e em Mato Grosso do Sul. O PROINFA foi emenda de Deputados da Oposição, que prevê a prorrogação do contrato para substituir o IGP-M pelo IPCA e reduzir a tarifa. Eu entendo por que o NOVO é contra, entendo por que fica a favor do mercado financeiro, a favor dos mais ricos e contra os mais pobres. - 19/05/2021
Orientação de bancada na votação do requerimento de destaque de preferência para votação do texto original da Medida Provisória nº 1.031, de 2021, acerca da privatização das Centrais Elétricas Brasileiras S/A - ELETROBRAS, em detrimento do Projeto de Lei de Conversão nº 7, de 2021.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE DESTAQUE DE PREFERÊNCIA, PROPOSIÇÃO ORIGINAL, MPV 1031/2021, MEDIDA PROVISÓRIA, DEMOCRATAS (DEM), VOTO CONTRÁRIO, CRÍTICA, LÍDER DO PARTIDO, MOVIMENTO DEMOCRÁTICO BRASILEIRO (MDB), BACIA HIDROGRÁFICA, RIO SÃO FRANCISCO, PARTIDO SOCIALISTA BRASILEIRO (PSB) (1987).
Ler a transcrição oficial
O SR. ELMAR NASCIMENTO (Bloco/DEM - BA. Pela ordem. Sem revisão do orador.) - Sr. Presidente, é claro que o DEM orienta "não". Assisti ao discurso do Líder do MDB. É claro: o MDB sempre foi inimigo do trabalhador, nunca gostou de benefícios. Esse deve ser o "jabuti". O meu amigo Líder pernambucano acaba de orientar o voto contra a prorrogação do fundo do São Francisco, que o estende à eternidade. O nosso voto foi no sentido de garantir, nesta medida provisória, que seja completamente revitalizada a Bacia do São Francisco. O Líder do PSB orienta contra o São Francisco. Eu já vi de tudo nesta Casa, Presidente. O Democratas orienta "não".
Dados oficiais da Câmara dos Deputados. 1º voto registrado: 24/11/2015 (o início do mandato está na aba Trajetória). Como calculamos: metodologia.