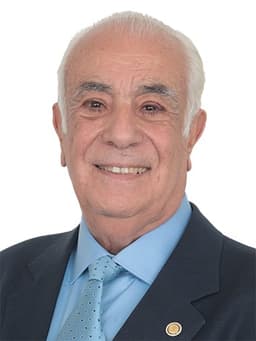
76 anos
Bananômetro
86/100
Aparece, vota e trabalha.
Nota maior que a de 83% dos deputados · média do partido: 76
Por que essa nota?
- Presença em sessõespeso 40% · 99%
Aparece para trabalhar?
- Participação em votaçõespeso 35% · 93%
Vota quando precisa?
- Iniciativas que avançarampeso 15% · 68%
Propõe coisas que andam? (comparado aos colegas)
- Atividade na tribunapeso 10% · 37%
discursos na tribuna (percentil)
Fale com Antonio Carlos Rodrigues
Este é o canal oficial para você cobrar seu representante.
- dep.antoniocarlosrodrigues@camara.leg.br
- Telefone
- (61) 3215-5683
- Gabinete
- Gabinete 683, Anexo III – Câmara dos Deputados, Brasília-DF
Fonte: Câmara dos Deputados, dados abertos · consultado em 16/10/2026.
Números de Mandato atual (2023–2027)
Presença nas sessões
99%
Esteve em 387 de 391 sessões
Votou nas votações
93%
Registrou voto em 1.048 de 1.127 votações nominais
Iniciativas que viraram lei
0
de 42 projetos apresentados (0%)
Alinhamento com o governo
62%
Em 814 votações em que o Governo orientou
A maioria dos projetos de qualquer parlamentar nunca chega a ser votada. Por isso, poucos viram lei — e isso vale para todo mundo.
15 discursos na tribuna e 1 entregues por escrito (não contam no Bananômetro) · de 02/03/2023 a 20/05/2026.
- 20/05/2026pela ordemBreves Comunicações
O Deputado agradeceu a visita do Vereador Ricardo Guimarães, de Cosmópolis (SP), à Câmara dos Deputados.
Palavras-chave oficiais: Vereador,Cosmópolis (SP),Saudação
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (Bloco/PODE - SP. Pela ordem. Sem revisão do orador.) - Presidente, quero agradecer ao meu amigo Vereador de Cosmópolis que está visitando a nossa Casa. Muito obrigado. - 19/05/2026pela ordemBreves Comunicações
O Deputado registrou a presença do Prefeito Carlinhos, de Bofete (SP); e de Vereadores dos Municípios de Pereiras (SP), Pratânia (SP) e Bofete (SP) na Câmara dos Deputados.
Palavras-chave oficiais: Saudação,Prefeito,Bofete (SP),Vereador,Pereiras (SP),Pratânia (SP)
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (Bloco/PODE - SP. Pela ordem. Sem revisão do orador.) - Muito obrigado, Presidente. Só quero dizer que estão aqui convidados nossos, Vereadores de Pereiras, de Pratânia e de Bofete e o Prefeito de Bofete, que é o Carlinhos do Carmo. Muito obrigado, Presidente. - 18/03/2026pela ordemBreves Comunicações
O Deputado registrou a presença do Presidente da Câmara Municipal de Jales (SP), Vereador Bruno, a quem se referiu como amigo, e agradeceu sua presença.
Palavras-chave oficiais: Presença,Câmara dos Deputados,Vereador,Presidente,Câmara Municipal,Jales (SP)
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Pela ordem. Sem revisão do orador.) - Muito obrigado, Presidente. Estou aqui com o meu amigo Presidente da Câmara de Jales, uma das maiores cidades do Estado de São Paulo, o Vereador Bruno. Muito obrigado, Presidente. - 09/12/2025parecerOrdem do Dia
O Deputado proferiu parecer às emendas de Plenário oferecidas ao Projeto de Lei Complementar nº 125, de 2022, que institui o Código de Defesa do Contribuinte.
Palavras-chave oficiais: Parecer (proposição legislativa),Emenda de plenário,Projeto de lei complementar,Código (legislação),Defesa,Contribuinte
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Para proferir parecer. Sem revisão do orador.) - Passo à leitura. "Parecer às emendas de Plenário ao Projeto de Lei Complementar nº 125, de 2022. Projeto de Lei Complementar nº 125, de 2022 Institui o Código de Defesa do Contribuinte. Autor, no Senado Federal: Senador Rodrigo Pacheco Relator, na Câmara dos Deputados: Deputado Antonio Carlos Rodrigues I Voto do Relator Durante a discussão da matéria, foram apresentadas doze emendas de Plenário. A Emenda nº 1 altera o § 7º do art. 11 para restringir a caracterização de devedor contumaz na condição de parte relacionada apenas aos casos em que o sujeito passivo tenha adquirido fundo de comércio ou estabelecimento comercial de pessoa jurídica baixada ou inapta e continue a respectiva exploração, configurando típica sucessão empresarial. Adicionalmente, exclui juros e multas do cômputo do valor mínimo de R$ 15 milhões. A Emenda nº 2 altera os §§ 3º e 9º do art. 11 do projeto, para esclarecer que a existência de medida administrativa que suspenda a exigibilidade do crédito tributário afasta a condição de irregularidade necessária à caracterização do devedor contumaz e que os débitos que contem com tal medida administrativa não serão computados para efeito do valor mínimo de R$ 15 milhões. A Emenda nº 3 altera a alínea 'a' do inciso I do § 2º e o § 7º do art. 11 para excluir expressamente os juros e multas do cálculo do valor mínimo de R$ 15 milhões necessário para a caracterização do devedor contumaz, considerando apenas o valor principal do débito. A Emenda nº 4 modifica a alínea 'a' do inciso I do § 2º e o § 7º do art. 11 para considerar apenas os créditos tributários constituídos e não adimplidos em âmbito judicial (excluindo o âmbito administrativo) e apenas o valor principal do débito para fins de caracterização do devedor contumaz. A Emenda nº 5 acrescenta o inciso IV ao § 5º do art. 11 para estabelecer como hipótese de afastamento do enquadramento de devedor contumaz a comprovação de que, nos últimos três anos anteriores ao período de configuração da contumácia, o contribuinte tenha recolhido tributos em valores superiores ao montante do débito considerado inadimplido. A Emenda nº 6 altera o inciso II do art. 40 para ampliar a concessão do Selo Sintonia aos contribuintes classificados nos dois maiores graus de conformidade do Programa Sintonia (classificações 'A+' e 'A'), e não apenas ao maior grau ('A+'), como previsto no texto original. A Emenda nº 7 modifica o § 3º do art. 11 para exigir, cumulativamente, a inocorrência de quaisquer das hipóteses previstas no § 5º do art. 12 (condutas fraudulentas que afastam o efeito suspensivo automático da defesa) para a configuração da situação irregular do crédito tributário que caracteriza a inadimplência substancial e reiterada. A Emenda nº 8 acrescenta os incisos VII, VIII e IX ao § 9º do art. 11 para incluir novas hipóteses de dedução do montante para caracterização do devedor contumaz: valores empenhados, liquidados e vencidos de compras governamentais não efetivamente pagos; créditos líquidos e certos decorrentes de decisão judicial transitada em julgado contra a Fazenda Nacional; e créditos tributários com exigibilidade suspensa por impugnação administrativa, nos termos do inciso III do art. 151 do Código Tributário Nacional. A Emenda nº 9 altera os §§ 7º e 8º do art. 11 para substituir o conceito de 'partes relacionadas' da Lei nº 14.596, de 2023, pelos conceitos de coligação e controle previstos nos §§ 1º, 2º, 4º e 5º do art. 243 da Lei nº 6.404, de 1976 (Lei das Sociedades Anônimas), por considerá-los mais objetivos para fins de caracterização do devedor contumaz por relacionamento societário. A Emenda nº 10 altera o art. 32 do projeto, para prever que a autorregularização admitida no âmbito do Programa Sintonia para sujeitos passivos com bom histórico de pagamento, aplica-se apenas aos débitos ainda não constituídos no momento da fruição do benefício. A Emenda nº 11 promove alterações no Código Tributário Nacional, de modo a: (i) estabelecer requisitos de referibilidade, proporcionalidade e modicidade na instituição e majoração de taxas; (ii) regulamentar a consulta fiscal; (iii) possibilitar a transação tributária que tenha por objeto a prevenção de litígio; e (iv) prever que o julgamento do processo administrativo fiscal em segunda instância deve ser realizado por órgão colegiado. A Emenda nº 12 altera o § 1º do art. 32 do projeto, para prever que o Ministério da Fazenda e não a Receita Federal, como originalmente previsto disciplinará a condição de contribuinte com capacidade de pagamento reduzida momentaneamente, para o efeito da autorregularização admitida no âmbito do Programa Sintonia. Após amplo diálogo com diversos Líderes partidários, consideramos que, em que pese a nobre intenção dos Srs. Parlamentares, as emendas apresentadas não devem ser aprovadas, uma vez que não integram o acordo político construído nesta oportunidade. Assim, apesar do inegável mérito das sugestões apresentadas, a nossa opção é pela manutenção do texto recebido do Senado Federal, o qual equaciona com precisão os interesses do Estado, da sociedade e da iniciativa privada em torno da matéria. Ante o exposto, no âmbito da Comissão de Desenvolvimento Econômico, somos pela rejeição de todas as emendas de Plenário. Na Comissão de Finanças e Tributação, somos pela não implicação das emendas de Plenário sobre as despesas ou receitas públicas, não cabendo pronunciamento sobre a sua compatibilidade e adequação financeira e orçamentária, e, no mérito, somos pela rejeição das emendas de Plenário apresentadas. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade e boa técnica legislativa de todas as emendas de Plenário, e, no mérito pela sua rejeição. Sala das Sessões, dezembro de 2025. Antonio Carlos Rodrigues Relator" - 09/12/2025parecerOrdem do Dia
O Deputado proferiu parecer ao Projeto de lei complementar nº 125, de 2022, que institui o Código de Defesa do Contribuinte.
Palavras-chave oficiais: Parecer (proposição legislativa),Projeto de lei complementar,Contribuinte,Defesa,Devedor contumaz,enfrentamento
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Para proferir parecer. Sem revisão do orador.) - Boa noite a todos. O Código de Defesa do Contribuinte representa um marco legislativo. Damos um passo decisivo no sentido da construção de uma relação mais justa, transparente e equilibrada entre o Estado e quem cumpre o seu dever fiscal, o contribuinte brasileiro. Ao proteger direitos, trazer esperança e fortalecer a segurança jurídica, a proposta não apenas beneficia cidadãos e empresas, mas também tutela o interesse público e a eficiência do próprio Estado. Trata-se de uma pauta de Estado que beneficia todo o Brasil, fortalecendo a cidadania fiscal e um ambiente de negócios saudáveis em âmbito nacional. Presidente, posso ir direto ao voto? O SR. PRESIDENTE (Hugo Motta. Bloco/REPUBLICANOS - PB) - Gostaria de solicitar a V.Exa. que fosse direto ao voto. O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Sem revisão do orador.) - Muito obrigado. "II. Voto do Relator II.1. Adequação orçamentária e financeira O Regimento Interno da Câmara dos Deputados (RI, arts. 32, X, 'h', e 53, II) e a Norma Interna da Comissão de Finanças e Tributação (NI/CFT) definem que o exame de compatibilidade ou adequação se fará por meio da análise da conformidade da proposição com o Plano Plurianual, a Lei de Diretrizes Orçamentárias e o Orçamento Anual, além de outras normas pertinentes à receita e despesa públicas, em especial a Lei de Responsabilidade Fiscal LRF (Lei Complementar nº 101, de 4 de maio de 2000). O art. 1º, § 1º, da NI/CFT define como compatível 'a proposição que não conflite com as normas do plano plurianual, da lei de diretrizes orçamentárias, da lei orçamentária anual e demais disposições legais em vigor' e como adequada 'a proposição que se adapte, se ajuste ou esteja abrangida pelo plano plurianual, pela lei de diretrizes orçamentárias e pela lei orçamentária anual'. O PLP 125/2022 tem por escopo aprimorar a relação entre contribuintes e a administração tributária. Nesse contexto, o projeto prevê a concessão de alguns benefícios, como descontos em tributos, reduções de multas e juros, diferimentos e priorizações de créditos. Tais incentivos poderiam caracterizar renúncia de receita, tal como previsto no art. 14, § 1º, da Lei de Responsabilidade Fiscal, porém, considerando o conjunto de inovações constantes da proposição, verifica-se que os benefícios pontuais concedidos buscam tornar a administração tributária mais eficiente, com efeitos finais positivos sobre a arrecadação. Em face do exposto, a proposição pode ser considerada adequada do ponto de visto orçamentário e financeiro do PLP 125/2022. II.2. Constitucionalidade, juridicidade e técnica legislativa Observamos que inexiste qualquer objeção quanto aos pressupostos de constitucionalidade do Projeto de Lei Complementar nº 125, de 2022. A proposição atende aos preceitos constitucionais formais concernentes à competência legislativa da União, às atribuições do Congresso Nacional e à legitimação de iniciativa parlamentar, nos exatos termos dos arts. 24, inciso I, 48 e 61, todos da Constituição da República. No que respeita à constitucionalidade material, também há harmonia entre as alterações propostas com as disposições da Lei Maior. Com relação à juridicidade, o projeto revela-se adequado. O meio escolhido é apropriado para atingir o objetivo pretendido. O respectivo conteúdo possui generalidade e se mostra harmônico com os princípios gerais do Direito. No tocante à técnica legislativa, as proposições se amoldam aos preceitos da Lei Complementar nº 95, de 1998, que dispõe sobre a elaboração, alteração e consolidação das leis. II.3. Mérito O PLP 125/2022 apresenta uma abordagem abrangente e fundamental para o aprimoramento do Sistema Tributário Nacional, com implicações diretas na competitividade e no desenvolvimento econômico do País. A principal contribuição do projeto reside na instituição do regime do devedor contumaz e na promoção da isonomia concorrencial. Ao estabelecer critérios precisos para segregar a inadimplência eventual daquela que é sistemática e fraudulenta, o PLP ataca a concorrência desleal. Empresas que utilizam o não pagamento de tributos como uma vantagem competitiva ilícita distorcem o mercado e prejudicam o investimento produtivo. A imposição de medidas restritivas (art. 13), como a vedação à participação em licitações e a restrição ao acesso a benefícios fiscais, protege o empresário adimplente, garantindo que o mercado seja regido por regras fiscais equitativas. A ação do devedor contumaz é, mais do que tudo, um problema de distorção da concorrência que deve ser considerada como um meio e não um fim em si próprio para uma economia mais eficiente. Ter mais ofertantes e, portanto, mais concorrência, não resultará em mais eficiência se os agentes adicionais no mercado sobreviverem à custa de sonegação fiscal. O relevante é defender a concorrência baseada em seus méritos e não concorrentes que sobrevivem e crescem apenas porque descumprem suas obrigações tributárias. Se o processo de concorrência for fraudado no sentido em que não são as empresas mais eficientes que ganham participação de mercado, mas sim as que mais sonegam, a economia do País se torna menos e não mais eficiente. A vantagem competitiva espúria do devedor contumaz, portanto, constitui enorme desserviço à eficiência do sistema econômico. Adicionalmente, o projeto busca reduzir o Custo Brasil, associado à litigiosidade e à incerteza jurídica, por meio dos Programas de Conformidade Fiscal e Aduaneira (Capítulo IV). Os programas Confia e Sintonia visam a construção de uma relação cooperativa e transparente, o que, por sua vez, reduz a incerteza jurídica e o custo de compliance para empresas com alto grau de conformidade. A previsão de mecanismos como a autorregularização (art. 24 e art. 32) permite que os contribuintes corrijam falhas antes da lavratura do auto de infração, evitando multas onerosas e longos litígios, o que resulta em uma arrecadação mais eficiente e previsível para o Estado. O projeto também oferece incentivos econômicos diretos. A instituição dos Selos de Conformidade (SCTA), no art. 40, e o bônus de adimplência fiscal (desconto na CSLL), no art. 41, representam uma forma de redução da carga tributária sobre o contribuinte de boa-fé, liberando capital para investimento, inovação e geração de empregos. Ao elencar os direitos fundamentais do contribuinte (Capítulo II), a proposta fortalece a segurança jurídica, essencial para a tomada de decisões de investimento no País. A previsão no art. 25 de que o contribuinte poderá reconhecer débitos e apresentar plano de regularização em até 120 dias, no âmbito do Confia, demonstra a intenção de viabilizar a solução de controvérsias antes que se tornem litígios mais complexos. A recorrência dos regimes de recuperação fiscal, os Refis, constitui um sintoma evidente das disfuncionalidades da relação entre o Fisco e o contribuinte. Nesse contexto, podemos afirmar que a proposição busca transformar o que seria atualmente um jogo não cooperativo entre as autoridades tributária e aduaneira e o contribuinte em um jogo cooperativo em que se introduzem incentivos adequados para o cumprimento das obrigações fiscais. Constitui, acima de tudo, uma mudança em que se deixa de considerar a relação entre contribuinte e Fisco como um jogo soma zero. Em suma, o PLP 125/2022 contribui para o desenvolvimento econômico ao premiar a boa-fé, aumentar a justiça concorrencial e reduzir os custos transacionais no ambiente de negócios brasileiro. Sob a ótica da Comissão de Finanças e Tributação, o projeto aborda diretamente os desafios da conformidade fiscal, da arrecadação e da segurança jurídica, elementos essenciais para a saúde financeira do Estado. Uma abordagem bifocal é preconizada no âmbito da proposição. Primeiramente, ela aprimora o combate à evasão estrutural ao instituir o regime do devedor contumaz. O estabelecimento de critérios objetivos e cumulativos (inadimplência substancial, reiterada e injustificada, conforme o art. 11) é fundamental para diferenciar o devedor sistemático, que utiliza a dívida como modelo de negócio, do contribuinte em dificuldade financeira. Essa distinção visa coibir a concorrência desleal e garantir a equidade fiscal. Todos os entes federativos possuem instrumentos efetivos para a recuperação de grandes passivos. Ademais, o PLP introduz uma cultura de cooperação fiscal, que é um marco na modernização administrativa. Os programas Confia, Sintonia e Programa OEA incentivam a autorregularização e a transparência. O Confia (art. 19), de adesão voluntária para grandes contribuintes, tem foco na prevenção do litígio por meio do diálogo prévio e da revelação voluntária de atos com relevância fiscal. Isso gera previsibilidade para o Fisco e para o contribuinte, diminuindo o dispêndio de recursos públicos com fiscalização e contencioso. O Sintonia (art. 30) e os Selos de Conformidade (art. 40) oferecem benefícios tangíveis, como o bônus de adimplência fiscal com desconto na CSLL, a prioridade em restituições e as facilidades na renovação de certidões. Tais incentivos financeiros e processuais atuam como estímulos positivos, recompensando o bom pagador e induzindo a um maior grau de conformidade voluntária. A permissão para que os contribuintes reconheçam débitos e apresentem um plano de regularização (art. 25), com prazos definidos (como os 120 dias no Confia), é uma inovação importante. Essa abordagem, que prioriza o diálogo sobre a coerção imediata, evita o prolongamento de litígios desnecessários, resultando em uma arrecadação mais célere e segura para o erário público, além de reforçar o princípio da segurança jurídica ao oferecer caminhos claros para a solução de pendências. Desta forma, o PLP 125/2022 representa passo decisivo para a modernização da gestão fiscal brasileira, equilibrando a repressão à fraude com o fomento à conformidade cooperativa. Cabe destacar ainda que o texto demonstra coerência com os preceitos constitucionais, buscando o equilíbrio entre os interesses do Estado e dos contribuintes, respeitando os princípios da legalidade, da isonomia e da segurança jurídica. A restrição de direitos, como a supressão do efeito suspensivo da defesa (art. 12, § 5º) em casos de fraude estrutural, e a previsão de baixa de ofício da inscrição cadastral (art. 12, § 6º), são consideradas medidas válidas, pois recaem sobre condutas que configuram abuso de direito e visam proteger a ordem econômica, não se confundindo com as sanções políticas vedadas pelo Supremo Tribunal Federal, que proíbem a coerção para a simples cobrança de débito. Os diversos dispositivos do projeto garantem o devido processo legal e a ampla defesa em todo o procedimento administrativo. Portanto, considerando o mérito das propostas e sua consonância com os princípios fundamentais do ordenamento jurídico brasileiro, ressaltamos a importância desta iniciativa para o fortalecimento da segurança jurídica e para a promoção de um sistema tributário mais justo, transparente e eficiente. II.4. Conclusão do voto Ante o exposto, no âmbito da Comissão de Desenvolvimento Econômico, somos pela aprovação do Projeto de Lei Complementar nº 125, de 2022. No âmbito da Comissão de Finanças e Tributação, somos pela compatibilidade e adequação financeira e orçamentária do Projeto de Lei Complementar nº 125, de 2022, e, no mérito, pela sua aprovação. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade e boa técnica legislativa do Projeto de Lei Complementar nº 125, de 2022, e, no mérito, pela aprovação do referido Projeto de Lei Complementar. É o nosso voto. Sala das Sessões, em 9 de dezembro de 2025. Deputado Antonio Carlos Rodrigues, Relator." - 27/08/2025pela ordemBreves Comunicações
O Deputado criticou uma publicação do líder de seu partido, que sugeria a saída de Deputados de centro para priorizar a direita. Questionou a identificação de alguns Deputados como “de direita”, apontando que muitos vieram de partidos historicamente de oposição, como PSB, PV e PSDB. Finalizou comentando sobre mudanças no passado e deixando no ar dúvidas sobre o futuro desses Parlamentares na base do partido.
Palavras-chave oficiais: Publicação,Líder do partido,Partido Liberal (PL),Deputado,Centro político,Direita política,procedência,Partido político,Esquerda política,questionamento
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (Bloco/PL - SP. Pela ordem. Sem revisão do orador.) - Obrigado. Muito obrigado. Primeiro, eu quero agradecer ao meu amigo, ao meu colega Deputado Fausto, de São Paulo, um grande Deputado, que há anos está na Casa. Mas eu precisaria expressar uma coisa esquisita que o nosso líder publicou no jornal esta semana: que os Deputados de centro vão sair, e quem tem que ficar é o pessoal de direita. Um jornalista me passou uma relação. Olha que coisa esquisita: Deputados que se dizem de direita foram do PTB. Não vou citar nomes por ética. Há outro aqui que foi do PV e do PSB. Com todo o respeito aos tucanos, tem vários tucanos aqui. Os tucanos foram, por 8 anos, adversários do nosso partido. O nosso presidente era a maior oposição aos tucanos. Hoje, nós temos vários tucanos que se dizem de direita. Está aqui o nosso Deputado da Bahia, o Rocha, que pode dizer. Há Deputado do PSDB, do PSB, do PDT, do PCdoB. Onde está a direita em quem foi do PSDB? Eu acho que vai ser a bancada da melancia: verde por fora e... (Desligamento do microfone.) O SR. ANTONIO CARLOS RODRIGUES (Bloco/PL - SP) - Antigamente, no Governo do França, o Secretário dos Transportes era nosso. Hoje, querem falar. Hoje, querem mudar. Deus sabe o que faz. Eu quero ver o que ele vai fazer com esse pessoal que foi de partido de esquerda. Abraço a todos. - 26/08/2025pela ordemBreves Comunicações
O Deputado registrou a presença de Vereadores de São Pedro (SP): José Roberto, Du Sorocaba e o ex-Vereador Branco, que visitaram a Casa dos Deputados.
Palavras-chave oficiais: Comitiva,Vereador,São Pedro (SP),Câmara dos Deputados
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (Bloco/PL - SP. Pela ordem. Sem revisão do orador.) - Presidente, eu estou recebendo aqui Vereadores de São Pedro, uma grande cidade do Estado de São Paulo. Estão aqui o Vereador José Roberto, o Vereador Du Sorocaba e o sempre Vereador Branco. Eles estão conhecendo a nossa querida Casa. Muito obrigado, Presidente. - 16/04/2025discurso encaminhadoEncerramentoentregue por escrito
O Deputado justificou sua decisão de não assinar o requerimento de urgência do projeto que propõe anistia aos envolvidos nos atos de 8 de janeiro. Afirmou que a proposta, nos moldes atuais, compromete o equilíbrio entre os Poderes, carece de critérios objetivos e pode criar um precedente perigoso para a democracia. Defendeu a escuta da sociedade e revisão técnica do texto, sugerindo a criação de um grupo de trabalho. Criticou declarações do Pastor Silas Malafaia, recomendando que o debate político ocorra dentro das regras democráticas. Por fim, reiterou a necessidade de uma solução institucional equilibrada e respeitosa.
Palavras-chave oficiais: justificativa,contrariedade,Requerimento de urgência,Projeto de lei ordinária,anistia,Manifestação pública,Democracia,Princípio da separação dos Poderes,Princípio da harmonia entre os Poderes,Grupo de trabalho,Pastor evangélico,Opinião pública
Ler a transcrição oficial
DISCURSO NA ÍNTEGRA ENCAMINHADO PELO SR. DEPUTADO ANTONIO CARLOS RODRIGUES (SEM REGISTRO TAQUIGRÁFICO). Senhor Presidente, Senhoras e Senhores Deputados, povo brasileiro, Ocupo esta tribuna para esclarecer, com o respeito que o tema exige, os motivos que me levaram a não assinar o requerimento de urgência do projeto de lei que propõe anistia aos envolvidos nos atos do dia 8 de janeiro. Trata-se de uma decisão refletida, tomada com serenidade e fundamentada nos princípios que nortearam toda a minha vida pública. Não me guio por pressões circunstanciais nem por apelos de ocasião. Ao longo de minha trajetória, sempre pautei minha conduta pelo respeito às instituições, pela moderação e pelo compromisso com a estabilidade democrática. E é com esse mesmo espírito de responsabilidade que expresso hoje minha posição. 1. Risco à Separação de Poderes A aprovação de anistia ampla, irrestrita e acelerada pelo Legislativo sem diálogo efetivo com o Judiciário compromete o equilíbrio entre os Poderes. O Parlamento não pode assumir o papel de julgador, sob pena de suprimir a atuação do Poder Judiciário em matéria já transitada em julgado. 2. Carência de Critérios Objetivos O texto atual do Projeto de Lei não distingue com clareza entre autores intelectuais, executores diretos e meros participantes, tratando de forma igual condutas gravemente distintas. 3. Anistia como Precedente Perigoso Criar jurisprudência legislativa para perdoar crimes contra o Estado Democrático de Direito pode se tornar um precedente arriscado para futuras tentativas de rupturas institucionais. 4. Buscar Participação da Sociedade A sociedade civil, juristas e instituições do sistema de Justiça brasileiro não foram ouvidos de maneira suficiente. O tema exige uma construção conjunta e pacificadora. 5. Necessidade de Revisão Técnica do Projeto O texto atual apresenta problemas técnicos que podem tornar a lei inócua ou abrir margem para judicialização posterior, exemplificando a inclusão de crimes eleitorais dentro do escopo, aumentando a insegurança jurídica. Sugestão Criação de Grupo de Trabalho ao invés de Comissão Especial, pois é mais rápida a tramitação. 6. Sobre as declarações do Pastor Silas Malafaia a meu respeito, lamento que, num momento em que o país clama por serenidade e equilíbrio, ele opte por adotar um discurso que contribui para o acirramento dos ânimos. Caso deseje participar ativamente do debate político e confrontar Parlamentares, sugiro que o faça dentro das regras democráticas, colocando seu nome à disposição da população por meio do processo eleitoral e pleiteando, assim, uma cadeira no Parlamento. Minha posição é, antes de tudo, de busca por uma saída institucional equilibrada, que não negue o sofrimento dos envolvidos, mas também não desrespeite o devido processo legal. A pacificação do país não virá por decreto, mas por escuta, construção e respeito mútuo entre os Poderes. A anistia ampla, nos moldes atuais, pode gerar mais rupturas do que consensos. Muito Obrigado! - 15/04/2025breves comunicaçõesBreves Comunicações
O Deputado explicou sua decisão de não assinar o requerimento de urgência para o projeto de anistia aos envolvidos no ato de 8 de Janeiro, destacando que a proposta poderia comprometer a separação dos Poderes e criar um precedente perigoso para futuras rupturas institucionais. Criticou a falta de critérios no projeto e sugeriu a criação de um grupo de trabalho para revisá-lo. Respondeu também a críticas do Pastor Silas Malafaia, afirmando que ele deveria participar do debate político por meio do processo eleitoral. Reafirmou seu compromisso com a pacificação institucional e sua trajetória no PL, destacando que não permitirá que novos membros do partido ditem regras para ele.
Palavras-chave oficiais: justificativa,ausência,Assinatura,Requerimento de urgência,Projeto de lei ordinária,anistia,Princípio da separação dos Poderes,Crise institucional,critério,Grupo de trabalho,Pastor evangélico,Comissão de Assuntos Territoriais (C.A.T.),Debate,Processo eleitoral,Partido Liberal (PL)
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (Bloco/PL - SP. Sem revisão do orador.) - Sr. Presidente, meu amigo Luciano Vieira, Sras. e Srs. Deputados, povo brasileiro, ocupo esta tribuna para esclarecer com o respeito que o tema exige os motivos que me levaram a não assinar o requerimento de urgência do projeto de lei que propõe anistia aos envolvidos no ato de 8 de Janeiro. Trata-se de uma decisão tomada com seriedade e fundamentada nos princípios que norteiam toda a minha vida pública. Tenho seis mandatos. Não me guio por pressões, circunstâncias, nem por apelos de ocasião. Ao longo da minha trajetória, sempre pautei minha conduta pelo respeito às instituições, pela moderação e pelo compromisso com a estabilidade da democracia. É com esse mesmo espírito de responsabilidade que expresso hoje minha posição. Risco à separação de Poderes. A aprovação da anistia ampla, irrestrita e acelerada pelo Legislativo, sem diálogo efetivo com o Judiciário, compromete o equilíbrio entre os Poderes. O Parlamento não pode assumir o papel de julgador, sob pena de suprimir a atuação do Poder Judiciário em matéria já transitada em julgado. Carência de critérios objetivos. O texto atual do projeto de lei não distingue com clareza entre autores, intelectuais, executores, direitos e mero participante, tratando de forma igual condutas gravemente distintas. Anistia com precedente perigoso. Criar jurisprudência legislativa para perdoar crimes contra o Estado Democrático de Direito pode se tornar um precedente arriscado para futuras tentativas de rupturas institucionais. Busca de participação da sociedade. A sociedade civil, juristas, instituições do sistema da Justiça brasileira não foram ouvidos de maneira suficiente. O tema exige uma construção conjunta e pacificadora. Necessidade de revisão técnica do projeto. O atual projeto apresenta problemas técnicos que podem tornar a lei inócua ou abrir margem para judicialização posterior, especificando a inclusão de crimes eleitorais crimes eleitorais dentro do escopo, aumentando a insegurança jurídica. Sugestão: criação de um grupo de trabalho em vez de Comissão Especial, pois é mais rápida a tramitação. Sobre a declaração do Pastor Silas Malafaia a meu respeito, lamento que, no momento em que o País clama por seriedade e equilíbrio, ele opte por adotar um discurso que contribui para o acirramento dos ânimos. Caso deseje participar ativamente do debate político e confrontar Parlamentares, sugiro que o faça dentro das regras democráticas, colocando seu nome à disposição da população, por meio de processo eleitoral, pleiteando, assim, uma cadeira nesta Casa. Não elegeu nem o seu Vereador na capital! Minha posição é, antes de tudo, a de buscar uma saída institucional equilibrada, que não negue o sofrimento dos envolvidos, mas também não desrespeite o devido processo legal. A pacificação do País não virá por decreto, mas por escuta, construção e respeito mútuo entre os Poderes. Anistia ampla nos moldes atuais pode gerar mais rupturas do que consenso. Sou Procurador de carreira, não venho aqui apertar botão. E quero deixar claro, eu estou no PL há mais de 25 anos. Todas as posições que eu tive na minha vida política foram pelo meu partido. Não são os que chegaram agora que vão ditar regras para mim. Não vão ditar, não! Eu sou do PL de origem, o PL que eu construí, ajudei a fundar. Vocês estão enganados, mas muito enganados mesmo, com o que ficam falando, porque o nosso partido já foi também Situação. Nós tivemos o Vice-Presidente da República no Governo Lula. Eu não rasgo o meu passado, não. Eu não rasgo. Vocês que chegaram têm que saber como era o PL. Abraço a todos. - 26/11/2024breves comunicaçõesBreves Comunicações
O Deputado registrou a presença do Vereador de Lins (SP), Roy Nelson Pinto, na Câmara dos Deputados.
Palavras-chave oficiais: Vereador,Lins (SP),Presença,Câmara dos Deputados,Saudação
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Sem revisão do orador.) - Deputado Icaro de Valmir, do nosso querido Estado de Sergipe, está aqui comigo o nosso amigo Roy Nelson Pinto, Vereador de Lins pelo 11º mandato. Muito obrigado, Presidente. O SR. PRESIDENTE (Icaro de Valmir. PL - SE) - Parabéns, Vereador, pelo seu 11º mandato! Já são mais de 40 anos dedicados à vida pública. Parabéns por todo esse empenho! Seja muito bem-vindo à Casa do Povo. V.Exa. está muito bem acompanhado do nosso grande Presidente Toninho é como eu gosto de chamá-lo. Deus o abençoe! O SR. ANTONIO CARLOS RODRIGUES (PL - SP) - Muito obrigado, Presidente. - 22/05/2024breves comunicaçõesBreves Comunicações
O Deputado registrou a presença de Vereadores da cidade de Pereiras (SP).
Palavras-chave oficiais: Vereador,Pereiras (SP),Saudação
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Sem revisão do orador.) - Eu quero registrar a presença no plenário da Vereadora Veronica Cristina Adriano e do Vereador Djalma Lucio Gouveia, da cidade de Pereiras. Muito obrigado, Presidente. - 07/07/2023encaminhamento de votaçãoOrdem do Dia
Encaminhamento da votação do requerimento de destaque para supressão do art.19 do Substitutivo apresentado à Proposta de Emenda à Constituição nº 45, de 2019, sobre a reformulação do Sistema Tributário Nacional.
Palavras-chave oficiais: Encaminhamento de votação,Requerimento de destaque de votação em separado,Dispositivo legal,Substitutivo,Proposta de Emenda à Constituição,Reforma tributária,Segundo turno,contrário
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Sem revisão do orador.) - Sr. Presidente, o art. 19 da terceira versão do texto da reforma tributária apresentada pelo Relator inclui matéria estranha ao entender benefício fiscal apenas para dois CNPJs automotivos. Isso é concorrência desleal, em especial com os Estados do Rio de Janeiro, Minas Gerais, Espírito Santo, São Paulo, Paraná, Santa Catarina e Rio Grande do Sul. Trata-se de uma vantagem fiscal sem orçamento. Esse incentivo já foi questionado pelo Tribunal de Contas da União, há 2 meses, por ser ineficaz. Eu recomendo que o pessoal do Sul e do Sudeste vote "não", e do Nordeste também, se quiser. - 03/07/2023breves comunicaçõesBreves Comunicações
Defesa de rejeição da Proposta de Emenda à Constituição nº 316, de 2017, sobre atribuição à Justiça do Trabalho da competência para julgamento de ações previdenciárias decorrentes de relações trabalhistas.
Palavras-chave oficiais: Proposta de Emenda à Constituição,competência,Justiça do trabalho,Ação previdenciária,Vínculo empregatício
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Sem revisão do orador.) - Boa tarde a todos. Eu ocupo esta tribuna hoje para tratar de uma questão de grande importância para o trabalhador e que necessita de nossa atenção. Está em tramitação nesta Casa a Proposta de Emenda à Constituição nº 316, de 2017. Ela dá nova redação aos arts. 109 e 114 da Constituição Federal e inclui na competência da Justiça do Trabalho as ações previdenciárias decorrentes das relações de trabalho. O tema já foi objeto de discussão legislativa, que reconheceu a necessidade de manutenção da atual redação do art. 109, no que compete às ações de natureza acidentária. Tal proposta já se mostrou inviável do ponto de vista técnico e foi rejeitada por pareceres contrários das principais entidades ligadas ao mundo jurídico, como o Tribunal de Justiça de São Paulo, o Conselho Federal da Ordem dos Advogados do Brasil, a Associação Nacional de Defesa e Amparo ao Trabalhador Acidentado, a Associação dos Magistrados Brasileiros e a Associação Paulista de Magistrados. No caso da aprovação da PEC, teríamos um enorme prejuízo aos trabalhadores, pois a capilaridade da Justiça Estadual é muito maior que a da Justiça do Trabalho, tanto em primeira quanto em segunda instância. A proposta, além de dificultar a agilidade nas tramitações, irá expor o trabalhador acidentado, muitas vezes com dificuldades de saúde e financeiras, à busca de guarida judicial em cidades distantes, onde se localiza a sede do Juízo do Trabalho. Esse trabalhador terá, ainda, que arcar com os custos de transporte. Assim, peço aos nobres colegas apoio na análise da PEC 316/17. Era o que eu tinha a dizer. Muito obrigado. - 13/04/2023breves comunicaçõesBreves Comunicações
Convite ao Advogado-Geral da União, Jorge Messias, e ao Ministro de Portos e Aeroportos, Márcio França, pela Comissão de Viação e Transportes, para esclarecimento ao órgão da efetuação de pagamento de outorgas com precatórios.
Palavras-chave oficiais: Pagamento,outorga,Precatório,Audiência pública,Comissão de Viação e Transportes (CVT),Advogado-Geral da União,Ministro de Estado,Ministério de Portos e Aeroportos,esclarecimento
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (PL - SP. Sem revisão do orador.) - Sras. e Srs. Deputados, bom dia. Trago a todos uma reflexão sobre a atual situação de recebimento de precatórios. Não podemos aceitar o uso de precatórios para efetuar pagamento de outorgas. Nossa Comissão de Viação e Transportes, presidida pelo Deputado Cezinha de Madureira, com o apoio dos Deputados Jonas Donizette e Kiko Celeguim, convidou o Sr. Jorge Messias, Advogado-Geral da União, e também o Ministro de Portos e Aeroportos, Márcio França, para prestar esclarecimentos sobre o pagamento de outorgas com precatórios. Solicitaremos novas regras urgentes para garantir a segurança jurídica necessária ao procedimento de recebimento de precatórios para esse fim. Dessa forma, peço aos pares que juntemos forças para a solução imediata desse tema. Agradeço a atenção dos nobres colegas. Desejo uma excelente quinta-feira a todos. Muito obrigado. - 16/03/2023breves comunicaçõesBreves Comunicações
Eleição do Deputado André do Prado para a Presidência da Mesa Diretora da Assembleia Legislativa do Estado de São Paulo. Posse dos novos Deputados Estaduais de São Paulo.
Palavras-chave oficiais: Assembleia Legislativa,São Paulo (Estado),Deputado estadual,Posse,Congratulação,Eleição,Presidente
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (Bloco/PL - SP. Sem revisão do orador.) - Caros Deputados e Deputadas, faço uso desta tribuna para parabenizar os Deputados Estaduais do Estado de São Paulo que foram empossados ontem na Assembleia Legislativa, grande Casa onde já tive a honra de trabalhar. Aproveito para cumprimentar o Deputado e amigo André do Prado, do PL, pela eleição para a Presidência da Mesa Diretora. Desejo que o nobre colega possa conduzir a Presidência com sabedoria e muita ética Lembro que o Deputado André do Prado já foi Vereador, Vice-Prefeito e Prefeito da cidade de Guararema, no Alto Tietê. Como coordenador da bancada federal paulista, desejo um grande e expressivo mandato a todos. Boa quinta-feira a todos. Muito obrigado, Presidente Crivella. - 02/03/2023pela ordemOrdem do Dia
Indicação do orador para a coordenação da bancada federal do Estado de São Paulo. Apresentação do Projeto de Lei nº 416,de 2023, sobre a a redução do limite de desconto em folha de pagamento de prestação de empréstimo, financiamento, cartão de crédito e operação de arrendamento mercantil.
Palavras-chave oficiais: Deputado federal,Atuação parlamentar,Coordenador,Bancada parlamentar,São Paulo (Estado) Projeto de lei ordinária,Crédito consignado,redução,limite,descontaminação,Folha de pagamento
Ler a transcrição oficial
O SR. ANTONIO CARLOS RODRIGUES (Bloco/PL - SP. Pela ordem. Sem revisão do orador.) - Bom dia, Deputados e Deputadas. É com muita alegria e gratidão que assumo o cargo de Deputado Federal por São Paulo, e o faço com o compromisso de dedicar o meu trabalho e a minha experiência na busca de melhores soluções para o Brasil. Aproveito a oportunidade para agradecer aos caros colegas Deputados eleitos por São Paulo por indicarem o meu nome para o cargo de coordenador federal da bancada paulista. Certamente essa missão de representá-los será conduzida com extrema ética, comprometimento e diálogo. O Brasil, como uma das maiores repúblicas democráticas do mundo, precisa de boas ideias e, mais do que isso, de pessoas que cuidem de pessoas, visando o bem coletivo. Começo o meu mandato apresentando o Projeto de Lei nº 416, de 2023, que tem como objetivo limitar o desconto na folha de pagamento dos trabalhadores que buscam créditos consignados. A prática desse desconto atualmente é de 40%, e o projeto busca reduzir para 20%, porque acredito que 20% do valor do salário ou dos benefícios recebidos pelo trabalhador sejam suficientes para garantir o acesso ao crédito de forma equilibrada. Eu não podia mais aceitar que um percentual tão elevado como o de hoje continuasse comprometendo diretamente a própria subsistência das famílias brasileiras. A economia do nosso País deve e pode ser estimulada, mas não com prática que estimula o consumo desenfreado, com cobranças elevadas. Concluo agradecendo a Deus e desejando um excelente mandato a todos. Eu gostaria de pedir que este discurso fosse divulgado nas redes de comunicações da Casa. O meu muito obrigado e uma boa quinta-feira a todos. Abraços.
Dados oficiais da Câmara dos Deputados. Primeiro registro: 19/12/2023. Como calculamos: metodologia.