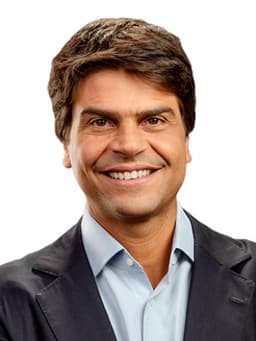
Nome civil: Pedro Paulo Carvalho Teixeira · 54 anos
Bananômetro
64/100
Trabalha bem, com espaço para melhorar.
Nota maior que a de 13% dos deputados · média do partido: 73
Por que essa nota?
- Presença em sessõespeso 40% · 88%
Aparece para trabalhar?
- Participação em votaçõespeso 35% · 53%
Vota quando precisa? (votações com registro de nome)
- Iniciativas que avançarampeso 15% · 27%
Propõe coisas que andam? (comparado aos colegas)
- Atividade na tribunapeso 10% · 57%
discursos na tribuna (percentil)
A nota mede só o básico do mandato (aparecer, votar, propor e debater), de qualquer lado. Não diz se o político é bom segundo uma ideologia, e um "Bananão" fala do político, nunca de quem votou nele. Dúvidas sobre a nota?
Personalizar pesosComo vota · Mandato atual (2023–2027)
Vota com o governo 85%das 474 votações em que o líder do Governo pediu Sim ou Não e ele votou
Vota com o próprio partido 89%das 381 votações em que o partido (ou a federação) pediu Sim ou Não e ele votou
Fale com Pedro Paulo
Este é o canal oficial para você cobrar seu representante.
- dep.pedropaulo@camara.leg.br
- Telefone
- (61) 3215-5727
- Gabinete
- Gabinete 727, Anexo IV, 7º andar – Câmara dos Deputados, Brasília-DF
Fonte: Câmara dos Deputados, dados abertos · consultado em 16/10/2026.
Números de Mandato atual (2023–2027)
Presença nas sessões
88%
Esteve em 346 de 391 sessões
Votou nas votações
53%
Registrou voto em 595 de 1.128 votações nominais
Iniciativas que viraram lei
0
de 19 projetos apresentados (0%)
Alinhamento com o governo
85%
Em 474 votações em que o Governo orientou
A maioria dos projetos de qualquer parlamentar nunca chega a ser votada. Por isso, poucos viram lei — e isso vale para todo mundo.
106 discursos na tribuna · de 26/03/2019 a 26/05/2026.
- 28/02/2024
O Deputado orientou a bancada na votação do requerimento de urgência ao Projeto de Lei nº 5669, de 2023, que institui Política de Prevenção e Combate à Violência em Âmbito Escolar (Prever).
Palavras-chave oficiais: Orientação de bancada,Requerimento de urgência,Projeto de lei ordinária,Governo,Voto favorável,Base de apoio político
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Pela ordem. Sem revisão do orador.) - Presidente, em primeiro lugar, registro meu voto favorável ao projeto anterior, que garante uma parcela da tarifa social nos projetos de modelagem de água e esgoto. É perfeitamente financiável e justo. Quanto a este projeto, eu não tenho nenhuma dúvida de que é fundamental. Nós vivemos, no Rio de Janeiro, episódios de violência nas escolas, de atentados. Muitas vezes, o Município tem condições de dar um atendimento de assistência, mas o trabalho preventivo dessa violência, desses atentados, pode ser mais bem estruturado, feito de forma adequada, com recursos federais e com previsão no Fundo Nacional de Segurança Pública. O projeto vem adequado, porque não crava um valor, diz que o valor é até 5%. E muito provavelmente podemos modelar um projeto que atenda a esse objetivo de fazer um trabalho preventivo desses atentados nas escolas. Por isso, a orientação do Governo é "sim". - 25/10/2023
O Deputado proferiu parecer ao Projeto de Lei nº 4.173, de 2023, que dispõe sobre a tributação da renda auferida por pessoas físicas residentes no País em aplicações financeiras, entidades controladas e trusts no exterior.
Palavras-chave oficiais: Parecer do relator,Projeto de lei ordinária,Conta offshore,Tributação,Tributo,Ganho de capital,Aplicação financeira,País estrangeiro,Truste
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, em primeiro lugar, eu gostaria de agradecer a designação para relatar este projeto. Eu queria agradecer ao Líder Guimarães e à base do Governo pela aceitação do meu nome para a relatoria deste projeto. E eu queria agradecer especialmente ao Líder do meu partido, o Deputado Antonio Brito, pelo oferecimento do meu nome para a relatoria deste projeto. Sem dúvida alguma, este é um dos projetos mais importantes neste segundo semestre. É um projeto fundamental, nessa agenda econômica do atual Governo, que complementa a mudança das regras fiscais, a reforma tributária, que nós aprovamos, todas as medidas econômicas que estão sendo implementadas pelo Governo Lula. E, sem dúvida nenhuma, dada a sua densidade, complexidade e polêmicas, é um projeto cuja tramitação nesta Casa não é simples, até porque, há muitos anos, se tenta trazer algum tipo de justiça na tributação dos fundos de investimentos aqui no Brasil e dos fundos de investimentos fora do Brasil, as chamadas offshores. Durante o período em que me foi dada essa tarefa de relatar este projeto, nós fizemos várias reuniões com as Lideranças, com os partidos, ouvindo, obviamente, o Governo. Eu tive algumas reuniões com toda a equipe do Ministro Fernando Haddad, com o próprio Ministro Fernando Haddad, a quem eu também agradeço por toda a disponibilidade para o oferecimento de dados, de informações, para que nós pudéssemos aprimorar o texto que nos foi encaminhado pelo Governo a partir de uma medida provisória e de um projeto de lei. A medida provisória trata da mudança da tributação dos fundos fechados e exclusivos e o projeto de lei, em regime de urgência, prazo de urgência já vencido, dos investimentos em offshore. O que nós construímos, a partir do parecer que apresentei há 3 semanas e, agora, a partir do parecer que nós colocamos no sistema, trata principalmente eu vou dar uma pequena explicação aqui às Deputadas e aos Deputados de mudar a estrutura de tributação desses dois mecanismos de investimento, sempre com o objetivo de alinhar, de simplificar, com o objetivo de justiça, de enquadrar um mecanismo de tributação que é feito, por exemplo, com os fundos de condomínios abertos, como nós chamamos, com os fundos fechados e exclusivos daqueles que são, sim, comumente chamados de super-ricos. É importante lembrar que esses fundos exclusivos são para investimentos acima de 10 milhões de reais; portanto, não são para a avassaladora minoria dos brasileiros. E o primeiro trabalho foi fazer esse enquadramento. É importante que se diga, Líder Guimarães, que eu ouvi aqui alguns Parlamentares dizerem que esse talvez fosse um projeto em que nós estabeleceríamos uma espécie de disputa de classes, conflito de classe entre ricos e pobres. Eu não gosto dessa afirmação, porque nesse projeto nós não estamos tratando ainda de progressividade tributária, de fazer quem ganha mais pagar mais. Eu defendo essa tese, Líder Guimarães, e acredito que, na segunda etapa da reforma tributária que nós vamos enfrentar aqui nas Casas, depois de termos aprovado a reforma tributária sobre o consumo, a discussão da reforma tributária sobre a renda e o patrimônio estabelecerá progressividade, mais justiça social. Eu não tenho nenhuma dúvida de que nós precisamos avançar nessa justa tributação. Porém, o que esses projetos tratam é de justiça tributária, na medida em que nós vamos equivaler aquele modelo de cobrança, de imputação de tributos, por exemplo, ao dos fundos abertos e fundos fechados e exclusivos. E quais são esses mecanismos? Eu queria começar aqui explicando os mecanismos dos fundos fechados e exclusivos e fazer uma comparação com os fundos abertos. Os fundos abertos têm uma tributação semestral, a chamada come-cotas, baseada no mecanismo do tempo, numa lógica do tempo daquele investimento. Quanto mais longa a média do tempo dos ativos que compõem aquele fundo, menos tributos ele tem, porque isso é construído numa lógica em que é preciso, com esses investimentos, gerar poupança. Muitos desses fundos de investimento patrocinam, sim, investimentos no setor imobiliário, no setor do agronegócio, no setor produtivo. Esses fundos abertos têm uma tributação, que nós chamamos come-cotas, semestral, com base no tempo. E essa alíquota varia de 15%, quando a média desses investimentos é maior do que 2 anos, a 20%, quando é menor do que 2 anos. Isso é algo que não acontece nos fundos fechados exclusivos e é o que o projeto ataca, a equivalência dessa cobrança semestral nos mesmos meses, maio e novembro, para haver o mesmo critério de 15% para os fundos de longo prazo e de 20% para os fundos de curto prazo. Aliado a isso, há outra alíquota que também será cobrada, porque esses fundos, ao longo do tempo, têm seu patrimônio desatualizado. A proposta que se pretende, depois de muita discussão, muita negociação, é que nós tenhamos dois tipos de cobrança da atualização desse patrimônio, desse estoque. Será uma tributação favorecida na antecipação da atualização do estoque, para que as pessoas físicas possam fazer a atualização, até dezembro deste ano, com uma alíquota de 8%, um desconto bastante importante do que seria a atualização do ganho de capital, que certamente ficaria para esses fundos que têm um volume grande de investimentos, da ordem de 15%. Então, é um incentivo que se dá e se abre essa janela para a antecipação até dezembro, para uma atualização desse estoque a 8%. Caso isso não seja feito, vão ser cobrados 15% em 2024. Basicamente, essa é a tributação que vai ser imputada, uma vez aprovado este projeto nesta Casa, aos fundos fechados e exclusivos. No caso dos investimentos em offshore havia inicialmente uma ideia do Governo e também no meu primeiro parecer de colocarmos uma tributação nos fundos de offshore não semestral, como os fundos fechados, mas, sim, anual, no fim do ano, com a apuração dos resultados de detentores dos investimentos em offshore. Seria uma alíquota sobre o ganho, a variação, o rendimento, o lucro, com uma tabela que teria uma lógica diferente da dos fundos fechados, com base no tempo da aplicação dos investimentos, com base no valor aplicado, seguindo uma tabela progressiva. À época o Governo pretendia que houvesse algum balizamento com a tabela do Imposto de Renda. O Governo estabeleceu as seguintes faixas: até 6 mil reais, isenção; de 6 mil reais a 50 mil reais, 15%; acima de 50 mil reais, 22,5%. Junto a isso, uma atualização do patrimônio facultativa, no caso da offshore. E ela não é facultativa à toa, ela é facultativa porque existe já legislação, entendimento da Suprema Corte no sentido de que nós não podemos tornar essa atualização patrimonial obrigatória. Um incentivo para a atualização desse patrimônio, 6%, foi negociado inicialmente entre o Governo, entre esta Casa, ouvindo obviamente o mercado, ouvindo os tomadores de crédito. Então, buscou-se esse entendimento de uma alíquota que basicamente ficaria de 22,5%, porque é difícil alguém ter menos do que 50 mil reais em offshore, e de uma atualização patrimonial de 6%. Isso está no parecer que foi protocolado há 3 semanas. Ao longo dessas semanas, nós fizemos uma discussão com as Lideranças, com o Governo, e o que consta no parecer que apresentei, agora à tarde, é a construção de um acordo. Eu não tenho nenhuma dúvida de que é uma vantagem, um ganho que vamos ter na construção desse acordo. No caso da tributação dos rendimentos, o que explica a construção desse acordo? Nessa diferenciação de alíquotas dos investimentos offshore e dos investimentos que nós podemos classificar aqui de onshore, também tínhamos alguma ideia de que haveria um grande fluxo de repatriação desses capitais. Mas o que acontece na prática é que isso não funciona porque muitas vezes esses investidores buscam proteção do seu capital, o chamado hedge, como o mercado financeiro comumente adjetiva esse tipo de proteção de investimentos em outra moeda. Assim, nós também entendemos que uma legislação doméstica sobre aplicações e investimentos domésticos, que não seja simétrica com a dos investimentos de fora, está em contradição com o que o mundo está fazendo. Há, por exemplo, estudos, orientações da OCDE que vão na linha de que essa tributação não seja discriminatória, para que esse fluxo de capitais não tenha essa diferenciação e não estabeleça essa discriminação. É importante dizer aqui não se trata de querer proteger super-rico, não é nada disso que nós temos de entender que a mobilidade desses recursos é intensa por vários motivos. Esses recursos, muitas vezes, são comandados por gestores profissionais que conhecem mercado aqui e fora. Esses recursos estão cada vez mais automatizados pela digitalização do sistema financeiro. E é uma boa prática também para evitar, ao contrário do que se pretendia, uma repatriação com a diferença de alíquota doméstica menor e internacional maior. É o contrário, trata-se de você ter uma mudança de domicílio fiscal, para se obter alíquotas sobre rendimentos menores. Então, o efeito poderia ser o contrário. Daí nós fizemos essa construção seguindo uma lógica importante, em geral, quando se tributam esses investimentos, para que não tenhamos aquele movimento de "Consegui uma grande atualização patrimonial, porque botei a alíquota baixinha". Como botei uma alíquota de rendimento alta, esse fluxo de receita, de arrecadação é grande em um primeiro momento e depois é pequeno no médio e longo prazo. Isso é o que os economistas chamam de erosão de base, pela rápida dinâmica e mudança de escolha de produtos desses investidores. Daí, nós construímos um acordo com o Governo, com as Lideranças desta Casa para uma recalibração dessas alíquotas offshore e onshore. No parecer que apresentei agora, nós estamos construindo, então, essa unificação. Os fundos exclusivos e fechados passarão a ter o come-cotas em 15%, e a atualização patrimonial passa de 6% para 8%; os fundos offshore terão também uma alíquota padrão de 15% e uma alíquota de atualização patrimonial que passa de 6% para 8%. Antes que se diga aqui... Eu vi um ou outro colega do PSOL dizer que o Relator estaria sendo, de alguma forma, benevolente com esses super-ricos. Nada disso, nós estamos alinhando as melhores práticas e subimos a alíquota da atualização patrimonial. Não à toa, o Governo entendeu e aceitou essa proposta, até porque os efeitos de arrecadação, já em 2024, podem ser, inclusive, maiores do que pretendia originalmente o Governo. Essas são as modificações básicas nessa estrutura principal de nova tributação dos fundos exclusivos e fechados e dos fundos offshore. É importante dizer, Sras. Deputadas e Srs. Deputados e todos que nos assistem, que essa não é uma mudança trivial. A arrecadação prevista para o ano que vem é da ordem de 20 bilhões de reais, sendo 13 bilhões de reais oriundos da tributação dos fundos exclusivos e fechados e 7 bilhões de reais podendo ser um pouco a mais , dos fundos offshore. Nós estamos mexendo também no mercado de capitais, por isso todo o cuidado tive, Deputados e Deputadas, para que as motivações não fossem para arrecadar ou simplesmente para penalizar ou não penalizar, mas para entender a dinâmica do mercado de capitais, dos fundos de investimentos a partir de uma mudança das regras do jogo e de uma nova tributação. Para se ter uma ideia, o total do patrimônio líquido dos fundos de investimento no Brasil, somando todas as suas modalidades, é da ordem de 8 trilhões de reais, Deputado Caio. A soma do patrimônio líquido de todos os fundos fechados exclusivos aí se incluem também fundos exclusivos é de 2 trilhões de reais. O total do patrimônio líquido somente dos fundos exclusivos, aqueles que são de apenas uma pessoa são em torno de 2.500 os proprietários desses fundos exclusivos , é da ordem de 1 trilhão de reais. Então, não são triviais as modificações que nós estamos fazendo. Daí a responsabilidade para que nós tenhamos as diferentes dimensões dessa mudança na tributação. Basicamente, essa é a estrutura das modificações dos fundos exclusivos e fechados e dos fundos offshore. O projeto também traz algumas importantes modificações. No caso, nós temos ainda um rol de fundos de investimentos que têm algum tipo de diferenciação na sua tributação, como, por exemplo, os fundos que comumente chamamos de fundos ilíquidos, como o FIDC Fundo de Investimento em Direitos Creditórios, os fundos que na sua carteira têm composição de precatórios. Sobre esses fundos nós garantimos a não incidência do come-cotas, porque não faz sentido antecipar uma tributação de fundos que nem sequer realizaram resultados. Nós também estamos melhorando as condições para a composição de dois tipos de fundos que foram criados e hoje são sucesso de financiamento do setor imobiliário e do agronegócio. Esses dois fundos são o FII Fundo de Investimento Imobiliário e o FIAGRO Fundo de Investimento do Agronegócio. Esses dois fundos têm três regras básicas para serem compostos. A primeira delas é que seja listado em bolsa; a segunda, Deputado Max, é que cada CPF de cotista não ultrapasse 10% do total das quotas individualmente; e a terceira é o número mínimo de cotista, 50. O meu parecer propõe fechar uma janela que acontecia, independentemente dos bons resultados dos fundos de investimento do setor imobiliário e do agro, que era uma espécie de criação de fundos, em que, muitas vezes, grandes famílias colocavam ali seu patrimônio imobiliário para poder pagar menos imposto. Construía-se uma espécie de elisão, planejamento tributário para se beneficiar do imposto. Aproveito para saudar aqui o Governador do meu Estado, Cláudio Castro. Usavam esse mecanismo para obter o benefício tributário, não tinham o objetivo de investir no setor imobiliário e no agro. No primeiro momento, o Governo mandou uma proposta para que o número de cotistas, que foi uma daquelas cláusulas para a composição desses fundos, subisse de 50 para 500. No parecer que apresentei há 3 semanas, havia uma redução para 300. Houve, obviamente, uma manifestação justa e legítima da Frente Parlamentar da Agropecuária FPA, liderada pelo Deputado Arnaldo Jardim, que, imediatamente, entrou em contato comigo, com o Presidente, com as lideranças, contrariado com essa modificação e com a justa reivindicação de que há, sim, muitos fundos que se compõem com pouco mais de 50 cotistas, não chegam a 300 cotistas, que cumprem suas funções e que não estão ali construindo um conluio para pagar menos imposto. Depois de semanas discutindo um acordo para que pudéssemos sair desse empasse, até porque o Governo, também preocupado com essa brecha, insistia na questão das cotas, nós construímos um acordo para que a composição desses dois fundos tivesse dois novos critérios. O primeiro deles é que o número mínimo de cotistas suba de 50 para 100. O outro critério é que o somatório das cotas de parentes até segundo grau não ultrapasse 30% do patrimônio de determinado fundo. Eu não tenho nenhuma dúvida de que essa solução que foi bem recebida e aprovada pela Frente Parlamentar da Agropecuária. Mais uma vez, eu agradeço ao Deputado Arnaldo Jardim, ao Deputado Pedro Lupion e a todos os integrantes da Frente por terem compreendido a necessidade de fechar essas torneiras e acordado com a proposta. Recebi inúmeras manifestações do setor da construção e do setor imobiliário. Essa era uma solução possível para acabar com aquilo que todos querem também: que o fundo cumpra a sua função de investimento, mas que não seja um mecanismo de conluio e de planejamento tributário. Sras. Deputadas e Srs. Deputados, eu poderia ficar aqui muitas outras horas falando sobre os detalhes desse projeto, mas eu acredito que essas são as mudanças principais no projeto a que todos vocês tiveram acesso. Eu agradeço a cada uma das bancadas que me recebeu generosamente para que pudéssemos explicar para cada um dos Srs. e Sras. Parlamentares esse projeto. Por fim, eu não tenho nenhuma dúvida de que nós, nesta Casa, fazemos história. Depois de décadas discutindo uma mudança na tributação dessas modalidades de investimento, nós avançamos aqui para uma tributação justa, uma tributação que atinge os objetivos do Governo de arrecadação, uma tributação que não cria um problema no nosso mercado de capitais, uma tributação que se alinha com as melhores práticas internacionais, que coloca o Brasil na direção correta, uma tributação que é absolutamente legal, absolutamente justa, isonômica e igualitária. Sr. Presidente, Sras. Deputadas e Srs. Deputados, eu vou direto ao meu voto do parecer às emendas. "I - Voto do Relator (...) Inicialmente, agradecemos aos nossos nobres pares pelas relevantes contribuições recebidas, esclarecendo que algumas das quais já haviam sido incorporadas ao substitutivo apresentado. Em complemento, informamos que optamos por deixar para outra oportunidade o tratamento de determinados temas não relacionados à regulamentação dos investimentos de brasileiros no exterior ou dos fundos de investimentos, a exemplo da correção da tabela do Imposto sobre a Renda da Pessoa Física" essa foi uma emenda do Deputado Mendonça Filho. "Ademais, após amplo diálogo com as Lideranças partidárias e com os diversos atores interessados na matéria, entendemos que as Emendas nºs 3, 5, 7, 10, 11 e 21 colaboram significativamente para o aperfeiçoamento do texto apresentado, devendo ser parcialmente acolhidas. Em relação às demais emendas, agradecemos a contribuição dos ilustres Deputados, mas entendemos que os temas nelas veiculados já estão adequadamente equacionados no texto lido em plenário" que já consta do sistema. "Por essas razões, na Comissão de Finanças e Tributação, somos (i) pela compatibilidade e adequação financeira e orçamentária das emendas de Plenário apresentadas; e (ii), no mérito, pela aprovação das Emendas de Plenário nºs 3, 5, 7, 10, 11 e 21, na extensão e na forma da subemenda substitutiva anexa," que já consta do sistema "e pela rejeição das demais emendas de Plenário. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade e boa técnica legislativa de todas as emendas de Plenário e da subemenda substitutiva apresentada. Sala das Sessões, em 25 de outubro de 2023." Muito obrigado, Sr. Presidente, Sras. Deputadas e Srs. Deputados. - 20/09/2023
O Deputado orientou a bancada na votação do requerimento de apreciação em regime de urgência do Projeto de Lei Complementar nº 98, de 2023, que altera a Lei Complementar 101, de 2000, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal e dá outras providências, para definir com maior rigor os casos em que os valores de parcerias ou contratações firmadas pelo poder público não entram no cômputo dos gastos com pessoal.
Palavras-chave oficiais: Orientação de bancada,Requerimento de urgência,Projeto de lei complementar,Bloco parlamentar,Movimento Democrático Brasileiro (MDB),Partido Social Democrático (PSD) (2011),Republicanos (partido político),Podemos (PODE) (2016),Voto favorável
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Pela ordem. Sem revisão do orador.) - Sr. Presidente, vou orientar o Bloco MDB/PSD/REPUBLICANOS/PODE. Eu queria saudar o Deputado Gilson por esse projeto. Acho que, além do desespero dos Prefeitos com a situação das contas, o projeto é tecnicamente correto, porque não se pode igualar uma despesa com pessoal, com servidores estatutários, por exemplo, com uma despesa com terceirizados, com organizações sociais... A característica é completamente diferente. Uma é despesa obrigatória e outra é despesa de custeio. É preciso separar isso. Esse entendimento tem sido recorrentemente equivocado, seja da Justiça, seja dos Tribunais de Contas, seja do Tesouro Nacional, nos seus boletins de contabilidades públicas. Acho que o projeto vai separar o joio do trigo e organizar tecnicamente o orçamento. Isso é fundamental não só para Prefeituras, Deputado Gilson, mas também para Governos de Estado. O projeto afeta mais as Prefeituras, mas é muito importante para os Estados também. Parabéns pela iniciativa! Vamos defender o projeto nesta Casa. O bloco vota "sim", Presidente. Obrigado. - 23/08/2023Breves Comunicações
O Deputado lamentou o falecimento do ex-Deputado Eduardo Barbosa e do ex-Senador Francisco Dornelles. O orador expôs a exitosa atuação na Casa de Eduardo Barbosa e falou de sua satisfação por ter convivido com Francisco Dornelles. Por fim, manifestou condolências aos familiares, amigos e correligionários do PP do ex-Senador.
Palavras-chave oficiais: Ex-deputado federal,Ex-senador,Falecimento,Homenagem póstuma
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Sem revisão do orador.) - Sr. Presidente, hoje nós temos duas grandes perdas para a política brasileira: uma é a do ex-Deputado Eduardo Barbosa, com quem convivemos aqui na Casa, onde teve uma grande atuação; e a outra é a do ex-Secretário Nacional da Fazenda, Senador, Deputado Federal e Deputado Constituinte, Vice-Governador e Governador do Rio de Janeiro, nosso querido Francisco Dornelles. Eu tive o prazer, a honra de conviver com Francisco Dornelles, de sorver um pouco de sua sabedoria, seu aprendizado, de assistir à sua contribuição para o Brasil. Eu não tenho nenhuma dúvida de que Francisco Dornelles deixa uma marca histórica para a política brasileira, para o Rio de Janeiro. Eu quero manifestar os meus sentimentos, as minhas condolências à família, aos seus amigos, ao Partido Progressistas, em que Dornelles militou durante toda a sua vida... (Desligamento do microfone.) O SR. PRESIDENTE (Cabo Gilberto Silva. PL - PB) - Peço que conclua, Deputado. O SR. PEDRO PAULO (Bloco/PSD - RJ) - É uma grande perda para o Brasil, e todos nós lamentamos muito. Obrigado, Presidente. - 22/08/2023
O Deputado encaminhou a votação do requerimento de destaque para votação em separado da Emenda nº 5 do Senado Federal, apresentado ao Projeto de Lei Complementar nº 93, de 2023, que institui regime fiscal sustentável para garantir a estabilidade macroeconômica do País e criar as condições adequadas ao crescimento socioeconômico, com fundamento no art. 6º da Emenda Constitucional nº 126, de 21 de dezembro de 2022, e no inciso VIII do caput e no parágrafo único do art. 163 da Constituição Federal; e altera a Lei Complementar nº 101, de 4 de maio de 2000 (Lei de Responsabilidade Fiscal).
Palavras-chave oficiais: encaminhamento,Requerimento de destaque de votação em separado,Emenda,Senado Federal,Projeto de lei complementar
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Sem revisão do orador.) - Sr. Presidente, Sras. Deputadas, Srs. Deputados, as pessoas vão me achar um pouco doido ao me ouvirem dizer que estou aqui defendendo que esta emenda é contra a ciência e tecnologia porque ela tira a ciência e tecnologia do arcabouço fiscal. E eu quero dizer por que para a ciência e tecnologia essa emenda terá justamente o efeito contrário ao que se espera. Tirar a área de ciência e tecnologia do arcabouço fiscal gerará imprevisibilidade quanto aos recursos para a área. Se estiver dentro do arcabouço, já que foi essa a regra que o Governo escolheu, essa despesa vai sempre crescer acima da inflação, dentro do limite de 0,6% a 2,5% do PIB. Essa indexação está dada. Agora, se retirarmos a área de ciência e tecnologia do arcabouço fiscal, qual será a regra de reajuste do orçamento? Explique-me qual será a indexação, Deputado Cajado, Relator, para os recursos da ciência e tecnologia? Qual será a garantia de aumento dos recursos para ciência e tecnologia nos próximos anos? Nenhuma! O setor vai ter que ficar na concorrência de Ministros, com o pires na mão diante do Presidente da República e do Congresso Nacional, tentando aumentar os recursos para a área. Eu estou avisando, o Deputado Cajado avisou e vários outros avisaram: votar esta emenda e retirar a ciência e tecnologia do arcabouço fiscal é ruim em termos de recursos para a área. O mesmo vale para o FUNDEB e para o Fundo do Distrito Federal. Eu espero que os técnicos da Fazenda e do Planejamento do Distrito Federal tenham avisado aos seus Deputados que a receita corrente líquida está caindo. A sorte é que o Orçamento de 2024 já está dado, e a despesa já está fixada, porque, a partir de 2025, se continuarem essas flutuações da receita corrente líquida, que é muito mais volátil do que a receita recorrente que nós colocamos no arcabouço fiscal, vai cair o valor do Fundo do Distrito Federal. É importante chamar a atenção para isso. Essa vai ser uma vitória de Pirro. Não fui eu que escolhi esse modelo do arcabouço fiscal. Inclusive, fiz críticas a ele, porque ele tem indexação para o crescimento da despesa. Mas ficar fora dele significa perder a oportunidade, Deputado Lindbergh, de aumento garantido de recursos todo ano. Muitas vezes, na ânsia de querer um aumento maior do que aquele que está previsto na regra, pode-se ficar sem aumento nenhum. Aviso também a quem votou pelo FUNDEB fora do arcabouço que se corre o risco de os recursos no ano seguinte serem menores do que o resto da despesa que está indexada dentro do arcabouço. Eu agradeço ao meu partido, que me permitiu votar contra a orientação da Liderança e contra esta emenda, em defesa da área de ciência e tecnologia, por uma regra de crescimento contínuo. Obrigado, Presidente. - 02/08/2023
Existência de condições favoráveis à redução da taxa básica de juros, a Taxa SELIC, pelo Banco Central do Brasil. Aplausos ao Ministro de Portos e Aeroportos, Márcio Fortes, pela limitação das operações no Aeroporto Santos Dumont em prol do Aeroporto Internacional Tom Jobim/Galeão, no Rio de Janeiro, Estado do Rio de Janeiro.
Palavras-chave oficiais: Arcabouço fiscal,Inflação,Taxa de juros,redução,Defesa Ministro de Estado,Porto,Aeroporto,Aeroporto Internacional Galeão Antônio Carlos Jobim,Aeroporto Santos Dumont,atuação,Congratulação
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Pela ordem. Sem revisão do orador.) - Presidente, primeiro, quero dizer que é uma alegria ver V.Exa., o Vice-Presidente desta Casa, comandando esta sessão. Eu conheço V.Exa. há muito tempo. Tenho dois recados. O primeiro deles é que concordo com o Deputado Boulos. Eu acredito que hoje há clima para que nós tenhamos uma redução da taxa SELIC. O arcabouço fiscal foi aprovado, com medidas de aumento de receita. Não foi à toa que o Brasil melhorou a sua nota no rating das agências internacionais. Há, sim, espaço para um ciclo de redução da taxa de juros no Brasil. A inflação, que se mostrava resiliente, está reduzindo. Estamos em um momento até de deflação, ao contrário de outros países no mundo, que estão tendo que subir os juros para controlar a inflação. Então, o momento é adequado. O segundo recado é para parabenizar o Ministro Márcio Fortes pela decisão que foi provocada pelo Governador Cláudio Castro, pelo Prefeito Eduardo Paes e por vários especialistas do setor aéreo, que acreditam que Galeão e Santos Dumont precisam ser regulados. O pedido que o Rio de Janeiro vem fazendo ao Ministério de Portos e Aeroportos é que se regulem os voos desses dois aeroportos, exatamente como acontece em grandes aeroportos de grandes capitais. E a decisão de limitar os voos no Santos Dumont já surtiu efeito: a LATAM e a Gol já anunciaram o aumento de voos no Galeão, e nós esperamos que a Azul siga o mesmo caminho. Parabéns às autoridades do Rio e ao Ministro Márcio Fortes. Assim, o Brasil vai para a frente. O Rio agradece, porque é central, para uma capital turística, ter um aeroporto internacional funcionando, conectando o Brasil como um verdadeiro hub de voos e promovendo a vinda de turistas para o Brasil e para o Rio de Janeiro. Obrigado, Sr. Presidente. - 06/07/2023
Orientação de bancada na votação da Emenda Aglutinativa nº 1, de 2023, apresentada à Proposta de Emenda à Constituição nº 45, de 2019, sobre a reformulação do Sistema Tributário Nacional.
Palavras-chave oficiais: Orientação de bancada,Emenda aglutinativa,Proposta de Emenda à Constituição,Reforma tributária,Voto favorável,Bloco parlamentar,Movimento Democrático Brasileiro (MDB),Partido da Social Democracia Brasileira (PSDB)
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Pela ordem. Sem revisão do orador.) - Presidente, em 1965 foi a última reforma tributária que nós tivemos. Foi há quase 60 anos. Hoje esta Casa faz história. Eu queria parabenizar V.Exa. e o Relator Aguinaldo pela perseverança e pela paciência na construção de um texto dificílimo, mas que muda este País. Eu não tenho nenhuma dúvida de que o Brasil crescerá a partir da decisão que nós tomamos hoje nesta Casa. Por isso, o bloco orienta "sim", pela aprovação da emenda aglutinativa, parabenizando esta Casa por fazer avançar o Brasil. - 03/07/2023
Congratulações ao Deputado Mendonça Filho pelo parecer oferecido ao Projeto de Lei nº 2.617, de 2023, sobre a instituição do Programa Escola em Tempo Integral, e a alteração da Lei nº 11.273, de 2006. Ampliação do ensino em tempo integral no Município do Rio de Janeiro, Estado do Rio de Janeiro.
Palavras-chave oficiais: Projeto de lei ordinária,criação,Escola,Regime de tempo integral,Deputado federal,Congratulação,Relator,Programa Escola em Tempo Integral Prefeitura,Rio de Janeiro (RJ),ampliação,Escola,Regime de tempo integral,Governo municipal
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Pela ordem. Sem revisão do orador.) - Obrigado, Presidente. Muito brevemente, quero parabenizar o Deputado Mendonça pela relatoria desse projeto, mais uma vez marcando história na educação brasileira. O projeto é bem feito, porque ele permite que Estados e Municípios ampliem sua rede e tenham mais recursos. Ele cria um incentivo positivo para aquilo que é unanimidade. Não há um especialista em educação que não concorde que uma criança que tem quatro tempos de matemática e português por semana tem menos oportunidades do que uma criança que tem oito tempos por semana de português e matemática. Então, o tempo integral é uma obrigatoriedade. Eu queria parabenizar a Prefeitura do Rio, onde eu tive a oportunidade de ser Chefe da Casa Civil e Secretário da Fazenda. Lá nós ampliamos de 15%, em 2008, para quase 40% o tempo integral, utilizando recursos próprios da Prefeitura para toda a educação básica da maior rede de ensino do Brasil. Então, eu queria chamar a atenção de V.Exas. para o fato de que eu acredito muito que o ensino em tempo integral é o caminho para o salto de qualidade de que a educação brasileira precisa. Por isso, mais uma vez parabenizo Oposição e Governo por esse acordo para que possamos garantir mais recursos à educação, na direção correta, naquilo em que nós acreditamos, que será o avanço da educação brasileira. Obrigado, Presidente. - 24/05/2023
Apreensão do orador ante o teor da Emenda de Plenário nº 85, apresentada ao Projeto de Lei Complementar nº 93, de 2023, sobre a instituição do regime fiscal sustentável para garantia da estabilidade macroeconômica do País; e a criação de condições adequadas ao crescimento socioeconômico, nos termos do disposto no art. 6º da Emenda Constitucional nº 126, de 2022 (novo arcabouço fiscal).
Palavras-chave oficiais: Emenda de plenário,Projeto de lei complementar,Regime Fiscal Sustentável,Arcabouço fiscal
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Pela ordem. Sem revisão do orador.) - Presidente, eu compreendo as preocupações do Deputado Luiz Philippe em relação à dívida. O substitutivo do Deputado Cajado quase trouxe uma meta de dívida para que pudéssemos ter um modelo mais redondo. Eu defendi, no meu arcabouço, usarmos a dívida, mas tenho duas preocupações com essa emenda. Em primeiro lugar, quando você vincula a carga tributária, você estraga todo o modelo que foi construído, que é baseado no crescimento da receita. A despesa é fixada no crescimento da receita. Outro ponto, que é uma dúvida, refere-se à vinculação de impostos a uma lei complementar. Há uma dúvida também jurídica a respeito de ser possível, a partir desse instrumento, vincular aumento de impostos. Então, uma questão é econômica, pois se desfaz o modelo, destrói-se completamente o modelo que nós aprovamos aqui; e há a dúvida jurídica, que diz respeito a uma lei complementar vincular impostos que são fixados na Constituição. - 24/05/2023
Apoio majoritário do PSD ao substitutivo apresentado pelo Deputado Cláudio Cajado ao Projeto de Lei Complementar nº 93, de 2023, sobre a instituição do regime fiscal sustentável para garantia da estabilidade macroeconômica do País; e a criação de condições adequadas ao crescimento socioeconômico, nos termos do disposto no art. 6º da Emenda Constitucional nº 126, de 2022 (novo arcabouço fiscal). Ausência de efeitos para a limitação de gastos do governo em caso de rejeição do art. 15 do substitutivo.
Palavras-chave oficiais: Orientação de bancada,Requerimento de destaque de votação em separado,Dispositivo legal,Substitutivo,Projeto de lei complementar,Base de apoio político,Governo,Voto favorável
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Como Líder. Sem revisão do orador.) - Obrigado, Presidente. Sras. Deputadas e Srs. Deputados, com todo o respeito que eu tenho pela bancada do PL e pela bancada do União Brasil, eu busco explicar aqui que o que se pretende com esse destaque pode ser um troféu que V.Exas. não vão levar. Eu queria dizer, em primeiro lugar, que o primeiro substitutivo do Deputado Cajado dizia que a despesa de 2024 já largaria com crescimento real de 2,5% acima da inflação. Nesse substitutivo, sim, já se teria um aumento do gasto sem o modelo do arcabouço, de vinculação à receita. O que diz agora a nova redação do art. 15? Ela coloca para o Governo uma obrigação. O Governo pediu uma permissão ao dizer o seguinte: "Olha, se eu performar a minha receita em tamanho tal real, eu posso aumentar a minha despesa, segundo o modelo do arcabouço, até 2,5% real". É isso o que está escrito no art. 15. Por que eu digo que é um troféu o que está buscando aqui a Oposição e que ela não vai levar? Porque agora existem os gatilhos, agora existe o contingenciamento. O Governo colocou isso como meta. Ele tem que performar receita. É só olhar na LDO: ele tem que atingir, provavelmente, um superávit tal da receita para atingir um resultado primário, Deputado Cajado, que pode estar entre 6% a 10% de crescimento real. Sobre essa projeção, já disseram aqui: "Não, com a projeção de 2024, nós vamos inflar o orçamento de 2024". Se ele exagerar nessa projeção, ele não vai ter vitória, porque ele vai engatilhar a despesa logo no início de 2025. É muito importante que isso seja compreendido, porque está se buscando algo que não se vai conquistar. Eu queria dizer isso graças ao substitutivo do Deputado Cajado, que colocou essa responsabilidade em um modelo que tem que crescer baseado na receita. E se pretende ali e é legítimo que o Governo defenda isso, porque foi ele que saiu vencedor nas urnas seguir um modelo em que se tenha mais gasto público, que o gasto público tenha outro papel. Eu falo com convicção quem me conhece sabe que eu sou um Deputado rigoroso com o controle de despesas, com o controle de gastos que esse destaque não vai produzir efeito. E não me preocupa isso, porque o modelo agora tem uma responsabilidade sobre a despesa. Nós vamos fazer um esforço aqui para tentar derrubar o art. 45, supostamente, porque vai ter uma engorda possível, com a projeção e com o crédito que vai ser aberto em maio de 2024, de 20 bilhões de reais ou de 30 bilhões de reais. Pode-se fazer a conta do jeito que se quiser, mas agora o modelo tem o controle da despesa, tem o contingenciamento automático. E o contingenciamento automático tem que ser de 25% melhoria do substitutivo do Deputado Cajado. Então, minhas amigas Deputadas, meus amigos Deputados, é completamente nula a derrubada do art. 15 para quem queira reduzir o potencial de aumento de gastos do Governo. Felizmente, nós criamos agora vários mecanismos de controle de despesa, o que é bom para o Governo. Eu fico imaginando a tarefa do Ministro Haddad de ter que aumentar as receitas a um tamanho tal que lhe permita colocar a despesa no nível das exigências do Governo, no nível dos gastos dos seus Ministérios, na política social e na política de investimentos. Por isso, conversei com a bancada do meu partido, o PSD, que vai votar majoritariamente com o substitutivo do Deputado Cajado, e tenho conversado com cada Deputado para que possamos mantê-lo. É claro que todos nós temos a nossa crítica ao modelo, cada um tem o seu modelo ideal daquela que seria a regra fiscal possível para zerarmos quase 10 anos de déficit nas contas da União. Mas há um avanço enorme no substitutivo com toda a negociação, que foi conduzida pessoalmente pelo Presidente da Casa, Deputado Arthur Lira, junto com o Relator, Deputado Claudio Cajado. Assim, minhas amigas e meus amigos, eu peço a V.Exas. o voto "sim", para que mantenhamos o texto do Deputado Cajado e tenhamos o arcabouço fiscal exatamente da forma como foi construído nas negociações, ouvindo todos os partidos, a sociedade e os agentes econômicos. Nós construímos, sem dúvida nenhuma, um texto possível e muito melhorado daquele que foi encaminhado pelo Governo. Por isso, eu voto "sim" pela manutenção do texto do Deputado Claudio Cajado. Essa é a orientação do Governo. - 23/05/2023
Discussão do Projeto de Lei Complementar nº 93, de 2023, sobre a instituição do regime fiscal sustentável para garantia da estabilidade macroeconômica do País; e a criação de condições adequadas ao crescimento socioeconômico, nos termos do disposto no art. 6º da Emenda Constitucional nº 126, de 2022, (novo arcabouço fiscal).
Palavras-chave oficiais: Discussão,Projeto de lei complementar,favorável
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Sem revisão do orador.) - Sr. Presidente, Sras. Deputadas, Srs. Deputados, na semana passada votamos a urgência do arcabouço fiscal. Nesta semana, vamos votar o mérito. Mais uma vez, avançamos nesse debate, melhoramos a estrutura do arcabouço fiscal. Eu queria dizer muito claramente àqueles que acham que o arcabouço fiscal tem que ser parecido com o teto de gastos, tem que se limitar ao crescimento da despesa, que esqueçam isso. O Governo que saiu vitorioso nas urnas tem uma concepção de regra fiscal que leva em conta uma maior participação do Estado na economia, acredita que o maior gasto do Governo, que o maior consumo do Governo é fundamental para gerar crescimento econômico, seja na recessão, seja na expansão. É preciso levar em consideração essa estratégia do Governo, a política econômica em que ele acredita. E aí entram os Deputados e o substitutivo do Relator Cajado: entendendo que a despesa vai crescer, como nós podemos disciplinar essa despesa para que o arcabouço fiscal que o Governo propôs dê certo? Daí o avanço no relatório do Deputado Cajado, com a inclusão dos gatilhos de controle da despesa obrigatória, com a redução das exclusões... Quando se acredita no modelo, essas despesas têm que estar dentro do modelo de crescimento da despesa, de 0,6% a 2,5%. Estabelecer uma responsabilização que não é draconiana botar o Presidente na cadeia , e sim administrativa, faz todo o sentido. Se não forem cumpridas as vedações, aí, sim, uma sanção administrativa para os gestores faz todo o sentido. Quando se volta ao contingenciamento automático meu Deus do céu! , se não performa a receita, se não vai ser atingida aquela receita, é preciso que haja alguma responsabilidade com o crescimento da despesa discricionária. Todos os mecanismos que foram colocados pelo Relator melhoraram muito, mas muito, o arcabouço fiscal, sob o entendimento, repito, de que a estratégia da regra fiscal é para um Estado que terá maior participação na economia. Eu queria, Presidente, Deputadas e Deputados, dar os parabéns ao Relator pelo seu trabalho. Temos um arcabouço fiscal com muitas chances de dar certo. E faço um apelo às Deputadas e aos Deputados para que votemos a favor. É fundamental para a economia brasileira que nós tenhamos equilíbrio fiscal, para gerar crescimento, reduzir juros, estabilizar a dívida, controlar a inflação... (Desligamento do microfone.) O SR. PRESIDENTE (Arthur Lira. Bloco/PP - AL) - Peço-lhe que conclua, Deputado. O SR. PEDRO PAULO (Bloco/PSD - RJ) - Sem dúvida nenhuma, Presidente, esse arcabouço é central para que o Brasil possa crescer, reduzir juros, controlar a inflação, estabilizar a dívida e, com o crescimento econômico, reduzir a pobreza e a desigualdade. Muito obrigado. - 17/05/2023
Elogio ao Deputado Cláudio Cajado pelo substitutivo apresentado ao Projeto de Lei Complementar nº 93, de 2023, sobre a instituição do regime fiscal sustentável para garantia da estabilidade macroeconômica do País; e a criação de condições adequadas ao crescimento socioeconômico, nos termos do disposto no art. 6º da Emenda Constitucional nº 126, de 2022, (novo arcabouço fiscal). Apoio ao do requerimento de apreciação da matéria em regime de urgência.
Palavras-chave oficiais: Projeto de lei complementar,Regime Fiscal Sustentável,Arcabouço fiscal,Atuação parlamentar,Requerimento de urgência
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Como Líder. Sem revisão do orador.) - Sr. Presidente, faço a minha fala, hoje, em primeiro lugar, em defesa do projeto. Eu apresentei um projeto semelhante ao do arcabouço fiscal, o Projeto de Lei Complementar nº 62, de 2023, que trazia conceitos de equilíbrio fiscal com base na dívida pública, mas, em seguida, o Governo apresentou o projeto dele de arcabouço. Eu queria parabenizar o Governo, em primeiro lugar, Deputado Kim Kataguiri, por antecipar o projeto. Aquilo que era compromisso na Constituição de mandá-lo até agosto, antecipou-se a remessa do arcabouço fiscal para o mês de abril. É claro que, ao encaminhar esse arcabouço e é preciso destacar isso , o projeto conceito trazia legitimamente a defesa que faz o Governo, que foi consagrar nas urnas aquele que acredita ser um modelo de equilíbrio fiscal, um modelo de crescimento econômico. E eu me explico. O arcabouço fiscal, que era basicamente ancorado no crescimento das receitas, estabelecia o limite da despesa primária total, mas não entrava na discussão das despesas obrigatórias ou na discussão qualitativa das despesas. No momento em que se encaminhou esse arcabouço, e reconhecendo a legitimidade do Governo, eu estabeleci algumas críticas em relação a esse modelo pela minha preocupação com o sucesso de um modelo de ajuste fiscal que era só baseado no crescimento da despesa acima da inflação, ancorado em uma receita crescente ou no esforço enorme de crescimento da receita. Felizmente, nesta Casa, o Presidente Arthur Lira destacou o Deputado Claudio Cajado para preparar um substitutivo e ele ser apresentado aos Deputados e ao Brasil. E eu tive uma grata satisfação quando o Deputado Cajado apresentou esse substitutivo, porque trouxe um conjunto enorme de melhorias ao arcabouço fiscal. Explico a primeiro delas: a despesa passou a fazer parte do modelo. Nós tínhamos apenas um mecanismo de controle da despesa, que era a redução do aumento das despesas, baseada em 70% da receita para 50%, se o Governo não cumprisse a meta de resultado primário que se estabeleceu. Agora, com o Deputado Cajado, foram incorporados mais três mecanismos. O contingenciamento voltou a ser automático. Um pouco menos do que deveria? Sim, 25% das despesas discricionárias, mas se avançou, porque antes era facultativo. Então, não performou a receita, e existe um mecanismo de contingenciamento do controle da despesa. Há mais outros dois mecanismos. Era aquilo de que eu falava muito no meu projeto de arcabouço fiscal e nas discussões de ajuste. Refiro-me ao controle da despesa primária. Quando não performar o resultado primário, mesmo com as generosas bandas que foram colocadas, acionam-se os mecanismos que estão na Constituição, nada novo, no art. 167-A, que é o controle de despesa obrigatória. Se a situação continuar grave por mais 1 ano, aperta-se um pouco mais o controle da despesa obrigatória. Isso tudo é novo, fruto do substitutivo do Deputado Claudio Cajado. Isso não existia no modelo de arcabouço. Então, nesse primeiro ponto avançou-se muito. Segundo ponto: reduziram-se as exclusões. Entrou o FUNDEB, entrou o piso da enfermagem, que garante um reajuste permanente para essas categorias, mas traz razoabilidade para o modelo. Aquilo que não tinha limite passa a ter um limite razoável. Quando se excluem as transferências, que são vinculadas à receita corrente líquida, por exemplo, a transferência para o Distrito Federal, traz-se razoabilidade para o modelo, ou seja, faz-se uma melhor depuração daquilo que é receita recorrente. A despesa vai crescer com espaço de 0,6% real até 2,5%, mas vai estar baseada na receita recorrente. É preciso separar aquilo que entra de uma vez só daquilo que passa a fazer parte da base da arrecadação tributária. Portanto, há um conjunto enorme de melhorias. Há responsabilização, o que todos os Deputados aqui diziam. E não é uma responsabilização draconiana, não é uma criminalização porque está certo o Ministro Haddad. Nenhum país criminaliza descumprimento de metas, nem o Brasil, mas uma responsabilização, por exemplo, ao se descumprir os gatilhos de redução da despesa obrigatória, de controle da despesa obrigatória é absolutamente bem-vinda. Eu quero sublinhar aqui que o PSD, de forma unânime, e agradeço ao Líder Antonio Brito, que me delegou a tarefa de coordenar a bancada na discussão do arcabouço, estabeleceu suas premissas para votar majoritariamente a favor do arcabouço. Ficou definido: que façamos a defesa de uma carga tributária neutra, que a despesa esteja no modelo e que se tenha responsabilização. Todos essas premissas estão incorporadas agora no substitutivo do Deputado Claudio Cajado. Por isso, Sras. Deputadas e Srs. Deputados, acredito que há um arcabouço antes e depois do substitutivo do Deputado Cajado. Parabenizo o Governo, por meio do Presidente Lula e Ministro Haddad, pela antecipação e coragem de enviar um projeto de responsabilidade fiscal a esta Casa, mas também reconheço, Presidente Arthur Lira, a condução de V.Exa. junto com o Deputado Claudio Cajado quanto aos ajustes fundamentais. Eu sou um Deputado que apoiei o Presidente Lula, faço parte da base do Governo. Acredito que esse projeto, sim, enriqueceu muito o substitutivo apresentado. Ele está maduro para ser aprovado nesta Casa. É claro que há ainda discussões, como, por exemplo, gatilho de comprometimento da despesa obrigatória, em vez de ser de 95% do compromisso da despesa obrigatória, ser de 93%; que a responsabilidade pode ser um pouco mais dura do que está; que cravar o Orçamento de 2024 já com a despesa aumentando no limite da banda de 2,5% foi demais; que nós podemos ter uma redação melhor da receita corrente. São ajustes que ainda podem ser feitos ao longo da semana. Nós aprovaremos o mérito na quarta-feira que vem, mas, sem dúvida nenhuma, foi feito o trabalho de corrigir os problemas desse projeto de nova regra fiscal que estavam pendentes na proposta enviada pelo Governo. Eu queria, para finalizar, Presidente, agradecer muito também à Liderança do Governo, ao Líder José Guimarães, a todos os Líderes e Vice-Líderes, que discutiram profundamente esse projeto e têm também a compreensão de que esse enorme avanço é para o bem do Brasil. Essa não é uma regra fiscal que precisa atender e resolver os problemas de um governo. É um ajuste fiscal que tem que ser importante para o Brasil, para que possa criar condições de crescimento econômico sustentável, agora sim, de redução da taxa de juros. Essa nova regra fiscal permite, abre espaço para a redução desses juros, que são os maiores do mundo, para que nós possamos gerar empregos e garantir a redução das desigualdades e da pobreza. Presidente, agradeço ao meu partido, o PSD, a confiança em todos os momentos da discussão desse projeto. Vamos aprovar a urgência e, na semana que vem, essa nova regra fiscal, para o bem do Brasil. Muito obrigado. - 17/05/2023
Orientação de bancada na votação do requerimento de apreciação em regime de urgência do Projeto de Lei Complementar nº 93, de 2023, sobre a instituição do regime fiscal sustentável para garantia da estabilidade macroeconômica do País; e a criação de condições adequadas ao crescimento socioeconômico, nos termos do disposto no art. 6º da Emenda Constitucional nº 126, de 2022, (novo arcabouço fiscal).
Palavras-chave oficiais: Orientação de bancada,Requerimento de urgência,Projeto de lei complementar,Partido Social Democrático (PSD) (2011),Voto favorável
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Pela ordem. Sem revisão do orador.) - Sr. Presidente, em primeiro lugar, quero parabenizar o Governo por antecipar o envio do arcabouço fiscal. É uma demonstração de responsabilidade. Quero parabenizar V.Exa., Sr. Presidente, pela condução e pela escolha do Deputado Claudio Cajado para a elaboração do substitutivo. Quero dizer que aquele arcabouço que entrou nesta Casa, em comparação ao substitutivo, está completamente diferente. Ele ganhou muito com o substitutivo do Deputado Cajado. A despesa veio para dentro do modelo. Ele criou um mecanismo de responsabilização, sem ser draconiano. Avançou-se muito. Reduziram-se exceções, exclusões. É outro arcabouço fiscal, que eu tenho absoluta convicção que é para o Brasil, para o bem do Brasil. Por isso, o PSD vota a favor da urgência e votará majoritariamente a favor do mérito do arcabouço fiscal, que ganhou muito com o trabalho deste Parlamento. - 14/02/2023
Emissão de parecer à Medida Provisória nº 1.138, de 2022, sobre a redução da alíquota do Imposto sobre a Renda Retido na Fonte - IRRF incidente sobre operações com impacto direto no setor do turismo, e às Emendas de nºs 1 a 8 apresentadas à matéria.
Palavras-chave oficiais: Parecer do relator,Medida provisória,Imposto de Renda Retido na Fonte (IRRF),Remessa para o exterior,Turismo
Ler a transcrição oficial
O SR. PEDRO PAULO (Bloco/PSD - RJ. Para proferir parecer. Sem revisão do orador.) - Sra. Presidente Maria do Rosário, é um prazer vê-la presidindo esta sessão, depois de sua expressiva eleição para esta Casa. Eu queria saudar os Deputados e as Deputadas aqueles que se reelegeram e aqueles que iniciam um mandato nesta legislatura. É uma honra relatar a primeira medida provisória desta legislatura sob o novo Governo, presidido pelo Presidente Lula. Eu queria fazer um agradecimento ao Líder do Governo, o Deputado José Guimarães, por me conceder a honra de relatar essa primeira MP. Eu queria agradecer também ao Líder do meu partido, o Deputado Antonio Brito, pela minha indicação para essa relatoria, para que eu apresente o parecer. Eu queria agradecer aos demais Líderes e Vice-Líderes, na pessoa do Líder do PSB, o Deputado Felipe Carreras, um especialista no tema do turismo, que também sugeriu meu nome para relatar esta MP. Eu queria agradecer a oportunidade não só como membro do PSD, partido que integra a base do Presidente Lula, mas também como Deputado do Rio de Janeiro. Relatar uma MP que trata do turismo nacional, especialmente sendo do Rio de Janeiro, para mim, é tratar de um tema muito caro e muito importante. Este tema é importante não só para o Rio de Janeiro, mas também para os Estados do Nordeste, do Norte, de todos os cantos deste País que dependem do turismo, que, muitas vezes, é a atividade mais importante desses Estados e, eu diria, das centenas de Municípios que dependem do turismo. Eu queria dizer, em breve síntese, que o objetivo desta MP é nada mais nada menos do que trazer uma medida fundamental eu diria que é vital para todas as empresas nacionais que operam no ramo turístico, para que tenham capacidade de sobreviver e competir após a pandemia de COVID-19 e também diante do mercado altamente competitivo que as empresas brasileiras enfrentam no cenário internacional. Hoje há uma proliferação enorme de sites. A Internet rompeu fronteiras. É preciso que nós tenhamos um tratamento tributário para que as empresas nacionais possam competir internacionalmente. Nós vamos aprovar uma medida provisória do outro Governo, entendida por este Governo como vital para a sobrevivência das empresas de turismo nacionais. Foi construído um grande acordo com quase todos os partidos, Presidente Lira, que assume a condução dos trabalhos aqui, para que nós entendêssemos que essa medida transcende e ultrapassa, muitas vezes, o calor das discussões políticas e as ideologias. Essa é uma medida provisória para a salvação do turismo nacional. Esta medida provisória é muito simples. Ela retorna um tratamento tributário para a alíquota implementada no Imposto sobre a Renda Retido na Fonte dessas empresas. Quando elas fazem remessa para o exterior, em vez de pagarem o tributo básico de 25%, elas ganham um incentivo. Do primeiro ano, 2023, até 2025, a redução será para 6%. Nos anos seguintes, haverá um acréscimo de 1% até 2028, quando a alíquota voltará a ser de 25%. Isso serve para que as empresas tenham tempo para se recuperarem dos problemas que viveram durante a pandemia e também para que possam lidar com os efeitos da competição desleal. Assim, as empresas poderão organizar seu planejamento tributário ao longo dos anos e poderão competir internacionalmente, para continuarem gerando empregos e novos negócios no Brasil. Peço a devida vênia, Presidente, para ir diretamente à leitura do parecer da Comissão Mista da Medida Provisória nº 1.138, de 2022, que altera a Lei nº 12.249, de 11 de junho de 2010, para dispor sobre a alíquota do Imposto sobre a Renda Retido na Fonte incidente sobre as operações a que se refere. O Autor é o Poder Executivo. O Relator é este Deputado que vos fala. "I - Relatório. A Medida Provisória nº 1.138, de 21 de setembro de 2022, contém três artigos. O art. 1º altera o caput do art. 60 da Lei nº 12.249, de 11 de junho de 2010, para reduzir a alíquota do Imposto sobre a Renda Retido na Fonte (IRRF) atualmente em vigor, que é de 25%, incidente sobre os valores pagos, creditados, entregues, empregados ou remetidos para pessoa física ou jurídica residente ou domiciliada no exterior, destinados à cobertura de gastos pessoais, no exterior, de pessoas físicas residentes no País, em viagens de turismo, de negócios, de serviço ou de treinamento ou em missões oficiais, até o limite de R$20.000,00 ao mês, nos termos, nos limites e nas condições estabelecidos em ato do Poder Executivo Federal, para: VI - 6% (seis por cento), de 1º de janeiro de 2023 a 31 de dezembro de 2024; VII - 7% (sete por cento), de 1º de janeiro a 31 de dezembro de 2025; VIII - 8% (oito por cento), de 1º de janeiro a 31 de dezembro de 2026; e IX - 9% (nove por cento), de 1º de janeiro a 31 de dezembro de 2027. A Exposição de Motivos (EM) nº 00333/2022 ME MTur, que acompanha a medida provisória, esclarece que, até 31 de dezembro de 2019, a alíquota do IRRF incidente sobre as referidas remessas ao exterior era de 6% e que, a partir de 2020, foi restabelecida para 25%." É importante esclarecer que, desde maio de 2020 até hoje, essas empresas pagam 25% sobre o Imposto sobre a Renda Retido na Fonte. "O texto da EM destaca também que a retomada da alíquota de 25% atinge diretamente o setor do turismo, seu faturamento e a geração e manutenção de emprego, além dos impactos negativos que a COVID-19 trouxe ao setor, que precisam ser revertidos. Menciona ainda que as agências e operadoras nacionais sofrem forte competição com as agências internacionais que atuam pela internet, as quais muitas vezes estão sujeitas a tributação menos gravosa. O art. 2º da medida provisória contém a cláusula de revogação de dispositivos legais. O inciso I do artigo revoga o art. 19 da Lei nº 12.810, de 15 de maio de 2013. Esse dispositivo revogado tinha alterado os §§ 2º, 3º e 4º do art. 60 da Lei nº 12.249, de 2010, nos seguintes termos: (...)" Eu vou me abster de ler a íntegra desses artigos, que constam do meu parecer, que já está disponível no sistema há algumas horas. "O inciso II do art. 2º revoga o art. 19 da Lei nº 12.844, de 19 de julho de 2013, na parte em que alterou o caput e os §§ 2º, 3º e 4º do art. 60 da Lei nº 12.249, de 2010. Eis o texto revogado: (...)" Eu vou me abster de ler o texto revogado, para que não se torne muito enfadonha a leitura do parecer. "O inciso III do art. 2º revoga o art. 1º da Lei nº 13.315, de 20 de julho de 2016, na parte em que alterou o caput do art. 60 da Lei nº 12.249, de 2010. Segue o texto revogado: (...)" O texto revogado consta do meu parecer e está disponível no sistema, caso os Deputados e as assessorias queiram ter a íntegra dessa revogação. "Por último, o art. 3º contém a cláusula de vigência, dispondo que a medida provisória entra em vigor na data de sua publicação. Foram apresentadas pelos nobres Parlamentares oito emendas à medida provisória (...)" O resumo também se encontra no parecer, disponibilizado no sistema. Se me permite, Presidente, vou diretamente ao voto do Relator. "II - Voto do Relator II.1 - Exame da admissibilidade da medida provisória. Cumpre a este Relator manifestar-se, preliminarmente, sobre a relevância e urgência, a constitucionalidade, técnica legislativa, compatibilidade e adequação financeira e orçamentária e, superados esses aspectos, apreciar o mérito da Medida Provisória nº 1.138, de 2022, e das emendas a ela apresentadas. II.1.1 - Requisitos constitucionais de relevância e urgência. Devemos inicialmente verificar se a medida provisória atende os pressupostos constitucionais, quais sejam: relevância e urgência das matérias nela contidas. Entendo que ambos estão presentes na espécie. A relevância e urgência da matéria incluída na medida provisória se fundamentam no fato de que a retomada da alíquota de 25% atingiu diretamente o setor do turismo, seu faturamento e a geração e manutenção de emprego. A EM manifesta também o entendimento de que, mesmo com a vigência prevista somente a partir de janeiro de 2023, a edição da medida provisória foi feita agora para 'garantir maior segurança jurídica ao setor, permitindo que possam afiançar aos fornecedores de serviços internacionais tarifas já compostas com a alíquota reduzida, visto que as viagens internacionais, via de regra, são compradas com uma antecedência razoável da data da viagem. A sinalização do Governo brasileiro de redução da alíquota evitará, também, que os destinos internacionais busquem outros países para investirem e, também, evitará que transfiram suas representações do País.' II.1.2 - Constitucionalidade, juridicidade e técnica legislativa. Não verificamos vícios de inconstitucionalidade nas matérias tratadas na medida provisória. O ordenamento jurídico foi respeitado, não se verificando máculas aos princípios da legalidade, da anterioridade, da vedação ao confisco, da isonomia e demais princípios constitucionais normalmente aplicáveis à questão tributária. Em relação à juridicidade das propostas, entendemos que a Medida Provisória nº 1.138, de 2022, e as emendas a ela apresentadas perante a Comissão Mista são jurídicas, pois se harmonizam com o ordenamento jurídico pátrio em vigor, não violam qualquer princípio geral do direito, além de possuírem os atributos próprios a uma norma jurídica (novidade, abstração, generalidade, imperatividade e coercibilidade). Deve-se ressalvar, todavia, que as Emendas nºs 2, 3, 4, 5, 6, 7, e 8, pelos motivos que apontaremos em seguida, não estão em consonância com as normas constitucionais atinentes à espécie. Quanto à técnica legislativa, não encontramos óbices aos dispositivos da medida provisória e, também, nas emendas a ela apresentadas. Os aspectos formais dos textos analisados estão conformes aos preceitos da Lei Complementar nº 95, de 26 de fevereiro de 1998. No tocante às emendas apresentadas perante a Comissão Mista, consideramos que as Emendas nºs 2 a 8 são inconstitucionais porque afrontam o entendimento consolidado pelo Supremo Tribunal Federal na ADI nº 5.127, segundo o qual os Congressistas não podem inserir matérias estranhas ao conteúdo original da medida provisória por meio de emendas parlamentares, na medida em que o liame de tais emendas com o conteúdo do tema tratado na MP é muito tênue; e a Emenda nº 1 é inadequada porque, como será esclarecido na seção seguinte, propõe aumento de despesa sem, contudo, apresentar estimativa do seu impacto orçamentário e financeiro, afrontando o art. 113 do Ato das Disposições Constitucionais Transitórias (ADCT). II.2 - Exame da adequação orçamentária e financeira. II.2.1 - Da medida provisória. Em relação aos aspectos financeiros e orçamentários, não vislumbramos problemas na Medida Provisória nº 1.138, de 2022. A Exposição de Motivos que a acompanha, em cumprimento ao disposto no art. 14 da Lei Complementar nº 101, de 4 de maio de 2000 (Lei de Responsabilidade Fiscal LRF), informa que a medida em tela ocasiona renúncia de receitas tributárias no valor de R$1.077 milhão em 2023, R$1.524 milhão em 2024 e R$1.688 milhão em 2025. A Exposição de Motivos informa também que a aprovação da proposta foi considerada na estimativa de receita e encontra-se inserida no Projeto de Lei Orçamentária (PLOA) 2023, não havendo, portanto, impacto nas metas de resultado fiscal, nos termos do citado art. 14 da LRF. II.2.2 Das emendas. Em relação às emendas apresentadas perante a Comissão Mista, identificou-se inadequação orçamentária na Emenda nº 1. Tal emenda implica aumento de despesa e não informa a estimativa do impacto fiscal respectivo, em desacordo com a legislação em vigor, e, tampouco, apresenta as correspondentes medidas de compensação. As demais emendas, por seu turno, são de caráter eminentemente regulatório ou interpretativo, sem implicação orçamentária. Isto posto, manifestamos o posicionamento pela adequação financeira e orçamentária da Medida Provisória nº 1.138, de 2022. Quanto às emendas apresentadas perante a Comissão Mista: a) pela não implicação financeira ou orçamentária das Emendas nºs 2, 3, 4, 5, 6, 7 e 8; e b) pela inadequação orçamentária e financeira da Emenda nº 1. II.3 Exame do mérito. Quanto ao mérito, entendemos que a medida provisória merece aprovação. É fato conhecido que a pandemia de COVID-19 afetou o setor de turismo, tanto nacional quanto internacional, e também as viagens de negócios, serviços, estudos e de missões oficiais. Neste momento, no qual se procura incentivar a recuperação desses setores tão importantes para a economia brasileira, a manutenção da vigente alíquota de 25% sobre as remessas ao exterior, para pagamento de despesas relacionadas a essas atividades, inviabiliza qualquer esforço para a retomada do crescimento desses setores. Nesse contexto, concordamos com o argumento apresentado na Exposição de Motivos de que a redução da alíquota do IRRF, a partir de janeiro de 2023, irá garantir maior segurança jurídica a esses setores econômicos para o fechamento de contratos com antecedência razoável das viagens a serem realizadas a partir do próximo ano. Por essas razões, entendemos que deve ser aprovada a medida provisória. Quanto às emendas apresentadas, a Emenda nº 1, apesar de ter seu justo valor e de ter relação com a matéria tratada na MP, não tem como ser, no momento, amplamente discutida na forma devida, além de inadequada orçamentária e financeiramente, por provocar aumento de despesa sem estimativa do impacto fiscal e sem apresentar as correspondentes medidas de compensação. As demais emendas, apesar de tratarem de propostas relevantes, são consideradas matérias estranhas ao texto da MP, que demandam maior reflexão de seus reais efeitos. Por isso, entendemos não ser possível admiti-las neste momento, razões pelas quais propomos sua rejeição. II.4 - Conclusão. Diante do exposto, votamos: a) pelo atendimento dos pressupostos constitucionais de relevância e urgência da Medida Provisória nº 1.138, de 2022; b) pela constitucionalidade, juridicidade e boa técnica legislativa da Medida Provisória nº 1.138, de 2022, e das emendas apresentadas perante a Comissão Mista, com a ressalva das Emendas nºs 2, 3, 4, 5, 6, 7 e 8, que consideramos serem inconstitucionais; c) pela adequação financeira e orçamentária da Medida Provisória nº 1.138, de 2022, e, quanto às emendas apresentadas perante a Comissão Mista: c.1) pela não implicação financeira ou orçamentária das Emendas nºs 2, 3, 4, 5, 6, 7 e 8; e c.2) pela inadequação orçamentária e financeira da Emenda nº 1; d) quanto ao mérito, pela aprovação da Medida Provisória nº 1.138, de 2022, e pela rejeição de todas as emendas apresentadas perante a Comissão Mista." Este é o parecer pela aprovação da Medida Provisória nº 1.138, rejeitando todas as emendas. É o que tenho a proferir nesta Casa. Obrigado, Presidente. - 21/12/2022
Defesa de revogação do conjunto de regras fiscais constantes na Constituição Federal.
Palavras-chave oficiais: Sistema tributário,Equilíbrio fiscal,Constituição Federal (1988),análise
Ler a transcrição oficial
O SR. PEDRO PAULO (PSD - RJ. Pela ordem. Sem revisão do orador.) - Sr. Presidente, eu quero só esclarecer que os países desenvolvidos não precisam de regra fiscal para manter o orçamento equilibrado. O Brasil tem uma particularidade: nós temos onze regras fiscais. Dessas onze regras fiscais, nove estão na Constituição. E, por incrível que pareça, a regra fiscal que, talvez, a população e o setor público mais conheçam é uma lei complementar que trata de despesa de pessoal. Existe acerca do tema um comando na Constituição, mas o seu tratamento é todo desenhado em lei complementar. Então, é saudável que nós tiremos da Constituição esse conjunto enorme de regras fiscais e coloquemos na lei complementar uma que seja crível, em que o mercado acredite, que seja dialogada, obviamente, com os diversos interessados nesta discussão. Ela, uma vez criada em lei complementar, tem que ser para valer efetivamente. Eu considero bem-vinda essa desconstitucionalização das regras fiscais e não tenho dúvida de que, no novo governo do Presidente Lula, assim como fizemos nos seus dois mandatos anteriores, em que se manteve o equilíbrio fiscal, nós discutiremos uma proposta vinda do Executivo de um novo arcabouço fiscal, que pode ser com base na dívida ou pode ser um teto transitório, para que possamos ter o orçamento equilibrado, voltar a ter superávit, porque o superávit fiscal é possível... (Desligamento automático do microfone.) - 29/11/2022
Importância da aprovação pela Casa do Substitutivo do Senado Federal ao Projeto de Lei nº 4.401, de 2021, sobre a inclusão de prestadoras de serviços de ativos virtuais no rol de instituições sujeitas às suas disposições. Agradecimento ao Senado Federal diante da aprovação, pela Comissão de Assuntos Econômicos, de pedido de empréstimo ao Município do Rio de Janeiro junto ao Banco Mundial. Posicionamento do PSD a favor da chamada PEC da Transição.
Palavras-chave oficiais: Projeto de lei ordinária,Moeda eletrônica,Programa de milhagem Senado Federal,Aprovação,Empréstimo,Rio de Janeiro (Estado),Banco Mundial Proposta de Emenda à Constituição,transição,Bolsa Família
Ler a transcrição oficial
O SR. PEDRO PAULO (PSD - RJ. Como Líder. Sem revisão do orador.) - Presidente General Peternelli, em primeiro lugar é um prazer ver V.Exa. presidindo esta sessão. Agradeço-lhe o tempo de Líder do PSD. Quero falar aos Srs. Deputados e às Sras. Deputadas de três pontos. O primeiro deles é a aprovação nesta Casa hoje do substitutivo do Senado que regulamenta os criptoativos. Quero sublinhar o excepcional trabalho do meu colega de bancada do Rio de Janeiro Deputado Aureo Ribeiro, que se dedicou muito a essa questão. Também destaco o meu companheiro de partido Deputado Expedito Netto, que relatou o substitutivo do Senado. Trago minha experiência não como Parlamentar, mas como Secretário de Fazenda da cidade do Rio de Janeiro, ao ressaltar a importância desse projeto para o desenvolvimento desses mercados. A cidade do Rio de Janeiro tomou a decisão de se tornar um hub de serviços em criptoativos. Ao longo de 1 ano e 3 meses, quando fui Secretário de Fazenda, recebi uma quantidade de empresas e corretoras do mundo inteiro do mundo inteiro! com interesse em criar suas bases e instalar seus escritórios de negócios na cidade do Rio de Janeiro. Todos eles, de forma unânime, estavam dependendo de uma regulamentação em lei federal para que o Brasil tivesse alguma regulamentação e eles trouxessem seus negócios para cá. Trazer esses escritórios para cidades como Rio de Janeiro, São Paulo, Belo Horizonte, grandes capitais, significa trazer não só uma oportunidade de novos negócios financeiros e oportunidade de geração de empregos, mas principalmente oportunidade para a geração de empregos em comunidades, onde novos negócios acontecem. Quem conhece o dia a dia de uma comunidade, por exemplo, no Rio de Janeiro, sabe a quantidade de jovens que hoje estão nesse mercado de criptoativos, que estão minerando criptomoedas, que estão trabalhando nesse universo, que para muitos é desconhecido, mas que tem gerado oportunidade de ganhos de renda para tantos e tantos brasileiros, sem discriminação. Eu acredito que essa é uma nova oportunidade que o Brasil tem de desenvolver esse negócio das criptomoedas, e eu fico feliz que isso tenha sido aprovado aqui na Casa. Trago um segundo assunto aqui, Presidente. Quero fazer um agradecimento especial ao Senado. Hoje, na Comissão de Assuntos Econômicos CAE, sob a liderança do Senador Otto Alencar, nós aprovamos um empréstimo para a cidade do Rio de Janeiro de 700 milhões de reais. Eu tive a oportunidade de contribuir nesse processo em dois momentos. Um foi aqui nesta Casa, como autor da Lei Complementar nº 178, de 2021, que criou o mecanismo de ajuda a Estados e Municípios em situação de dificuldades financeiras, aqueles Estados e Municípios que são CAPAG "C", para que esses Estados e Municípios tivessem a possibilidade de captar recursos com lastro dado pelo Tesouro Nacional. Depois de quase 2 anos trabalhando nesse projeto para captação desses recursos para reforçar o caixa, reforçar a situação financeira de Municípios, no caso, a cidade do Rio de Janeiro, nós conseguimos na CAE dar um importante passo para que nas próximas sessões do Senado nós possamos aprovar esse empréstimo junto ao Banco Mundial com taxas e condições muito favoráveis, para que nós continuemos com esse processo de recuperação das finanças da cidade do Rio de Janeiro, cujo objetivo é reforçar investimentos na cidade, investimentos nas pessoas que mais precisam, nas áreas mais vulneráveis da cidade do Rio de Janeiro, sob o comando da Prefeitura de Eduardo Paes. Então, queria fazer esse agradecimento especial ao Senador Otto por essa aprovação hoje na CAE. Em terceiro lugar, quero falar sobre a PEC da Transição. Falo como um Deputado que se dedica aos temas fiscais já há muito tempo nesta Casa e que por várias vezes já se posicionou contra projetos que signifiquem aumento de gastos sem a devida compensação, mas é importante dizer que nós vivemos um momento completamente diferente agora. Aliás, depois de uma história nesta Casa, onde por várias vezes se rompeu e se descumpriu o teto, a partir de créditos extraordinários, encontraram-se exceções ao teto para que pudessem gastar recursos sem lastro, ou seja, gerando dívida pública. Desta vez, nós temos um novo Presidente eleito que vem a esta Casa pedir autorização para arrumar o Orçamento de 2023 e, nessa arrumação do Orçamento de 2023, colocar as suas prioridades também, que foram prioridades legitimadas pelo voto popular da maioria da população, que escolheu o Presidente Lula como Presidente do Brasil. Então, tendo esses aspectos de rearrumação do Orçamento de um Brasil que já vem sucessivamente descumprindo a regra do teto, encontrando subterfúgio, é legítimo que o Governo a apresente, principalmente neste momento de transição. Às vezes me causa estranheza muitas vezes mercado, imprensa, as pessoas quererem que, imediatamente, numa transição... Quem já fez transição sabe disto. Já participei de várias transições. É muito difícil ser absolutamente preciso, encontrar fonte de receitas, para que possa, em pouco tempo, ainda montando o Governo, ter uma radiografia absolutamente precisa de quais são os problemas de um orçamento que está sendo recebido pelo novo Governo. Então, é absolutamente natural que o Governo apresente essa PEC, que nós defendamos essa PEC para essa rearrumação no Orçamento. Não está sendo rompido, acabando-se com a âncora fiscal, porque o teto de gastos permanece. O que nós vamos precisar é, numa transição, discutir um novo arcabouço fiscal, correções do teto, que são bem-vindas, como a questão das doações, que está na PEC da Transição, que é muito bem-vinda. Mas há outros pontos no teto que também necessitam de correção, para que o futuro Governo entenda e coloque ali o seu desejo e as suas opções de novo arcabouço fiscal para o País. Isto está no discurso do Presidente, no discurso dos principais apoiadores do Presidente: que se vai manter o arcabouço fiscal num próximo Governo, mas ele precisará ser revisto. A minha defesa aqui, a defesa também do meu partido, em reunião com os Líderes, sob a orientação do Presidente Kassab, do Líder Antonio Brito, o posicionamento do PSD é a favor da PEC da Transição desde já, da forma que foi apresentada pelo Relator do Orçamento, Senador Marcelo Castro, mas respeitando a negociação que acontecerá no Senado. E, quanto àquele projeto que será mandado, o PSD estará a favor da PEC da Transição. Obrigado, Presidente, mais uma vez. Boa noite. - 08/11/2022
Agradecimento pela aprovação do Projeto de Lei Complementar nº 17, de 2022, sobre o estabelecimento de normas gerais relativas a direitos, garantias e deveres do contribuinte, principalmente quanto a sua interação perante a Fazenda Pública e sobre a disposição de critérios para a responsabilidade tributária.
Palavras-chave oficiais: agradecimento,Aprovação,Projeto de lei complementar,direitos,deveres,Contribuinte,Fazenda pública,Código Tributário Nacional,Lei de Execução Fiscal,Sistema tributário
Ler a transcrição oficial
O SR. PEDRO PAULO (PSD - RJ. Pela ordem. Sem revisão do orador.) - Presidente, este é o último destaque, então eu queria aproveitar para fazer um agradecimento a esta Casa, a todas as pessoas que contribuíram para a construção deste parecer. Eu tive a honra de ser o Relator de um dos projetos que está há mais tempo na Casa. Há quase 3 décadas discutimos a possibilidade de existir um código que equilibre as relações entre Fisco e pagador de impostos. Discutia-se, discutia-se, mas não se chegava a consenso. Então eu queria falar da minha satisfação hoje de relatar o projeto do brilhante Deputado Felipe Rigoni, que provocou essa nova discussão na Casa, e hoje nós chegamos à aprovação de um marco nessas novas relações entre Fisco e contribuinte. Afastamos todos os fantasmas daqueles que achavam que iria cair a arrecadação da União ou que iríamos proteger devedores contumazes e construímos um projeto que foi bom para todas as partes. Quero então agradecer a esta Casa: a V.Exa., Presidente, pela condução dos trabalhos, e aos Líderes e a toda a equipe da consultoria, na pessoa do consultor Marco Antônio, que foi decisivo também na construção deste parecer para que pudéssemos chegar à aprovação desse tão sonhado código de defesa do contribuinte, que foi chamado de Código de Defesa do Pagador de Impostos Brasileiro. Obrigado, Presidente. - 08/11/2022
Orientação de bancada na votação do requerimento de destaque para votação em separado da Emenda de Plenário nº 29, apresentada ao Projeto de Lei Complementar nº 17, de 2022, sobre o estabelecimento de normas gerais relativas a direitos, garantias e deveres do contribuinte, principalmente quanto à sua interação perante a Fazenda Pública; e sobre a disposição de critérios para a responsabilidade tributária.
Palavras-chave oficiais: Orientação de bancada,Requerimento de destaque de votação em separado,Emenda de plenário,Projeto de lei complementar,Partido Social Democrático (PSD) (2011),Voto contrário
Ler a transcrição oficial
O SR. PEDRO PAULO (PSD - RJ. Pela ordem. Sem revisão do orador.) - Presidente, a proposta do NOVO é até interessante, mas eu queria esclarecer que nós tivemos um avanço enorme nesse relatório, no parecer, que é permitir que as decisões do Conselho de Contribuintes sejam pró-contribuinte, como acontece no CARF. Isso é um avanço imenso para os Estados e os Municípios, para que possamos ter uma relação de maior equilíbrio entre o Fisco e o pagador de impostos. Eu acredito que, se engessarmos muito essas regras de composição dos Conselhos, terão problemas Municípios e Estados. É importante lembrar que o parecer diz que a decisão pró-contribuinte só vale quando os membros do Conselho forem servidores públicos do Fisco. Isso é para evitar aquela história de Prefeito botar em cargo de comissão gente que não conhece nada do Fisco, apenas para dar parecer a favor de empresa amiga. Então, isso está protegido também no parecer. Portanto, o voto é "não". - 08/11/2022
Orientação de bancada na votação da Subemenda Substitutiva Global oferecida pelo Relator da Comissão de Finanças e Tributação ao Projeto de Lei Complementar nº 17, de 2022, sobre o estabelecimento de normas gerais relativas a direitos, garantias e deveres do contribuinte, principalmente quanto à sua interação perante a Fazenda Pública; e sobre a disposição de critérios para a responsabilidade tributária, ressalvados os destaques.
Palavras-chave oficiais: Orientação de bancada,Subemenda substitutiva global,Projeto de lei complementar,Partido Social Democrático (PSD) (2011),Voto favorável
Ler a transcrição oficial
O SR. PEDRO PAULO (PSD - RJ. Pela ordem. Sem revisão do orador.) - Sr. Presidente, em primeiro lugar, quero agradecer e destacar, como Relator desta matéria, que esse é um projeto que está há pelo menos 3 décadas nesta Casa, para que se possa ter uma norma federal com validade para Estados e Municípios que equilibre as relações entre o Fisco e o pagador de impostos. Depois de ampla discussão desse projeto, um novo projeto, que foi elaborado brilhantemente pelo Deputado Felipe Rigoni, com vários outros autores Deputados, nós construímos um parecer que contemplou e afastou os medos e receios que havia tanto por parte do Fisco quanto também das organizações dos pagadores de impostos. Eu tenho absoluta convicção de que o projeto está maduro para ser votado hoje. Quero agradecer aos Líderes de cada partido que participaram dessa discussão, transformando o projeto num projeto que é um avanço para a administração tributária, para a transparência na administração tributária brasileira. Por isso, como Relator do projeto, encaminho o voto "sim". - 08/11/2022
Emissão de parecer às Emendas de Plenário apresentadas ao Projeto de Lei Complementar nº 17, de 2022, sobre o estabelecimento de normas gerais relativas a direitos, garantias e deveres do contribuinte, principalmente quanto a sua interação perante a Fazenda Pública e sobre a disposição de critérios para a responsabilidade tributária.
Palavras-chave oficiais: Parecer,Emenda de plenário,Projeto de lei complementar,disciplinamento,interação,Contribuinte,Fazenda pública
Ler a transcrição oficial
O SR. PEDRO PAULO (PSD - RJ. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, passo a ler o parecer às emendas de Plenário ao Projeto de Lei Complementar nº 17, de 2022. Durante a discussão da matéria, foram apresentadas 28 emendas de Plenário, que estão resumidas... Eu não vou ler as emendas, vou direto ao voto. Após amplo diálogo com diversos Líderes partidários, concluímos que, a despeito das boas intenções dos ilustres pares, os assuntos versados nas emendas apresentadas já foram exaustivamente discutidos. Ademais, muitas das sugestões apresentadas foram total ou parcialmente incorporadas ao substitutivo apresentado, como as Emendas de Plenário nºs 1, 2, 5, 6, 7, 8, 10, 13 e 21. Ante o exposto, no âmbito na Comissão de Finanças e Tributação, somos pela não implicação sobre as despesas ou receitas públicas de todas as emendas de Plenário. Quanto ao mérito, somos pela aprovação parcial da Emenda de Plenário nº 27, na forma da subemenda substitutiva em anexo, e pela rejeição das demais emendas. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade e boa técnica legislativa de todas as emendas de Plenário e da subemenda substitutiva da Comissão de Finanças e Tributação. É esse o parecer, Presidente. PARECER ESCRITO ENCAMINHADO À MESA PELO SR. DEPUTADO PEDRO PAULO. [[CONTEÚDO DO DISCURSO ENCAMINHADO NÃO ENCONTRADO]]
Dados oficiais da Câmara dos Deputados. 1º voto registrado: 23/02/2011 (o início do mandato está na aba Trajetória). Como calculamos: metodologia.