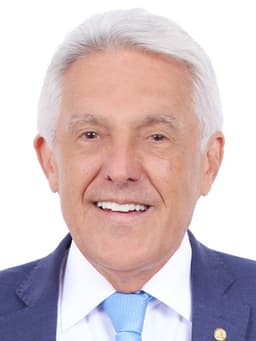
Nome civil: João da Silva Maia · 73 anos
Bananômetro
67/100
Trabalha bem, com espaço para melhorar.
Nota maior que a de 20% dos deputados · média do partido: 73
Por que essa nota?
- Presença em sessõespeso 40% · 94%
Aparece para trabalhar?
- Participação em votaçõespeso 35% · 82%
Vota quando precisa?
- Iniciativas que avançarampeso 15% · 0%
Propõe coisas que andam? (comparado aos colegas)
- Atividade na tribunapeso 10% · 10%
discursos na tribuna (percentil)
Fale com João Maia
Este é o canal oficial para você cobrar seu representante.
- dep.joaomaia@camara.leg.br
- Telefone
- (61) 3215-5439
- Gabinete
- Gabinete 439, Anexo IV, 4º andar – Câmara dos Deputados, Brasília-DF
Fonte: Câmara dos Deputados, dados abertos · consultado em 16/10/2026.
Números de Mandato atual (2023–2027)
Presença nas sessões
94%
Esteve em 366 de 391 sessões
Votou nas votações
82%
Registrou voto em 921 de 1.128 votações nominais
Iniciativas que viraram lei
0
de 4 projetos apresentados (0%)
Alinhamento com o governo
81%
Em 725 votações em que o Governo orientou
A maioria dos projetos de qualquer parlamentar nunca chega a ser votada. Por isso, poucos viram lei — e isso vale para todo mundo.
10 discursos na tribuna e 1 entregues por escrito (não contam no Bananômetro) · de 04/06/2019 a 13/12/2023.
- 13/12/2023encaminhamento de votaçãoOrdem do Dia
O Deputado encaminhou a votação das Emendas do Senado Federal nºs 1, 2, 3 e 6 ao Projeto de Lei nº 2.646, de 2020, que dispõe sobre as debêntures de infraestrutura e dá outras providências, , com parecer pela aprovação, ressalvado o destaque.
Palavras-chave oficiais: Encaminhamento de votação,Emenda,Senado Federal,Projeto de lei ordinária,favorável
Ler a transcrição oficial
O SR. JOÃO MAIA (Bloco/PP - RN. Sem revisão do orador.) - Sra. Presidente, Sras. e Srs. Deputados, Deputada Fernanda, esse projeto vem da constatação de que, por mais que a empresa se esforce em ser produtiva estou falando de uma empresa rural, de uma empresa industrial , no Brasil, grande parte dessa produtividade se perde pela falta de infraestrutura. Os números são assustadores. Neste ano de 2023, nós esperamos o investimento de 200 bilhões de reais, do qual 65% já são privados. Podem dizer que esse número é muito alto, mas os estudos mostram, Deputado Gilson, que o investimento necessário para manter a infraestrutura com melhorias marginais precisaria ser de 420 bilhões de reais. Nós não podemos continuar assim, porque isso penaliza aquele que precisa de trabalho. Estamos falando de projetos novos, de ampliação de projetos novos. Portanto, se alguém vem e faz um investimento, ele gera emprego, gera renda, Presidente, Deputado Arnaldo, que conduziu isso tão bem, e gera imposto. Aquilo que gera emprego e gera renda também gera consumo e gera tributos. Assim, em vez de fazer renúncia fiscal, nós estamos aumentando a arrecadação para o Governo cumprir suas funções básicas. Esse projeto tem alguns coautores. Eu não vi o Deputado Kim Kataguiri, mas o projeto tem o Deputado Odair Cunha como coautor, tem o Deputado Orlando Silva como coautor. Ele é um projeto vital para o Brasil. Nós estamos falando que hoje o estoque de investimentos do Brasil é de 35% do PIB. Nos países que estão concorrendo conosco, países desenvolvidos, esse número é de 65%, 70%. Portanto, eles ficam mais competitivos do que nós, muito embora façamos um esforço, como dizemos, da porteira para dentro, da porta da fábrica para dentro. Eu peço a compreensão de todos quanto à importância desse projeto para a geração de emprego e renda e para a competitividade do País. Muito obrigado. Sra. Presidente, nosso encaminhamento é "sim". - 13/12/2023discurso encaminhadoEncerramentoentregue por escrito
O Deputado celebrou a aprovação do Projeto de Lei nº 2.646, de 2020, que incentiva o investimento privado em infraestrutura no Brasil. Ele destacou a importância disso para impulsionar o crescimento econômico do país, dada a queda nos investimentos durante a pandemia e a necessidade de melhorar as condições de infraestrutura. Elogiou a relatoria do Deputado Arnaldo Jardim e a análise do Senado Federal, agradecendo aos co-autores do projeto e enfatizando seu impacto positivo no desenvolvimento do Brasil.
Palavras-chave oficiais: Projeto de lei ordinária,Debênture,Infraestrutura,Investimento privado,Crescimento econômico,Pandemia,Coronavírus,Aprovação,Relatoria,Atuação parlamentar
Ler a transcrição oficial
DISCURSO NA ÍNTEGRA ENCAMINHADO PELO SR. DEPUTADO JOÃO MAIA (SEM REGISTRO TAQUIGRÁFICO). O Sr. Deputado JOAO MAIA (PP-RN) pronuncia o seguinte discurso: Senhoras e Senhores, Passados três anos e sete meses desde a data de protocolo do Projeto de Lei nº 2646, de minha autoria e de outros doze nobres colegas, tenho a honra de estar no Plenário da Câmara dos Deputados para celebrar o estágio final de sua aprovação no Congresso Nacional. A proposição que agora apreciamos foi imaginada e construída, ainda no início de 2020, enquanto o país enfrentava um dos períodos mais trágicos e difíceis da pandemia de Covid-19. No Brasil e no mundo, os desafios ao investimento foram acentuados pela modificação na dinâmica da demanda por infraestrutura básica gerada pela pandemia, especialmente nos setores de infraestrutura. O PL nº 2646, de 2020, foi proposto como uma resposta tanto à queda de investimentos resultante da pandemia, como também para endereçar o baixo nível histórico de investimento em infraestrutura pelo Estado brasileiro. Ao longo de sua tramitação na Câmara, o projeto de lei pautou-se em um tripé teórico bem definido. Em primeiro lugar, a proposição cria uma nova modalidade de títulos de dívida, as debêntures de infraestrutura, vocacionadas a aumentar a participação privada nos investimentos em infraestrutura. Em segundo lugar, aperfeiçoa o marco legal das debêntures incentivadas, importante mecanismo de financiamento do setor, criado em 2011. E, por fim, busca corrigir barreiras para a plena e eficaz operação de fundos de investimento em infraestrutura. Por mais que o Brasil tenha superado a fase de pandemia, o Projeto de Lei 2646 revela-se mais atual do que nunca. Segundo dados divulgados pelo jornal Valor Econômico, a participação privada nos investimentos em infraestrutura tem crescido e mostra-se decisiva para o futuro do país. Em um cenário de crédito caro e de sinalização de mudanças de rumo na condução de políticas em energia e saneamento básico, o setor de infraestrutura esperava receber mais de R$ 200 bilhões em investimentos em 2023, dos quais 65% seriam da iniciativa privada. Ainda que R$ 200 bilhões pareça um valor elevado, engana-se quem assim pensa. Estudos indicam que o Brasil precisa de R$ 420 bilhões apenas para evitar a deterioração da infraestrutura existente e para implementar melhorias marginais. Ou seja, em 2023 o país não conseguiu investir sequer metade do montante mínimo necessário. Historicamente, o Brasil já apresentou nível de investimento mais adequado à sua necessidade de crescimento. Em 1984, o estoque de infraestrutura nacional representava cerca de 58% do PIB. Atualmente, o percentual é de cerca de 35% do PIB. É importante destacar que países desenvolvidos, como Japão e Alemanha, mantêm um estoque de infraestrutura superior 60% do PIB, e isso reflete em maior produtividade e competitividade econômica de suas economias. A prioridade dada ao PL nº 2646 tanto pelo governo anterior quanto pelo atual revela a importância de canalizarmos esforços do setor privado na infraestrutura brasileira. Essa não é, portanto, uma pauta partidária ou ideológica. A aprovação do PL nº 2646 é, acima de tudo, um dever do Congresso brasileiro para com toda a sociedade brasileira, presente e futura. Não há crescimento econômico duradouro sem investimentos consistentes em infraestrutura e sem participação do mercado. O dia de hoje representa um importante marco para a economia brasileira e concretiza o compromisso do Congresso Nacional com o bem-estar e o desenvolvimento sustentável da Nação. Aproveito essa oportunidade para tecer os devidos elogios à impecável condução da relatoria da matéria, nesta Casa, pelo colega e amigo, Deputado Arnaldo Jardim, com quem pude debater a fundo o mérito da proposição e cada um de seus aprimoramentos. Da mesma forma, estendo meus parabéns à cuidadosa análise promovida pelo Senado Federal, na condição de Casa revisora. Das seis emendas propostas pelas Comissões e pelo Plenário do Senado, quatro trazem melhorias significativas ou maior clareza ao PL nº 2646, de 2020. No entanto, presto minha total aderência ao parecer do Relator Dep. Arnaldo Jardim quando ele se manifesta pela rejeição das Emendas de nº 4 e 5 do Senado. Isso porque o texto que tais emendas pretendem subtrair é justamente aquele que aprimora o marco dos fundos de investimento em participações em infraestrutura e na produção econômica, previstos na Lei nº 11.478, de 2007. Por fim, saúdo os meus Pares, em especial os co-autores da proposição, os Deputados Hugo Leal, Rubens Bueno, Geninho Zuliani, Roman, Franco Cartafina, Rodrigo Coelho, Lucas Redecker, Kim Kataguiri, Augusto Coutinho, Orlando Silva, Odair Cunha e Felipe Rigoni. Agradeço a cada Parlamentar o apoio ao longo dessa jornada de mais de três anos de tramitação do PL nº 2646, certo de que estamos aprovando uma importante contribuição para o desenvolvimento socioeconômico do Brasil. - 03/10/2023parecerOrdem do Dia
O Deputado proferiu Parecer às emendas do Senado Federal ao Projeto de Lei nº 4.188, de 2021, que trata do marco legal para o uso de garantias destinadas à obtenção de crédito no País.
Palavras-chave oficiais: Parecer,Emenda,Senado Federal,Projeto de lei ordinária,garantia,Crédito,Operação de crédito,Marco regulatório
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, Sras. Deputadas, Srs. Deputados, em meados do ano passado, tive a satisfação de relatar o Projeto de Lei nº 4.188, de 2021, sobre o novo marco legal das garantias no Brasil, encaminhado ao Senado Federal. Um ano depois, em julho de 2023, o Senado remeteu à Câmara o mesmo projeto com 50 emendas. Outra vez, foi-me dada a grata missão de relatar esta matéria, mais precisamente as emendas trazidas pela nobre Câmara Alta. Cabe, não obstante, relembrar alguns pontos de quando apresentei o relatório, em 2022, sobre a importância para o Brasil de um projeto de lei sobre garantias de crédito. Como o retorno cobrado por um credor depende do risco a que ele está exposto, as garantias, ao reduzir sua exposição ao risco de inadimplência do devedor, contribuem para a redução do custo de crédito. As garantias reais diminuem despesas dos credores com os chamados custos de transação, compostos pela necessidade de analisar perfis dos potenciais tomadores de crédito, monitorá-los durante a execução do contrato e, eventualmente, executar créditos inadimplidos. Em alguns casos, como no de micro e pequenos empreendedores, que não possuem contabilidade padronizada e auditada, a força das garantias pode ser a única condição para se ter acesso a crédito. O desempenho do mercado de crédito e de garantias no Brasil, no entanto, está longe do adequado para dar suporte ao processo de retomada do desenvolvimento econômico sustentável. De fato, o Brasil, há anos, ocupa um indesejável lugar no pódio com mais spreads bancários, a diferença entre o custo e o que se cobra do tomador. Trocando em miúdos, o custo do crédito é muito alto por aqui, e isso é explicado, em grande parte, pelo alto risco da inadimplência. Um sistema robusto de garantia reduz esse risco e, assim, diminui o custo do crédito para o tomador. Em especial, destaco o que se convencionou chamar de uma irrazoável ociosidade do valor total das garantias. Como a falta de segurança na execução de garantias incide mais fortemente na segunda alienação fiduciária em diante, um financiamento garantir 100 mil por uma garantia de 10 acaba ficando com 90 ociosos. Essa ociosidade de parte da garantia é uma típica ineficiência econômica e ancora a expansão do mercado de crédito. Algumas comparações internacionais indicam que o nosso sistema de garantias deixa muito a desejar. Primeiro, a taxa de recuperação de garantias no Brasil atinge apenas 18,2% do total de garantias. Se comparado com outros países, mesmo iguais ao Brasil, a nossa é muito irrelevante. O tempo de recuperação de garantias no Brasil também é excessivo, com uma média elevadíssima de 4 anos, contra 2 anos na Rússia, Chile e África do Sul. Não é à toa que temos um efeito tão grande da inadimplência no chamado spread bancário. As garantias não garantem. Esses dados indicam que o tratamento atual dispensado ao tema das garantias pelo ordenamento jurídico brasileiro necessita ser reformulado para que os juros pagos pelo tomador brasileiro possam cair. E ter esse acesso a crédito barato também é um dos elementos fundamentais do exercício de cidadania financeira, algo muito falado, mas pouco compreendido. Aqui podemos, mais uma vez, afirmar que a proposta melhora a vida do tomador cidadão. Destaco algumas mudanças promovidas por esse projeto em especial: alienação fiduciária de segundo grau ou superveniente, que permita o máximo aproveitamento do valor de um bem como garantia; autorização da execução extrajudicial de crédito, garantido por hipoteca, nos moldes dos procedimentos aplicáveis à alienação fiduciária em garantia. Acreditamos que aprimorar os procedimentos da alienação fiduciária de bem imóvel, em especial a execução extrajudicial, agregará maior segurança jurídica, maior transparência ao procedimento extrajudicial, incorporando a orientação dada pelo Judiciário sobre determinados pontos sensíveis que têm motivado excesso de judicialização, o default cruzado, que ampliará a segurança da recuperação da segunda alienação fiduciária em diante, a criação de agentes de garantias, para reduzir o custo de transação no segmento. De fato, a proposta confere maior eficiência e segurança jurídica ao uso de garantia em operações de crédito, contribuindo para a melhoria do ambiente de negócios, propicia um mercado de crédito mais sólido e irá viabilizar que a sociedade possa realizar transações econômicas de forma mais barata e eficiente, assegurando uma melhor relação entre credores e tomadores de crédito. O Senado deu uma contribuição inestimável ao projeto, com vários aperfeiçoamentos, inclusive na fase cartorial de execução de dívida. Assim, acatamos 38 emendas de 50, ou seja, houve 76% de aproveitamento. De outro lado, não acolhemos emendas que desviavam excessivamente o objeto primordial da proposta, porque quebravam a espinha dorsal da ideia essencial de ampliar a segurança na recuperação das garantias, viabilizando a redução da taxa de juros nos financiamentos do Brasil. Neste relatório sobre as emendas, continuamos conversando com agentes relevantes do Governo, do Senado e do setor privado ligado ao assunto. Gostaria de agradecer, especialmente, pelas intensas discussões, ao Ministério da Fazenda e ao Banco Central, que nos ajudaram a melhorar o entendimento sobre este tema. A troca de informações com outros Congressistas, incluindo o nosso Presidente, o Deputado Arthur Lira, e o Senador Relator Weverton Rocha, no Senado, foram fundamentais para a formação da nossa convicção sobre as emendas do Senado. A aprovação do novo marco de garantias é o primeiro passo para o Brasil construir um arcabouço legal e regulatório moderno, que permita de forma rápida e eficiente a identificação, a constituição, o acompanhamento e a execução das garantias. Esperamos contar com o apoio deste Plenário para introduzir essa reforma estrutural, que consideramos essencial para a retomada sustentável do desenvolvimento econômico e social. Este é o parecer, Sr. Presidente. - 01/06/2022encaminhamento de votaçãoOrdem do Dia
Encaminhamento da votação do requerimento de destaque para supressão do art. 14 do Projeto de Lei nº 4.188, de 2021, sobre o serviço de gestão especializada de garantias, o aprimoramento das regras de garantias, o resgate antecipado de letra financeira, a transferência de valores de contas únicas e específicas do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação - FUNDEB, a exclusão do monopólio da Caixa Econômica Federal em relação aos penhores civis e a alteração da composição do Conselho Nacional de Seguros Privados.
Palavras-chave oficiais: PL 4188/2021, PROJETO DE LEI ORDINÁRIA, MARCO REGULATÓRIO, GARANTIA, CRÉDITO, REDUÇÃO, CUSTO, FINANCIAMENTO, SPREAD BANCÁRIO, ALTERAÇÃO, LEI DO BEM DE FAMÍLIA, EXCEÇÃO, IMPENHORABILIDADE, ESCLARECIMENTO.
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Sem revisão do orador.) - Sr. Presidente, Sras. e Srs. Deputados, eu tenho prestado muita atenção a essa colocação. Discuti ao longo da tramitação desse projeto esse ponto. Na verdade, o que nós estamos dizendo? Eu já ouvi de tudo aqui, inclusive ouvi defenderem a concentração bancária. Deputado Mauro, ninguém observou que permitem que cooperativas de crédito, empresas simples de crédito, façam operações. Ouvi a nossa amiga Deputada Erika Kokay defender que cada operação tem que ser registrada em cartório público. Também já ouvi defenderem um decreto-lei de 1969. Eu quero dizer que não pode ser bom como está. A verdade é que, se eu vou pegar um financiamento para a minha casa, em construção ou já pronta, e não posso - os bancos, esses coitadinhos que vocês estão defendendo - recuperar o crédito, eu imputo, na taxa de juros de quem paga, o valor da inadimplência possível. Então, estamos supostamente defendendo a família. Não se está tirando 1 centavo de bancos. Se não, não teriam os lucros que apresentam agora, tanto os bancos públicos quando os privados. Este projeto, Deputado Mauro, aumenta a concorrência. Este é o objetivo dele: de que, ao aumentar a concorrência, possa forçar o spread a baixar. Quanto a essa questão da impenhorabilidade do bem de família, que tem esse apelo fabuloso, estou dizendo o seguinte: alguma família vai pagar por essa regra. Certamente, não será o banco, porque vai cobrar. A intenção é a melhor possível. Se eu sei que não posso receber a garantia, ou não empresto, tiro esses que só têm um imóvel do sistema financeiro, ou vou embutir a possibilidade de não recuperar a garantia no custo do empréstimo daqueles que podem pagar com a garantia. Essa é a verdade. Isso não é Robin Hood, é Robin Hood ao contrário. O banco nunca perde. Ele sabe que não pode recuperar a garantia, ele mete a taxa em cima daquele que vai pagar. - 01/06/2022parecerOrdem do Dia
Emissão de parecer às Emendas de Plenário ao Projeto de Lei nº 4.188, de 2021, sobre o serviço de gestão especializada de garantias, o aprimoramento das regras de garantias, o resgate antecipado de letra financeira, a transferência de valores de contas únicas e específicas do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação - FUNDEB, a exclusão do monopólio da Caixa Econômica Federal em relação aos penhores civis e a alteração da composição do Conselho Nacional de Seguros Privados.
Palavras-chave oficiais: EMENDA DE PLENARIO, PL 4188/2021, PROJETO DE LEI ORDINARIA, MARCO REGULATÓRIO, GARANTIA, CRÉDITO, PARECER (PROPOSIÇÃO LEGISLATIVA), LEITURA.
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, Sras. e Srs. Deputados, vou passar direto ao voto do Relator. "II - Voto do Relator Cabe a este Plenário pronunciar-se sobre os aspectos de compatibilidade e adequação financeira e orçamentária, constitucional, legal, jurídico, de técnica legislativa e mérito da proposta. O Regimento Interno da Câmara dos Deputados (RI, arts. 32, X, "h", e 53, II) e a Norma Interna da Comissão de Finanças e Tributação (NI/CFT) definem que o exame de compatibilidade ou adequação far-se-á por meio da análise da conformidade de proposições com o Plano Plurianual, a Lei de Diretrizes Orçamentárias e o Orçamento anual. Além disso, a NI/CFT prescreve que também nortearão a análise outras normas pertinentes a receita e despesa públicas. São consideradas como outras normas, especialmente, a Constituição Federal e a Lei de Responsabilidade Fiscal - LRF (Lei Complementar nº 101, de 4 de maio de 2000). (...) A constitucionalidade formal do projeto e das emendas está observada, pois constitui competência privativa da União legislar sobre direito civil, comercial, política de crédito e registros públicos (art. 22, incisos I, VII e XXV, da Constituição Federal); as matérias nelas tratadas se inserem no âmbito das atribuições do Congresso Nacional (art. 48 da Carta Magna), é legítima a iniciativa parlamentar (art. 61, caput, da Constituição Federal) (...). Os requisitos materiais de constitucionalidade, de igual modo, são atendidos pelas emendas. Verifica-se a adequação de seus conteúdos aos ditames substantivos enunciados na Carta Magna e princípios dela derivados. Observa-se ainda que o pressuposto da juridicidade se acha igualmente preenchido, uma vez que as emendas se coadunam com os princípios gerais do direito, inovam no ordenamento jurídico e possuem os atributos de generalidade e coercitividade. A técnica legislativa está adequada, pois todas observam os comandos da Lei Complementar nº 95, de 1998, que, editada em respeito ao art. 59, parágrafo único, da Carta Magna, dispõe sobre a elaboração, redação, alteração e consolidação das leis. Feitas essas considerações, passo à análise do mérito de cada uma das emendas. A Emenda nº 23, que retira a possibilidade de penhora da pequena propriedade rural, está em linha com o disposto no inciso XXVI do art. 5º da Constituição Federal e, por essa razão, deve ser parcialmente acolhida, o que permite incorporar as peculiaridades da atividade rural. A Emenda nº 24, que exclui os produtores rurais do âmbito de aplicação das regras sobre execução extrajudicial de hipotecas, nos parece apresentar uma boa estratégia para a comprovação da eficácia das medidas propostas no projeto, de maneira que deve ser acolhida. As novas regras aprimoradas de garantia serão imediatamente aplicadas em centros urbanos, onde o acesso à informação e, por isso, à comunicação com credores, leiloeiros, oficiais de cartórios e outros eventuais participantes diretos ou indiretos de execuções de créditos são mais fáceis. Confirmada a diminuição de custos de inadimplência e, consequentemente, a redução do spread bancário a partir das mudanças colocadas em prática, o regime de execução extrajudicial da hipoteca poderá ser estendido também a produtores rurais. A Emenda nº 25 adapta as regras do projeto para permitir que o novo aparato das IGGs possa ser usado também no sistema de crédito cooperativo, em linha com o espírito do Projeto de Lei n° 4.188, de 2021, razão pela qual deve ser acolhida. A Emenda nº 26, por sua vez, corrige distorções na tributação de rendimentos recebidos por investidores estrangeiros em renda fixa. Hoje, há alíquotas diferentes para investimentos em títulos de dívida pública, privada, cotas de fundos de investimento de diferentes espécies e ações. Uma das consequências disso é que os investimentos estrangeiros em renda fixa corporativa como proporção do total de investimentos estrangeiros em ativos financeiros no Brasil é significativamente menor do que em outros países. A Emenda nº 26 contribui para que o regime jurídico da tributação de investimentos estrangeiros e, consequentemente, o nível de investimentos em determinadas modalidades de ativos no Brasil se aproxime do verificado em outros países. Por essas razões, ela deve ser acolhida. A Emenda nº 27 busca criar novas regras para a portabilidade de operações de crédito entre instituições financeiras. Este mecanismo foi inserido na Lei nº 9.514 pela Lei nº 12.810, de 2013, e desde então vem sendo largamente praticada no mercado, tendo sido considerado um fator determinante para a redução de juros nas operações de crédito no mercado financeiro. Esse é um tema que, idealmente, deve ser tratado em regulamentação, cabendo à lei apenas evitar a imposição de obstáculos à migração entre credores. Isso porque as normas infralegais não apenas podem ser alteradas com mais agilidade, como também capturam melhor aspectos técnicos do funcionamento do sistema financeiro. Por exemplo, as taxas de juros em financiamentos de médio e longo prazo costumam variar conforme a conjuntura econômica, de maneira que não seria possível obrigar novas instituições financeiras a aceitar a portabilidade de uma operação contratada em período de taxas baixas e manter o mesmo custo efetivo total que havia sido ofertado pelo credor original na ocasião. A Emenda nº 28 retira trechos centrais do PL, como a intimação do devedor nas hipóteses de se encontrar em local ignorado ou inacessível e a regra geral de que a responsabilidade por eventual dívida residual é do devedor quando o bem imóvel garantido não satisfizer integralmente a dívida garantida. A emenda em tela ainda pretende suprimir o disposto pelo art. 14 do projeto, que visa a proteger a garantia real das alegações de impenhorabilidade produzidas pelos devedores que a constituíram em uma operação de crédito regular, em clara contradição com a própria conduta, gerando insegurança jurídica e, ao final, aumento do próprio custo do crédito. A Emenda nº 29 integra a Central Nacional de Serviços Eletrônicos Compartilhados, prevista no art. 41-A da Lei nº 9.492, de 10 de setembro de 1997, ao Serviço de Gestão Especializada de Garantias. Também prevê a faculdade do credor de título de crédito protestado promover a averbação do protesto em imóvel de titularidade do devedor ou, no caso de veículo, a anotação do protesto nas centrais de registro de veículos e outros bens móveis. A proposta em questão parte de uma iniciativa direta e unilateral do credor de título protestado, sujeita ao risco de fraude quando não de uma eventual e questionável exigibilidade. A iniciativa do credor é destituída de qualquer controle, podendo ainda resultar de títulos vinculados a uma obrigação cuja exigibilidade possa ser controvertida. Porém, a previsão no texto sugerido de que o cancelamento da averbação dependerá do cancelamento do próprio protesto - vale dizer, do pagamento do título -, produzirá efeitos patrimoniais negativos para o devedor, cuja reparação pode restar inviabilizada em razão das condições econômicas do credor. Nessas circunstâncias, esse procedimento mais representaria um ato de indevida coação para o recebimento do valor de um título quando disponível a via judiciária ao credor para tanto, inclusive com direito à averbação na matrícula de imóvel de titularidade do devedor através da legislação vigente. Nas operações de crédito garantidas por alienação fiduciária - onde ocorre o desdobramento da propriedade que é transferida ao credor em caráter resolúvel, porém é deferido ao credor o direito de posse do imóvel, habilitado à reaquisição em caso de cumprimento da obrigação garantida -, tais averbações inevitavelmente irão se tornar polêmicas, na medida em que a sua manutenção na matrícula do imóvel repercutirá na consolidação da propriedade do credor fiduciário em caso de inadimplemento do devedor fiduciante, em prejuízo do livre exercício dessa garantia, cuja eficiência tem sido decisiva para a redução do custo do crédito no País. Ademais, cabe observar que, a prevalecer essa iniciativa, ocorrerá um intenso tráfego burocrático de documentos junto ao registro imobiliário ou, no caso de bens móveis, nas centrais de registros competentes, acarretando indevida burocratização naqueles órgãos, quando o que se pretende no País é exatamente o oposto. Assim, somos pela rejeição da emenda. A Emenda n° 30 recria uma série de custos que as IGGs procuram reduzir. Entre eles, estabelece emolumentos que, mesmo que sejam máximos (0,5% do crédito concedido), podem se tornar muito substantivos em detrimento da população. Somos pela rejeição da emenda. A Emenda nº 31 resolve uma questão jurídica, de natureza formal, sobre a possibilidade de utilização de títulos minerários em garantia. Do ponto de vista funcional, títulos minerários têm valor econômico e, por isso, deveriam poder ser usados como mecanismo de mitigação de risco de crédito. Seu valor decorre do fato de que sua aquisição por meio de transferência tem custo menor do que o de sua emissão original. Isso porque algumas etapas do processo de emissão daqueles títulos, como o licenciamento ambiental, não precisam ser repetidas quando ocorre a transferência. A cessão de direitos minerários, por sinal, já é uma prática no mercado brasileiro, de maneira que parece incoerente impedir o uso de tais ativos como garantia. A matéria, inclusive, foi objeto da Resolução ANM nº 90, de 22 de dezembro de 2021, expedida pela Agência Nacional de Mineração (ANM). É preciso ter presente, ainda, que a cessão em nada altera os direitos e prerrogativas da União e da ANM. Isso significa que a aprovação da emenda dará segurança jurídica para o melhor aproveitamento de direitos minerários, o que só pode gerar ganhos econômicos para o País. Por isso, aprovamos essa emenda. A Emenda nº 32, embora com a boa intenção de proteger o credor, aumenta a probabilidade de leilões para venda de imóveis dados em garantia terminarem desertos, em prejuízo dos próprios devedores, que, nesse caso, perderiam seus bens pelo valor de suas dívidas, que, por determinação do Conselho Monetário Nacional, sempre são inferiores a 90% do valor de avaliação do imóvel. Além das emendas apresentadas, considerei oportuno acrescentar um breve esclarecimento ao art. 3º da proposição, na forma do novo § 10, no sentido de que as garantias geridas por IGGs poderão ser associadas a quaisquer operações ativas de instituições financeiras, e não apenas a empréstimos e financiamentos. Assim, amplia-se o alcance daquela nova figura a mais instrumentos de crédito, em respeito ao espírito do projeto de lei em apreciação de facilitar o aproveitamento de bens em garantia, estimular a concorrência e reduzir custo do crédito. Também incorporamos à versão final da proposição a ser votada o esclarecimento de que as Empresas Simples de Crédito também podem se valer da extensão de alienações fiduciárias em contratos de abertura de limite de crédito, sempre em prol do aumento da concorrência na concessão de crédito e no uso de garantias. Por fim, em complementação à regra constante na redação original do Projeto de Lei nº 4.188, de 2021, que revogava o monopólio da Caixa Econômica Federal para o penhor civil, prevemos que caberá ao Poder Executivo regulamentar tal atividade e exigir os requisitos que considerar oportunos, inclusive autorização, daqueles que a ela se dedicarem. As operações de penhor civil com caráter permanente e contínuo, por sua vez, serão exercidas exclusivamente por instituições financeiras, conforme regulamentação do Conselho Monetário Nacional. Em face do exposto, na Comissão de Finanças e Tributação, voto pela não implicação financeira ou orçamentária da matéria em aumento ou diminuição da receita e da despesa pública, não cabendo pronunciamento quanto à adequação financeira ou orçamentária das emendas apresentadas, com exceção da de nº 26, que, conforme apontado acima, é adequada do ponto de vista financeiro e orçamentário. Quanto ao mérito, voto pela aprovação das Emendas nºs 23, 24, 25, 26 e 31 e pela rejeição das demais emendas. No âmbito da Comissão de Educação, voto pela aprovação das Emendas nºs 23, 24, 25, 26 e 31 e pela rejeição das demais emendas. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade, boa técnica legislativa das emendas e, no mérito, pela aprovação das Emendas nºs 23, 24, 25, 26 e 31, na forma da subemenda substitutiva ora apresentada, e rejeição das demais emendas." É o relatório. - 01/06/2022parecerOrdem do Dia
Emissão de parecer ao Projeto de Lei nº 4.188, de 2021, sobre o serviço de gestão especializada de garantias; o aprimoramento das regras de garantias; o resgate antecipado de Letra Financeira; a transferência de valores de contas únicas e específicas do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação - FUNDEB; a exclusão do monopólio da Caixa Econômica Federal em relação aos penhores civis; e a alteração da composição do Conselho Nacional de Seguros Privados.
Palavras-chave oficiais: PL 4188/2021, PROJETO DE LEI ORDINARIA, MARCO REGULATÓRIO, GARANTIA, CRÉDITO, PARECER (PROPOSIÇÃO LEGISLATIVA). LEITURA.
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Para proferir parecer. Sem revisão do orador.) - Sra. Presidente, Sras. e Srs. Deputados, venho trazer uma síntese do meu voto ao Projeto de Lei nº 4.188, de 2021, sobre o novo marco legal das garantias. Inicialmente cabe um diagnóstico do problema que se pretende atacar. Nosso ponto de partida é elementar: como o retorno cobrado por um credor depende do risco a que ele está exposto, as garantias, ao reduzirem sua exposição ao risco de inadimplência do devedor, contribuem para a redução do custo do crédito. As garantias reais diminuem despesas dos credores com os chamados custos de transação, compostos pela necessidade de analisar perfis dos potenciais tomadores de crédito, monitorá-los durante a execução do contrato e, eventualmente, executar créditos inadimplidos. Em alguns casos, como no de micro e pequenos empreendedores, que não possuem contabilidade padronizada e auditada, a força das garantias pode ser uma única condição necessária para se ter acesso ao crédito. O desempenho do mercado de crédito e de garantias no Brasil está longe do adequado para dar suporte ao processo de retomada do desenvolvimento econômico. De fato, a relação crédito/PIB no Brasil, que atingiu 70,2% em 2020, é bem inferior à China (182,45%), África do Sul (107,9%), Coreia do Sul (164,8%), Hong Kong (258,4%), Estados Unidos (215,9%), Suíça (168,5%) e Reino Unido (143,7%). O percentual da inadimplência no spread bancário médio no Brasil atingiu quase 1/3 (31,9%) no triênio 2018/2020, o que dá uma ideia bem razoável do valor atribuído às garantias no Brasil. Fortalecendo as garantias, reduzem-se os custos com inadimplência, o que faz caírem os juros pagos, especialmente pelos tomadores menores. Atualmente, a recuperação do crédito é tarefa incerta e demorada. Recupera-se apenas 14,6% do valor das garantias no Brasil, contra 85,3% no Reino Unido, 81,8% nos Estados Unidos e 41,6% no Chile. O tempo médio de recuperação de crédito no Brasil é também substancial, atingindo 4 anos, contra 1 ano no Reino Unido e Estados Unidos, 1,5 ano na Coreia do Sul e 2 anos no Chile. Estes dados indicam que o tratamento atual dispensado ao tema das garantias pelo ordenamento jurídico brasileiro necessita ser reformulado para melhorar esses números e, por conseguinte, reduzir os juros pagos pelo tomador brasileiro. E ter acesso a crédito barato também é um dos elementos fundamentais do exercício de cidadania financeira, algo muito falado, mas pouco compreendido. Aqui podemos, mais do que nunca, afirmar que a proposta melhora a vida do tomador cidadão. O Projeto de Lei nº 4.188, de 2021, de autoria do Poder Executivo, contém seis capítulos resumidos a seguir. No Capítulo II, o Serviço de Gestão Especializada de Garantias cria as instituições gestoras de garantias (IGGs). O objetivo do serviço de gestão especializada de garantias é facilitar a constituição, a utilização, a gestão, a complementação e o compartilhamento de garantias utilizadas para operações de crédito. Tal serviço de gestão de garantias será realizado por pessoas jurídicas de direito privado que atuarão como instituições gestoras de garantia (IGGs) com as seguintes atividades (art. 3º): I - a gestão administrativa das garantias constituídas sobre bens imóveis ou móveis; II - a constituição, o encaminhamento a registro e o pleito à execução das garantias; III - o gerenciamento dos riscos inerentes ao serviço de gestão especializada de garantias; IV - a manutenção e o controle das operações de crédito vinculadas às garantias; V - a avaliação das garantias reais e pessoais; VI - a interconexão com as instituições financeiras; e VII - outros serviços autorizados em regulamento. Um exemplo nos parece útil para a compreensão da IGG. Atualmente, um bem dado em garantia que valha R$ 1 milhão pode estar garantindo um crédito, por exemplo, de R$ 100 mil. Ou seja, há uma grande parte da garantia - potencialmente de até R$ 900 mil - que não poderá ser utilizada em outra operação de crédito com outra instituição financeira. Não havendo concorrência com outras instituições financeiras, os créditos, subsequentemente, tendem a ser caros e se tornam quase uma venda casada crédito/garantia. O modelo proposto no projeto de lei torna possível a constituição de a garantia preceder os créditos e a independência daquela garantia do credor original. É evidente que a própria instituição financeira credora original, sem ter esses R$ 900 mil exclusivos para seus próprios créditos, também deve oferecer taxa mais atrativa para o devedor nos créditos subsequentes. Ou seja, o formato da IGG permite que a mesma garantia possa ser utilizada para quantos créditos couberem na garantia sem precisar ser providos pela instituição financeira credora inicial. As IGGs atuarão em nome próprio e em benefício das instituições financeiras que a contratem, tendo, ainda, devedores fiduciários não apenas em relação a instituições financeiras credoras, como também à frente de devedores das operações garantidas e prestadores de garantias. A relação entre IGG e instituição financeira é livre, devendo ser disciplinada pelo contrato de gestão de garantias, que conterá informações sobre titularidade, valor máximo do crédito, dentre outras. É prevista uma separação entre as atividades da instituição gestora de garantia e as atividades típicas de instituição financeira, inclusive operações de crédito, evitando conflitos de interesses. Regra que aumenta ainda mais a segurança da medida é a separação patrimonial entre direitos correspondentes à garantia e ao patrimônio da instituição gestora de garantia. Por fim, o fato de a IGG ser regulada pelo Conselho Monetário Nacional e supervisionada pelo Banco Central confere ao novo sistema de garantias a confiabilidade necessária para a sua operação. No Capítulo III, Do Aprimoramento das Regras de Garantias, com a alteração de diversas leis sobre alienação fiduciária e hipoteca, dentre outras mudanças, é prevista, em especial: a alienação fiduciária de segundo grau que permita o máximo aproveitamento do valor de um bem como garantia; a responsabilidade do devedor de manter seu endereço atualizado junto ao credor fiduciário, definindo-se os conceitos de "lugar ignorado e inacessível", fundamental para a intimação do devedor; a autorização da execução extrajudicial de créditos garantidos por hipoteca nos moldes dos procedimentos aplicáveis à alienação fiduciária em garantia. Note-se aqui que a alienação fiduciária, como se sabe, mostrou-se um mecanismo de mitigação de risco mais eficaz do que a hipoteca, em razão de permitir a liquidação da garantia extrajudicialmente e, portanto, a satisfação parcial ou total do crédito de forma rápida e a um custo menor. A extensão da regra da alienação fiduciária para hipoteca, portanto, apresenta grande potencial de ampliar o acesso ao crédito. Há a criação do agente de garantia, que poderá constituir, levar a registro, gerir e executar a garantia. O Capítulo IV trata do resgate antecipado de letra financeira. A alteração autoriza o resgate antecipado de letras financeiras antes do prazo mínimo de 1 ano, quando o pagamento do principal e da remuneração nelas previsto esteja vinculado ao adimplente dos pagamentos de direitos creditórios a eles associados. O Capítulo V trata da transferência de valores das contas únicas e específicas do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação - FUNDEB. Nos casos em que os Governos estaduais, distrital ou municipais contratem instituições públicas ou privadas para viabilizar o pagamento de salários, vencimentos e benefícios de qualquer natureza aos profissionais da educação em efetivo exercício, os recursos do FUNDEB podem transitar por contas delas. Assegura-se que tais instituições financeiras apenas recebam os recursos das contas únicas em uma conta específica. A exclusão do monopólio da Caixa Econômica Federal - CEF em relação aos penhores civis permite a concorrência nos penhores civis e abrirá um corredor de oportunidade de acesso a crédito barato ao tomador cidadão. Mais do que isso, dado que a CEF não está e nem pode estar em grande parte dos Municípios brasileiros, os emprestadores alternativos podem ser a única forma de ajudar ou mesmo de resgatar pessoas que precisam de recursos de forma urgente. A alteração da composição do Conselho Nacional de Seguros Privados, removendo a CVM, é o Capítulo VI. Conforme a Exposição de Motivos do Poder Executivo ao Projeto de Lei nº 4.188, de 2021, as alterações têm o potencial de "estimular a redução das taxas de juros, de elevar o número de alternativas de crédito e de diminuir os custos operacionais para as instituições financeiras. Espera-se, portanto, um aumento da eficiência e uma redução de barreiras a entradas no mercado de crédito". Destaca-se ainda, na Exposição de Motivos, a urgência da redução de subutilização das garantias no País, "tendo em vista que períodos pós-crise se destacam por haver uma falta de lastro para operações de crédito ao sistema produtivo, o que tende a impactar negativamente a possibilidade de retomada econômica". Foram apresentadas inicialmente 22 emendas de Plenário e 1 emenda na Comissão de Educação. No mérito, o acolhimento da grande parte dessas emendas desestrutura o equilíbrio alcançado pela proposição entre direitos e deveres de credores e devedores. Duas emendas, no entanto, as Emendas nº 1 e nº 9, iguais, do ilustre Deputado Vinicius Carvalho, merecem uma reflexão maior. Ambas instituem o procedimento de busca e apreensão extrajudicial de bens móveis, em caso de inadimplente de contrato de alienação fiduciária. "Não é de hoje que a questão do custo de recuperação de bens móveis dados em garantia ocupa lugar central nos debates sobre redução do spread bancário. É preciso evitar que, em detrimento de bons pagadores, as regras para a execução de créditos inadimplidos premiem os que se esforcem para ocultar bens indicados para assegurar o cumprimento de suas obrigações. A adoção de procedimentos de execução extrajudicial similares aos utilizados quando se trata de bens imóveis aproveita a experiência normativa e prática bem-sucedida da Lei 9.514, de 1997. É, portanto, uma estratégia eficaz e segura, do ponto de vista jurídico, para se alcançar um resultado desejado por todos." Fizemos modificações redacionais, além de excluirmos o § 4º e reduzirmos o § 5º do art. 8º-C, dado que os demais dispositivos acrescidos pela emenda já definem com clareza o procedimento para execução extrajudicial. "Em face do exposto, na Comissão de Finanças e Tributação - CFT, voto pela não implicação financeira ou orçamentária da matéria em aumento ou diminuição da receita e da despesa pública, não cabendo pronunciamento quanto à adequação financeira ou orçamentária do Projeto de Lei 4.188, de 2021, e das emendas apresentadas. Quanto ao mérito do Projeto de Lei nº 4.188, de 2021, voto pela aprovação das Emendas nºs 1 e 9, nos termos do substitutivo ora apresentado, e pela rejeição das demais emendas. No âmbito da Comissão de Educação, somos pela aprovação do Projeto de Lei nº 4.188, de 2021, pela aprovação das Emendas nºs 1 e 9, nos termos do substitutivo da CFT, e pela rejeição das demais emendas. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade, boa técnica legislativa da proposição, do substituto da CFT e das emendas, e, no mérito, pela aprovação do Projeto de Lei nº 4.188, de 2021, pela aprovação das Emendas nºs 1 e 9, nos termos do substitutivo da CFT, e rejeição das demais emendas." É o voto. - 07/07/2021como líderOrdem do Dia
Defesa de aprovação pela Casa do Projeto de Lei nº 2.646, de 2020, sobre as debêntures de infraestrutura, e a alteração das Leis de nºs 9.481, de 1997; 11.478, de 2007; e 12.431, de 2011. Apoio ao parecer oferecido à proposição pelo Relator Arnaldo Jardim.
Palavras-chave oficiais: PL 2646/2020, PROJETO DE LEI ORDINÁRIA, CRIAÇÃO, DEBÊNTURE INCENTIVADA, INFRAESTRUTURA, EMISSÃO, CONCESSIONÁRIO (ADMINISTRAÇÃO PÚBLICA), PERMISSIONÁRIO (ADMINISTRAÇÃO PÚBLICA) , SERVIÇOS PÚBLICOS, SOCIEDADE DE PROPÓSITO ESPECÍFICO (SPE), EMPRESA ARRENDATÁRIA, INVESTIMENTO, INFRAESTRUTURA, TRIBUTAÇÃO, PROJETO (ADMINISTRAÇÃO), DESENVOLVIMENTO SUSTENTÁVEL, APERFEIÇOAMENTO, MARCO REGULATÓRIO, DEBÊNTURE INCENTIVADA, FACILITAÇÃO, OPERAÇÃO, FUNDO DE INVESTIMENTO, ARNALDO JARDIM, DEPUTADO FEDERAL, RELATOR, PARECER (PROPOSIÇÃO LEGISLATIVA), APROVAÇÃO, DEFESA.
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Como Líder. Sem revisão do orador.) - Sr. Presidente Gilberto Nascimento, membros da Mesa, Sras. e Srs. Líderes partidários, caros colegas Deputadas e Deputados, hoje, a Câmara dos Deputados vai deliberar e, se Deus quiser, aprovar o Projeto de Lei nº 2.646, de 2020, que deixará um grande e inequívoco legado para o desenvolvimento sustentável, com geração de emprego e renda para o nosso País. Sr. Presidente, o projeto a que me refiro trata da criação de uma nova classe de debêntures de infraestrutura. Farei aqui um breve relato da gestação e evolução deste projeto. Em maio de 2019, foi criada a Comissão Especial para analisar um novo marco legal para a legislação vigente das concessões e autorizações, parcerias público-privadas e debêntures incentivadas. Essa Comissão, que tive o orgulho de presidir, teve como Relator o Deputado Arnaldo Jardim. Mergulhamos em um estudo intenso e profícuo, com um único foco: ofertar ao Brasil uma legislação moderna, justa e eficiente sobre o tema. Percorremos e realizamos audiências públicas em vários Estados da Federação - em alguns, mais de uma vez -, ouvindo opiniões e representantes do setor privado, público e especialistas. Visitamos ex-Ministros e ex-Presidentes do Banco Central. Participamos de reuniões da Frente Parlamentar Mista de Logística e Infraestrutura, no Senado Federal, presidida pelo Senador Wellington Fagundes. Em outros momentos, reunimo-nos com o Presidente do Tribunal de Contas da União, o Ministro José Mucio, e alguns membros daquela Corte. Todos os movimentos foram acompanhados e informados ao Poder Executivo. Após 4 meses de trabalho, o parecer do Relator, o Deputado Arnaldo Jardim, foi aprovado por unanimidade na Comissão Especial, com a constatação de que a infraestrutura do País estava se deteriorando, subtraindo nossa competitividade. Para ressaltar essa afirmação, trago como exemplo o indicador internacional que mede o estoque de infraestrutura do País com o percentual do PIB. Vejam, senhoras e senhores, como é preocupante a nossa posição. Enquanto essa relação no Brasil, estoque de infraestrutura em relação ao PIB, é de 36,2%, em outros países do BRICS, citando como exemplo, têm a seguinte relação: Brasil, 36,2%; Índia, 58%; China, 76%; África do Sul, 87%. Mais preocupante ainda é um estudo do IPEA que mostra que, desde 2016, o nosso investimento em infraestrutura não está sendo suficiente sequer para repor a depreciação. Isso faz com que a grande produtividade nas fábricas e nas fazendas se perca pela deficiência da nossa infraestrutura somada a uma burocracia muitas vezes sufocante. Com o surgimento do nefasto evento da pandemia e a latente urgência em atrair novos recursos que financiem os setores de infraestrutura, decidimos fazer um recorte no PL da Lei Geral de Concessões e apresentar o PL 2.646/20, que cria as debêntures de infraestrutura, que nada mais são do que um novo instrumento financeiro que visa atrair novos investimentos privados para a infraestrutura brasileira. Devo ressaltar que esse quadro preocupante não é opção governamental, mas sim reconhecida falta de capacidade de investimento das três esferas da Federação, União, Estados e Municípios. Com a transformação em lei do PL 2.646/20, ora em pauta, as empresas que desejarem investir em projetos novos ou ampliar projetos existentes no setor de infraestrutura poderão emitir debêntures, sendo o emissor o beneficiário do incentivo fiscal, que poderão repassar ao tomador - como explicamos, Deputado Molon -, e assim captar recursos financeiros necessários para a execução dos projetos. As consequências, como dissemos no início, serão o aumento da competitividade do Brasil e a geração de emprego e renda, com consequente aumento da receita fiscal. O legado que deixaremos hoje, ao aprovarmos o PL 2.646/20, repercutirá a curto prazo, pois se estima que a participação do investimento privado em infraestrutura terá crescimento na casa dos 20%, atingindo cerca de 112 bilhões de reais, por ano. Se falarmos a longo prazo, o investimento, que atualmente representa 1,87% do PIB, poderá passar para 4,15%, criando condições para aportes em investimentos adicionais em torno de 162 bilhões de reais, por ano, em valores atuais. Não tenho dúvidas da grandeza deste projeto para o Brasil. Encerro com agradecimentos especiais aos meus colegas Deputados que subscreveram o projeto: Deputado Augusto Coutinho, do Solidariedade de Pernambuco; Deputado Felipe Rigoni, do PSB do Espírito Santo; Deputado Franco Cartafina, do PP de Minas Gerais; Deputado Geninho Zuliani, do DEM de São Paulo; Deputado Hugo Leal, do PSD do Rio de Janeiro; Deputado Kim Kataguiri, do DEM de São Paulo; Deputado Lucas Redecker, do PSDB do Rio Grande do Sul; Deputado Odair Cunha, do PT de Minas Gerais; Deputado Orlando Silva, do PCdoB de São Paulo; Deputado Rodrigo Coelho, do PSB de Santa Catarina; Deputado Roman, do Patriota do Paraná; e Deputado Rubens Bueno, do Cidadania do Paraná. Quero também agradecer à equipe da Secretaria de Governo por coordenar as negociações com o Executivo, à competente equipe de consultores desta Casa, nas pessoas da Consultora Liana Issa e do Consultor Lucas Salgado, e ao meu partido, o Partido Liberal, pelo acolhimento e incentivo permanente ao nosso trabalho. Finalmente, agradeço ao Presidente Arthur Lira, que apoiou desde sempre esta iniciativa, assim como tem encorajado outras matérias que colocam este Parlamento na vanguarda pela retomada do crescimento. São essas as minhas palavras. Já encaminho, Sr. Presidente, pelo Partido Liberal, o voto a favor do parecer do Deputado Arnaldo Jardim. Muito obrigado pela sua presença, minha conterrânea Deputada Natália Bonavides. - 09/12/2019pela ordemOrdem do Dia
Orientação de bancada na votação do requerimento de retirada de pauta do Projeto de Lei nº 1.481-A, de 2007, sobre a fixação de prazo para o acesso de escolas aos serviços de Internet, e a destinação de 75% dos recursos do Fundo de Universalização dos Serviços de Telecomunicações (FUST) para a instalação de redes digitais de informação em estabelecimentos de ensino.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE RETIRADA DE PROPOSIÇÃO DA ORDEM DO DIA, PL 1481/2007, PROJETO DE LEI ORDINÁRIA, PARTIDO LIBERAL (PL), VOTO CONTRÁRIO.
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Pela ordem. Sem revisão do orador.) - Sr. Presidente, eu queria dizer que o FUST, que foi criado com a melhor das intenções, na verdade até hoje serviu para fazer o superávit primário do Governo. É mais um imposto do Brasil. Então, quero parabenizar o Deputado Vinicius Poit pela proposta de usar de fato aquilo para o qual foi criado. Com o maior respeito à Deputada Luiza Erundina, quero dizer que adiar essa destinação... Estou de acordo com a Secretaria do Tesouro: não devemos usar mais um imposto que criamos com outro nome e que não foi utilizado a favor da sociedade. Nós orientamos o voto "não". - 11/09/2019pela ordemOrdem do Dia
Orientação de bancada na votação do requerimento de destaque para votação em separado da Emenda nº 48, apresentada ao Projeto de Lei nº 1.292, de 1995, sobre alteração da Lei nº 8.666, de 1993, acerca da instituição de normas de licitações e contratos da administração pública.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE DESTAQUE PARA VOTAÇÃO EM SEPARADO, EMENDA DE PLENÁRIO, PL 1292/1995, PROJETO DE LEI ORDINÁRIA, PARTIDO LIBERAL (PL).
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Pela ordem. Sem revisão do orador.) - Sr. Presidente, eu acompanhei, sob a orientação do Presidente Rodrigo Maia, a construção final desse projeto do Deputado Augusto Coutinho. O direito básico do trabalhador é ter trabalho. Então, o que se procurou fazer nesta Casa foi dizer o seguinte: não criem dificuldade para gerar emprego. Eu sei que isso é o que a Deputada Perpétua também pensa. Nós não podemos fazer o Estado criar uma burocracia que impeça as pessoas de trabalhar e as empresas de empreender. Nesse projeto relatado pelo Deputado Augusto Coutinho, S.Exa. teve um cuidado imenso com isso, Deputado Marcelo Ramos. Quero dizer que nós precisamos gerar emprego, gerar renda, gerar imposto no Brasil. Portanto, a nossa orientação é pela manutenção do parecer. - 13/08/2019pela ordemOrdem do Dia
Orientação de bancada na votação do requerimento de votação nominal do requerimento de retirada de pauta da Medida Provisória nº 881, de 2019, sobre a Declaração de Direitos de Liberdade Econômica, o estabelecimento de garantias de livre mercado e a análise de impacto regulatório.
Palavras-chave oficiais: MPV 881/2019, MEDIDA PROVISÓRIA, CRIAÇÃO, DECLARAÇÃO DE DIREITOS DE LIBERDADE ECONÔMICA, DEFESA, APROVAÇÃO.
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Pela ordem. Sem revisão do orador.) - Obrigado, Sra. Presidenta. Eu não quero falar nem para o Governo nem para a Oposição. Eu quero dizer que os homens e as mulheres de bem têm uma convicção única: a de que um pai, uma mãe de família, uma moça e um rapaz têm como base, na sua liberdade, sustentar a sua família com o resultado do seu próprio trabalho. Nós vamos votar a favor desta medida provisória, desta medida que chamam de "liberdade econômica", porque o Estado brasileiro, infelizmente, transformou-se num empecilho para aqueles que querem empreender, gerar emprego e renda. Não é possível que nós, nem o Governo nem a Oposição, concordemos com isso. Podemos fazer ajustes, podemos discutir as questões, mas o fato é que hoje... (Desligamento automático do microfone.) A SRA. PRESIDENTE (Soraya Santos. PL - RJ) - Conclua, Deputado João Maia, para depois o Deputado Celso Maldaner falar. O SR. JOÃO MAIA (PL - RN) - Eu só queria dizer o seguinte: o Estado tem que ser parceiro do povo brasileiro, o Estado tem que trabalhar para o povo brasileiro. O povo brasileiro hoje parece que trabalha para o Estado. É por isso que nós vamos votar para continuarmos e aprovarmos esta medida provisória. - 04/06/2019pela ordemOrdem do Dia
Orientação de bancada na votação do requerimento de retirada de pauta do Projeto de Lei nº 1.292-C, de 1995, sobre a instituição de normas para licitações e contratos da Administração Pública.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE RETIRADA DE PROPOSIÇÃO DA ORDEM DO DIA, PL 1292/1995, PROJETO DE LEI ORDINÁRIA, PARTIDO LIBERAL (PL) (1987), VOTO CONTRÁRIO.
Ler a transcrição oficial
O SR. JOÃO MAIA (PL - RN. Pela ordem. Sem revisão do orador.) - Sr. Presidente, Sras. e Srs. Deputados, nós estamos votando um projeto de 1995, que já foi objeto de uma Comissão Especial na Legislatura passada. Olhem, a licitação é a principal relação entre o público e o privado, e o destinatário é o próprio povo. Este projeto de lei foi discutido amplamente e tem a vantagem de ser da Casa. Saiu do Senado, foi discutido na Câmara, incorporou emendas importantíssimas. No Brasil, Presidente, nós temos um cemitério de obras inacabadas, o que não se deve apenas à Lei nº 8.666, de 1993. Enfim, eu tenho convicção de que este projeto é um avanço. A orientação é "não".
Dados oficiais da Câmara dos Deputados. Primeiro registro: 27/11/2007. Como calculamos: metodologia.