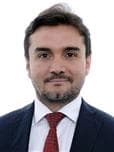
Nome civil: Celso Sabino de Oliveira · 48 anos
Bananômetro
74/100
período curto: nota baseada em 229 votações
Trabalha bem, com espaço para melhorar.
Nota maior que a de 40% dos deputados · média do partido: 78
Por que essa nota?
- Presença em sessõespeso 40% · 92%
Aparece para trabalhar?
- Participação em votaçõespeso 35% · 77%
Vota quando precisa? (votações com registro de nome)
- Iniciativas que avançarampeso 15% · 58%
Propõe coisas que andam? (comparado aos colegas)
- Atividade na tribunapeso 10% · 13%
discursos na tribuna (percentil)
A nota mede só o básico do mandato (aparecer, votar, propor e debater), de qualquer lado. Não diz se o político é bom segundo uma ideologia, e um "Bananão" fala do político, nunca de quem votou nele. Dúvidas sobre a nota?
Personalizar pesosComo vota · Mandato atual (2023–2027)
Vota com o governo 89%das 145 votações em que o líder do Governo pediu Sim ou Não e ele votou
Vota com o próprio partido 97%das 105 votações em que o partido (ou a federação) pediu Sim ou Não e ele votou
Fale com Celso Sabino
Este é o canal oficial para você cobrar seu representante.
- dep.celsosabino@camara.leg.br
- Telefone
- (61) 3215-5236
- Gabinete
- Gabinete 236, Anexo IV, 2º andar – Câmara dos Deputados, Brasília-DF
Fonte: Câmara dos Deputados, dados abertos · consultado em 16/10/2026.
Números de Mandato atual (2023–2027)
Presença nas sessões
92%
Esteve em 124 de 135 sessões
Votou nas votações
77%
Registrou voto em 177 de 229 votações nominais
Iniciativas que viraram lei
0
de 17 projetos apresentados (0%)
Alinhamento com o governo
89%
Em 145 votações em que o Governo orientou
A maioria dos projetos de qualquer parlamentar nunca chega a ser votada. Por isso, poucos viram lei — e isso vale para todo mundo.
95 discursos na tribuna · de 05/02/2019 a 08/04/2026.
- 02/09/2021
Pedido aos Deputados de rejeição da Emenda de Plenário nº 39, apresentada ao Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: DEFESA, REJEIÇÃO, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, MOVIMENTO DEMOCRÁTICO BRASILEIRO (MDB), EMENDA DE PLENÁRIO, PL 2337/2021, PROJETO DE LEI ORDINÁRIA,TRIBUTAÇÃO, LUCRO, DIVIDENDOS, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), PROFISSIONAL LIBERAL, ISENÇÃO TRIBUTÁRIA, SISTEMA INTEGRADO DE PAGAMENTO DE IMPOSTOS E CONTRIBUIÇÕES DAS MICROEMPRESAS E DAS EMPRESAS DE PEQUENO PORTE (SIMPLES), TABELA PROGRESSIVA, IMPOSTO SOBRE A RENDA DA PESSOA FÍSICA (IRPF).
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Sem revisão do orador.) - Presidente, só vou fazer uma justificativa pessoal no que diz respeito ao destaque anterior, por coerência e responsabilidade e em respeito ao acordo que fiz com o Deputado Florence. Inclusive meu voto foi "não" ao destaque e "sim" ao texto, Deputado, assim como defendi aqui nesta tribuna, finalizando o nosso acordo, conforme havíamos combinado. Sr. Presidente, Sras. e Srs. Deputados, o Destaque nº 39, do MDB, prevê isentar do Imposto de Renda sobre lucros e dividendos a atividade de profissionais liberais, de forma indiscriminada. Lembro que o texto aprovado ontem já prevê que todos os profissionais liberais que estão na pessoa jurídica, se estiverem no SIMPLES, com um faturamento de até 4,8 milhões de reais, Deputado Marcelo, já estarão isentos de ser tributados nos lucros e dividendos que receberem; se estiverem no Lucro Presumido, com um faturamento também de até 4,8 milhões de reais. Todos nós sabemos que a atividade do profissional liberal, em sua grande maioria, tem poucos custos. Às vezes é um consultório, às vezes um escritório, uma secretária, são poucos os custos. E boa parte desse faturamento se reverte em lucro final. Então, todos os profissionais liberais no Brasil, assim como as micro e pequenas empresas, que representam 95% das empresas no Brasil que estão no SIMPLES ou no Lucro Presumido com faturamento até 4,8 milhões de reais já estão isentos da tributação de lucros e dividendos, conforme o texto aprovado ontem. Em princípio, quando li o projeto desta emenda, pensei no seguinte risco, Deputado Afonso Florence e Deputado Zarattini. Um profissional liberal - e não é difícil aqui no Lago Sul haver profissionais liberais que obtêm lucros de 70 milhões de reais - poderá retirar um lucro de 70 milhões de reais e continuar com uma alíquota efetiva de apenas 1% ou 2%. Essa emenda poderia ocasionar isso, não fosse o detalhe técnico na redação, sobre o qual fui alertado agora pela Consultoria Legislativa, que diz o seguinte. No art. 10, nós estamos, Deputado Beto Faro, acabando com a isenção de lucros e dividendos. No art. 10-A, nós estamos estipulando a alíquota de 20% para lucros e dividendos. Esta emenda prevê que o art. 10-A, Deputado Cury, não se aplica a profissionais liberais, ou seja, os profissionais liberais perdem a isenção dos lucros e dividendos e não se aplicaria a eles a alíquota do art. 10-A. Onde cairiam então os profissionais liberais? Na tabela progressiva do Imposto de Renda de Pessoa Física. Então, o texto, ao invés de dar a isenção teleológica que ele poderia, Deputado Isnaldo Bulhões, como está redigido, ao invés de dar a isenção ao profissional liberal como gostaria, abriria uma margem, uma lacuna legislativa que poderia a Receita interpretar da seguinte forma. Ele vai receber o dividendo, que não está mais isento, logo vai precisar ir para a tabela do Imposto de Renda de Pessoa Física, já que o texto faz menção apenas ao art. 10-A e não ao art. 10. Então, a princípio, a ideia seria isentar os profissionais liberais - e 95% já estão isentos, porque estão no SIMPLES ou são micro e pequenas empresas no Lucro Presumido -, isentar o rendimento, podendo ser de 70 milhões de reais. Mas a ideia do jeito que está no texto acaba causando uma lacuna legislativa que poderá fazer o efeito contrário de quem quer isentar o profissional liberal, colocando-o, na verdade, na tabela progressiva do IRPF. Pelas duas razões, quer seja a teleológica, quer seja o entendimento técnico que a Receita Federal com certeza dará, eu peço, data venia, Sr. Presidente, o voto "não" às Sras. Deputadas e aos Srs. Deputados, para que esta emenda também seja rejeitada e que o nosso texto aprovado ontem seja mantido. - 02/09/2021
Pedido aos Deputados de apoio ao parecer oferecido pelo orador ao Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: RELATÓRIO (PROCESSO LEGISLATIVO), JUROS SOBRE CAPITAL PRÓPRIO, ACORDO, OPOSIÇÃO POLÍTICA, VOTO CONTRÁRIO, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, EMENDA DE PLENÁRIO, PL 2337/2021, PROJETO DE LEI ORDINÁRIA, REDUÇÃO, ALÍQUOTA, TRIBUTAÇÃO, LUCRO, DIVIDENDOS, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR).
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Sem revisão do orador.) - Presidente, eu acredito que nós avançamos bastante no relatório que foi aprovado ontem. Nós trouxemos temas, Deputada Talíria Petrone, históricos, que ontem premiaram, com a vitória da aprovação do nosso texto, bandeiras importantes que vêm sendo defendidas pelo Parlamento há muitos anos. Faço questão de mencionar estas bandeiras. Falo, por exemplo, do fim dos Juros sobre Capital Próprio - JCP. Falo não apenas da dedutibilidade do JCP, mas também do fim do JCP no País. Destaco também a volta da tributação dos lucros e dividendos, com a alíquota de 20% aprovada no nosso relatório. Além disso, fruto de amplo acordo que foi feito, seguramos a taxação de lucros e dividendos no nosso relatório em 20%. Tiramos a limitação pela dedução simplificada, a opção pela dedução simplificada, na tabela do Imposto de Renda da pessoa física, permitindo, com isso, que nenhum brasileiro, que nenhum CPF no Brasil tenha aumento de impostos, com a atualização feita neste relatório. A despeito do acordo que firmei com o Líder Afonso Florence e com todos os Líderes dos partidos de esquerda, eu venho aqui para defender o relatório que foi aprovado ontem. Aliás, eu já decidi meu voto, Governador Marcelo Freixo, no sentido de votar "não" a este destaque. Cumprindo o acordo que fiz com o Deputado Afonso Florence, segurando em 20% a tributação de lucros e dividendos no nosso relatório, que foi aprovado ontem, e mantendo o fim do JCP, venho a esta tribuna pedir voto pelo nosso relatório. Muito obrigado, Presidente. - 02/09/2021
Pedido aos Deputados de rejeição do Requerimento de Destaque nº 5, apresentado pelo PSOL ao Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: DEFESA, REJEIÇÃO, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, EMENDA DE PLENÁRIO, PL 2337/2021, PROJETO DE LEI ORDINÁRIA, TRIBUTAÇÃO, LUCRO, DIVIDENDOS, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), ALÍQUOTA PROGRESSIVA, PARTIDO SOCIALISMO E LIBERDADE (PSOL).
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Sem revisão do orador.) - Sr. Presidente, Sras. e Srs. Deputados, o Destaque nº 5, do PSOL, apesar de bastante meritório e oportuno diante dos debates que esta Casa vem enfrentando, não participou como argumento durante a construção do nosso relatório. Nós estamos, Deputada Talíria, no meio: entre quem não quer pagar ou quer pagar uma alíquota muito pequena de tributação sobre dividendo e quem quer cobrar 25%, 35% ou 27,5%. Tentando chegar a uma alíquota que pudesse ser aceita pelas pessoas que investem, pelo capital produtivo, e que pudesse ser suportada pelas pessoas que recebem lucros das empresas, chegamos à alíquota proposta no texto. Entendemos que a proposta do PSOL, que pretende uma alíquota de até 27,5% para a taxação de lucros e dividendos distribuídos, colocando os lucros e dividendos na tabela do Imposto de Renda da Pessoa Física, é meritória, é legítima. Mas ela irá causar um impacto que não foi calculado inicialmente no projeto. Portanto, este Relator, data venia, Sr. Presidente, solicita às Sras. e aos Srs. Deputados que possam acompanhar o nosso texto, votando "sim" ao texto e "não" ao destaque do PSOL. Obrigado. - 02/09/2021
Pedido aos Parlamentares de rejeição do Requerimento de Destaque nº 9, apresentado ao Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: DEFESA, REJEIÇÃO, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, EMENDA DE PLENÁRIO, PL 2337/2021, PROJETO DE LEI ORDINÁRIA, TRIBUTAÇÃO, LUCRO, DIVIDENDOS, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), REFORMA TRIBUTÁRIA, AUMENTO, ALÍQUOTA, PARTIDO DOS TRABALHADORES (PT), EMPRESA STARTUP, INVESTIMENTO ESTRANGEIRO.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Sem revisão do orador.) - Presidente, o Destaque nº 9, do Partido dos Trabalhadores, apesar de muito legítimo e meritório, não compôs o debate no cômputo da elaboração do nosso relatório. Nós temos todo o nosso relatório dentro das alíquotas previstas, o cálculo para o Imposto de Renda. Nós entendemos que aumentar a alíquota do dividendo para 25% iria trazer um impacto financeiro inclusive em alguns investimentos. O projeto, além de aumentar para 25% a alíquota do dividendo, Deputado Rodrigo de Castro, prevê que o dividendo que seja remetido ao exterior seja tributado em 35%. Todos nós sabemos que temos aqui, no berçário ainda, setores como o das startups, que estão começando no nosso País, com novos projetos, com novos aplicativos. E esse setor especificamente recebe muitos recursos que vêm do exterior para o desenvolvimento desses projetos. Essas empresas de startup estão começando, estão nascendo no Brasil. Se aplicarmos uma alíquota diferenciada para o investidor estrangeiro quando esses recursos forem devolvidos através de lucros e dividendos, isso servirá também como um desestímulo ao investimento em setores como esse. Então, este Relator, data venia, pede aos Srs. Deputados e às Sras. Deputadas que atendam o nosso apelo e votem "não" a esse destaque e "sim" ao texto. - 02/09/2021
Pedido aos Líderes partidários e aos Parlamentares de rejeição do Requerimento de Destaque nº 26, oferecido pelo partido Novo ao Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: CONTRÁRIO, PARTIDO NOVO (NOVO), REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, EMENDA DE PLENÁRIO, PL 2337/2021, PROJETO DE LEI ORDINÁRIA, TRIBUTAÇÃO, LUCRO, DIVIDENDOS, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), REFORMA TRIBUTÁRIA, ISENÇÃO TRIBUTÁRIA, TRANSIÇÃO, MICROEMPRESA, PEQUENA EMPRESA, REGIME ESPECIAL DE TRIBUTAÇÃO, CONSTRUÇÃO CIVIL, DEFESA, REJEIÇÃO.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Sem revisão do orador.) - Presidente, Sras. e Srs. Deputados, o Destaque nº 26, do Partido Novo, pretende isentar de dividendos os lucros que estão acumulados. Segundo a Receita Federal, é de 1,7 trilhão de reais o lucro acumulado dos últimos anos. A aprovação desse destaque resultará num impacto acima de 100 bilhões de reais para as contas públicas. Além disso, prevê uma transição de dividendos nos próximos 5 anos que também trará um impacto fortemente negativo, sem apresentação de uma contraprestação com outra arrecadação, como, por exemplo, de IRPJ. Deputado Cury, esse destaque do Partido Novo pretende ainda retirar a isenção para os dividendos distribuídos pelo RET, que é o Regime Especial de Tributação da construção civil, que estão hoje isentos no substitutivo distribuído. E também pretende retirar a isenção concedida às microempresas e pequenas empresas no lucro presumido até 4,8 milhões de reais. Então, no nosso entendimento, esse destaque prejudica muito o texto. Ele prejudica diretamente as pequenas e microempresas, que terão redução na carga tributária e isenção de seus sócios, além de causar um forte impacto nas contas públicas com a não tributação dos lucros e dividendos, que estão acumulados na somatória de 1,7 trilhão de reais. Então, humildemente, este Relator pede aos Srs. Líderes, às Sras. Líderes e a todos os Deputados desta Casa que esse destaque seja rejeitado. Obrigado. - 01/09/2021
Agradecimento à Presidência, aos Líderes partidários e aos Deputados pelo reconhecimento da atuação do orador na relatoria do Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: AGRADECIMENTO, ARTHUR LIRA, PRESIDENTE DA CÂMARA DOS DEPUTADOS, LÍDER DO PARTIDO, DEPUTADO FEDERAL, APROVAÇÃO, PL 2337/2021, PROJETO DE LEI ORDINÁRIA, TRIBUTAÇÃO, LUCRO, DIVIDENDOS, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), VOTAÇÃO, DESTAQUE DE BANCADA.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Pela ordem. Sem revisão do orador.) - Presidente Arthur Lira, eu agradeço as palavras dirigidas a mim aos nobres colegas Deputados, aos Líderes, aos meus amigos Deputados que participaram hoje da votação deste projeto tão importante para o País. Presidente, cada palavra de reconhecimento e de elogio divido também com V.Exa., que foi parte atuante na elaboração do relatório, participando assiduamente das negociações. É um tema bastante complexo, mesmo para mim, que sou auditor e trabalho há 22 anos na área. Nós precisamos enveredar em temas bastante complexos tecnicamente. E, ao longo dos debates, em alguns aspectos, V.Exa. estava tão envolvido no projeto que já estava dominando alguns assuntos até mais do que este Relator. Então, divido com V.Exa. todas as palavras direcionadas a este Relator. Agradeço pela oportunidade de participar de um momento tão importante para o Brasil, de uma mudança estrutural do imposto sobre a renda no nosso País. Permaneço aqui à disposição se formos discutir e votar os destaques hoje ou se formos discutir e votar os destaques amanhã. Qualquer que seja o entendimento dos Srs. Líderes e da Mesa, este Relator permanece à disposição numa força-tarefa para que possamos reduzir o número de destaques, esclarecer qualquer ponto que qualquer bancada ainda porventura tenha em relação a algum destaque, para que, hoje ou amanhã, possamos finalizar a votação desses destaques e passar para outra matéria que também é muito importante para o País, o compêndio de um Código Eleitoral para o Brasil. Obrigado. - 01/09/2021
Agradecimento aos Deputados e aos Líderes partidários pela aprovação do Projeto de Lei nº 2.337, de 2021, referente à alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: AGRADECIMENTO, ORIENTAÇÃO DE BANCADA, DEPUTADO FEDERAL, LÍDER DO PARTIDO, FAVORÁVEL, APROVAÇÃO, PL 2337/2021, PROJETO DE LEI ORDINÁRIA, TRIBUTAÇÃO, LUCRO, DIVIDENDOS, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), REDUÇÃO, CARGA TRIBUTÁRIA, ISENÇÃO TRIBUTÁRIA, MICROEMPRESA, PEQUENA EMPRESA.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Pela ordem. Sem revisão do orador.) - Presidente, antes de V.Exa. abrir o painel, quero só fazer aqui um esclarecimento a todos os Deputados e Deputadas em relação à aprovação deste projeto. Quero parabenizar os partidos que fizeram o encaminhamento do voto "sim" para suas bancadas e parabenizar os Deputados que já fizeram a votação e votaram "sim". O voto "sim" neste projeto significa atualizar a tabela do Imposto de Renda Pessoa Física, reduzindo-o para todos, para 100% dos 32 milhões de brasileiros que apresentam declaração de Imposto de Renda Pessoa Física. O voto "sim" neste projeto reconhece que, com as alterações implementadas no substitutivo apresentado hoje, sem a limitação pela opção da dedução simplificada e com a atualização da tabela do Imposto de Renda, todos os brasileiros que apresentam declaração de Imposto de Renda terão redução no imposto. O voto "sim" neste projeto significa dizer que a metade dos brasileiros que apresentam declaração de Imposto de Renda, 16 milhões de brasileiros, justamente os de menor renda, exatamente os de menor capacidade contributiva, estarão isentos do Imposto de Renda, Deputado Otto Alencar. Nós vamos isentar de Imposto de Renda a metade dos brasileiros que apresentam declaração de Imposto de Renda hoje. O voto "sim" neste projeto significa isso. Preocupa-me que algum Deputado não esteja compreendendo ainda o significado do que é o voto "sim" e do que é o voto "não" e tenha, de repente, que prestar esclarecimento ou justificativa a um assalariado que recebe 2 mil reais, 2.500 mil reais, sobre por que votou contra a possibilidade de que aquele assalariado fosse isento do Imposto de Renda ou por que votou contra a redução do Imposto de Renda de todas as pessoas que apresentam declaração de Imposto de Renda no Brasil. Então, é muito importante que isso fique claro. E a história irá cobrar o voto de cada um de nós hoje. O voto "sim" neste projeto significa benefício a todas as pequenas e microempresas do Brasil, um universo que representa 95% de todas as empresas do País, estando no Lucro Presumido, no MEI ou cadastradas no SIMPLES Nacional. Os sócios dessas empresas, especialmente as inscritas no Lucro Presumido, além de ter redução na carga tributária da empresa, permanecerão isentos do Imposto de Renda. É isso o que significa o voto "sim" neste projeto. Na outra direção, o voto "não" significa dizer que não será reduzido o Imposto de Renda das pequenas e microempresas no nosso Brasil. Por isso, sou grato pelo amplo, firme e consistente apoio do SEBRAE e das mais de uma dezena de entidades que representam as pequenas e as microempresas. Essas entidade declararam forte apoio a este projeto. Agradeço ao Conselho Federal de Medicina, que declarou também forte apoio a este projeto. Da mesma forma, agradeço o apoio à Associação Nacional dos Contadores do Brasil e a diversas outras entidades. Parabenizo os Líderes, que tiveram entendimento da necessidade, da oportunidade e da conveniência que neste momento se revelam para a nossa história e para a história desta Câmara dos Deputados. Não só vamos reduzir o Imposto de Renda da pessoa física, como também vamos dar um forte benefício à ampla maioria - quase à totalidade - das empresas no Brasil, as pequenas e microempresas, as que mais geram emprego e mais movimentam a economia. Na outra ponta, vamos promover justiça fiscal e justiça tributária, não mais permitindo que no País pessoas com renda de 50 milhões, 60 milhões, 70 milhões de reais tenham uma carga tributária efetiva sobre a sua renda de 1%, às vezes 2%, Deputado Charlles Evangelista. Então é isso que este Plenário está aprovando hoje para a população brasileira. Obrigado, Presidente, pela tolerância no tempo. - 01/09/2021
Emissão de parecer às Emendas de Plenário apresentadas ao Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: PARECER (PROPOSIÇÃO LEGISLATIVA), EMENDA, PL 2337/2021, PROJETO DE LEI ORDINÁRIA, ALTERAÇÃO, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), CONTRIBUIÇÃO SOCIAL SOBRE O LUCRO LÍQUIDO (CSLL).
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, Sras. Deputadas e Srs. Deputados, durante a apreciação desse projeto, desde o seu protocolo na Casa, já recebemos 172 emendas de Plenário, sendo as últimas duas recebidas, inclusive, nos últimos minutos, durante o debate, durante a discussão do projeto. E venho a esta tribuna agora para apresentar parecer às emendas de Plenário oferecidas ao Projeto de Lei nº 2.337. Peço vênia, Presidente, para ir direto ao voto deste Relator. "II - Voto do Relator As Emendas nºs 1, 3 a 8, 31, 33, 34, 36, 37, 52, 69 a 72, 79, 81 a 83, 91 a 98, 101 a 103, 147, 150 a 156 e 165 não obtiveram o apoiamento regimental previsto no art. 120, § 4º, do Regimento Interno da Câmara dos Deputados ou foram retiradas, razão pela qual não nos manifestaremos sobre elas neste parecer. Ao longo dos debates que promovemos em torno da proposta, conduzidos de forma ampla e com a participação de todos os agentes econômicos interessados, muitas das importantes contribuições acima nos foram apresentadas. Dessa forma, diversas delas já foram antecipadamente acolhidas e incorporadas, total ou parcialmente, no substitutivo apresentado, entre as quais destacamos as Emendas nºs 6, 10, 12, 20, 38, 42, 75, 91, 103, 114, 122, 126, 141, 146 e 166. Em relação às demais, esclarecemos que optamos por concentrar nossa atenção sobre as questões estritamente relacionadas à tributação da renda ou às medidas de compensação propostas, sendo oportuno deixar para um outro momento as alterações normativas que tratam de assuntos diversos, a exemplo de medidas voltadas à proteção do meio ambiente, à partilha de royalties da comercialização de petróleo e à criação de contribuições de intervenção no domínio econômico. Salientamos que diversas emendas tratam da correção da tabela do Imposto de Renda da Pessoa Física, seja para modificar as faixas de tributação, acrescentar novas alíquotas, seja para abordar outras questões correlatas. Entendemos que muitas dessas medidas são oportunas, inclusive contando com nossa posição pessoal favorável ao tema. É necessário alertar, todavia, que qualquer modificação adicional ao proposto acarreta relevante repercussão econômica na arrecadação do Imposto de Renda, inclusive com repercussões sobre os fundos de participação dos Estados e Municípios. Nada obstante, considerando as demais modificações promovidas pelo substitutivo, encontramos espaço suficiente para modificar a limitação de uso do desconto simplificado pelas pessoas físicas em sua Declaração de Ajuste Anual. A partir das sugestões trazidas pelas Emendas nºs 2, 16, 17, 32, 35, 46, 54, 67, 95, 117, 161 e 172, propomos que seja expandido o alcance do desconto simplificado, de modo a poder ser utilizado por qualquer contribuinte, e não apenas por aqueles que aufiram até R$ 40.000 de rendimentos tributáveis no ano-calendário. Fixamos o valor máximo de R$ 10.563,60 para ser utilizado pelo referido desconto, tendo em vista que é o valor que garante que nenhum cidadão pagará mais Imposto de Renda do que lhe é cobrado atualmente. Aproveitamos para reforçar que a correção promovida na faixa de isenção da tabela é a maior desde a implantação do Plano Real, de modo que os contribuintes pessoas físicas perceberão uma redução significativa de seu Imposto de Renda devido, ficando 16 milhões de brasileiros - metade do total de declarantes - isentos do imposto. Ainda, esclarecemos que a modificação do regime de desconto simplificado prevista no substitutivo não afeta os casos de dispensa de apresentação da declaração de Imposto de Renda, atualmente constantes do art. 2º da Instrução Normativa RFB nº 2.010, de 2021. Mantém-se, por exemplo, a dispensa para o produtor rural que, dentre outros requisitos, obtiver receita bruta não superior a R$ 142.798,50", permanecendo inalterada a necessidade de apresentação de declaração de Imposto de Renda por esses produtores rurais. No âmbito do IRPJ, verificamos que diversas emendas buscavam uma redução mais expressiva do imposto. Quanto à questão, esclarecemos que, durante o curso dos trabalhos, seguimos incansáveis nesse objetivo, tendo, inclusive, reduzido a tributação corporativa em níveis muito superiores - e vários Deputados acompanharam nosso esforço nesse sentido - ao originalmente proposto pelo Poder Executivo. A partir das discussões e cálculos desenvolvidos nessas últimas semanas, propomos que a alíquota principal do IRPJ seja reduzida de 15% para 8%. A redução adicional da carga tributária corporativa se dará por meio da redução das alíquotas da CSLL, em até 1%. Destacamos que, tendo em vista a necessidade de se compensar a seguridade social pela redução de contribuições a ela vinculadas, a redução da CSLL fica condicionada à revogação de benefícios fiscais da contribuição para o PIS/PASEP e da COFINS destinados a setores específicos. Quanto à tributação dos lucros e dividendos, entendemos que a alíquota fixada está adequada, promovendo justo rebalanceamento da tributação da renda das pessoas físicas. Ademais, a partir das contribuições dos nobres Deputados, foi dado adequado tratamento às micro e pequenas empresas, cujos dividendos seguirão desonerados, caso sejam optantes pelo SIMPLES Nacional ou pelo lucro presumido. Em observância a pedidos e emendas de diversos pares, preservamos integralmente os benefícios fiscais aplicáveis a atividades de interesse social, recalibrando os limites de dedução aplicáveis ao Programa de Alimentação ao Trabalhador (PAT), às doações para os Fundos do Idoso e da Criança e do Adolescente, bem como às doações e patrocínios realizados em favor de projetos desportivos e paradesportivos, de projetos culturais, de obras audiovisuais brasileiras de produção independente e de serviços e ações relacionados ao PRONAS/PCD e ao PRONON. Inclusive, Deputados e Deputadas, cuidamos de renovar por mais 5 anos o prazo desses benefícios referentes ao PRONAS/PCD, PRONON e ao incentivo ao esporte. Somos igualmente favoráveis às demandas pela supressão de algumas medidas antielisivas previstas no projeto original encaminhado pelo Poder Executivo. Nesse sentido, as disposições restritivas que não fossem intimamente necessárias ou correlatas ao modelo de tributação de lucros e dividendos proposto foram excluídas do projeto, sem prejuízo de nova discussão apartada em uma proposição futura. No que se refere à revisão dos benefícios fiscais, como exposto no relatório apresentado, trata-se de medida já prevista nos termos do art. 4º da Emenda Constitucional nº 109, de 15 de março de 2021. Ao incluir essa questão em nosso substitutivo, objetivamos aproveitar essa obrigatória redução da renúncia tributária para promover diminuição adicional da tributação da renda. Além de as empresas atingidas por essas revisões serem destinatárias da redução da tributação corporativa, alertamos que diversos desses benefícios fiscais apresentam características regressivas. Em relação à desoneração dos medicamentos, por exemplo" - que apresenta fortíssima característica regressiva -, "o Ministério da Economia, em seu Boletim Mensal sobre Subsídios da União de dezembro de 2019 verificou que 'a política de desoneração dos medicamentos é bastante regressiva, ressaltando-se a grande desigualdade entre os benefícios destinados aos 20% mais pobres da população, que se apropriam de 6,3% do gasto tributário total, e os alocados aos 20% mais ricos (...)'." O gasto tributário que o Governo tem com o setor de medicamentos é aproveitado em 43,5% pelos 20% mais ricos no Brasil. "Nesse momento, somos apenas pelo acolhimento das Emendas nºs 9, 58, 100 e 124, no que mantêm o tratamento tributário atual conferido às operações com aeronaves e suas partes e peças. Com efeito, trata-se de setor econômico excessivamente atingido pelos impactos econômicos causados pela pandemia do coronavírus, e sua reoneração pode trazer gravíssimas consequências à viabilidade do transporte aéreo no País. Ademais, entendemos ser conveniente o acolhimento parcial das Emendas nºs 100, 124 e 138, também na parte que mantêm os incentivos fiscais relacionados ao Imposto de Importação e ao IPI das embarcações. De fato, o ganho que seria obtido a partir dessas revogações seria ínfimo para a proposta, ao passo que poderia trazer consequências negativas às regiões altamente dependentes do transporte hidroviário. Em tempo, entendemos ser conveniente o acolhimento da Emenda nº 55, que permite, por meio da redução da alíquota cobrada no caso de recolhimento antecipado do Imposto de Renda devido sobre os rendimentos acumulados, uma transição menos brusca ao regime de tributação dos fundos de investimento constituídos sob condomínio fechado, que passarão a ser tributados periodicamente em condição de isonomia com os fundos abertos" - com o come-cotas de 15%. "Em seguida, acolhemos parcialmente a Emenda nº 112, que busca conferir maior segurança à aplicação das regras do IRPJ relativas à dedutibilidade de royalties na cadeia produtiva do agronegócio. A legislação que dispõe sobre operações com pagamento de royalties data dos anos 1950", Deputado General Peternelli. "A proposição inicial visava impedir a remessa de valores para o exterior, sem a devida tributação, especialmente entre partes relacionadas. Com o passar dos anos, a situação fática, especialmente na área da tecnologia e agricultura, evoluiu. Desta forma, operações complexas foram surgindo e a antiga forma de ver a tributação passou a ser um risco muito alto" ao setor. "Nesse caso especificamente dos royalties devidos pelo uso de tecnologia de transgenia, a operação envolve diversos atores, o que acaba gerando uma teia complexa na operação. Em síntese, o produtor rural (que utiliza a tecnologia de transgenia) paga ao detentor da tecnologia (que recebe os royalties) pelo uso próprio desta, por intermédio do multiplicador de semente. Isto é, quando o produtor rural compra a semente, o valor dos royalties está embutido no preço, sendo posteriormente repassado ao detentor da tecnologia. Todavia, a limitação da dedutibilidade da despesa/custo com royalties para o multiplicador, neste caso, não se justifica, uma vez que ele atua como mero 'repassador'/'cobrador' daquele que deve (produtor rural) pelo uso da tecnologia (transgenia) a quem tem direito de receber os royalties (detentor da tecnologia). Na verdade, o que se tem é que esse repasse de royalties feito pelo multiplicador sequer pode ser considerado por ele como royalties, uma vez que ele não usa a tecnologia, mas apenas intermedeia a cadeia de cobrança pelo uso da tecnologia de transgenia. Deste modo, é necessário ajuste no texto para que se evite a perpetuação de uma insegurança jurídica, especialmente face aos princípios constitucionais da tributação da renda, resolvendo um problema que não deveria existir e fazendo com que o produto brasileiro se mantenha competitivo frente aos seus concorrentes internacionais. Acolhemos parcialmente a Emenda nº 135, de modo a prever que os dividendos distribuídos aos fundos de investimento serão incorporados ao valor patrimonial, devendo ser tributados pelas regras próprias de cada fundo de investimento, conforme sua classificação. Por fim, somos pelo acolhimento da Emenda nº 162, retirando o condicionamento da revogação dos arts. 9º e 10 da Lei nº 9.249, de 1995, que tratam da dedutibilidade dos juros sobre capital próprio e da isenção de lucros e dividendos, respectivamente, às alterações propostas à CFEM, ao passo que retiramos de nossa proposta as modificações relativas à CFURH" - aos royalties das hidrelétricas. "Ainda sobre a CFEM, optamos por não transferir para os Estados e Municípios a parcela da arrecadação que compete à União, tendo em vista a importância desses recursos para os órgãos federais que os recebem" - como, por exemplo, a Agência Nacional de Mineração. "Ademais, incluímos o nióbio e o lítio entre os minerais sobre os quais recairá o adicional de 1,5% previsto no substitutivo", Deputado Cássio Andrade. "Com essas considerações, e após criteriosa análise das importantes colaborações recebidas" dos Srs. Deputados e das Sras. Deputadas e de diversos setores da economia "e que ainda não haviam sido incorporadas ao substitutivo apresentado, no âmbito da Comissão Especial, nosso parecer é: (i) pela compatibilidade e adequação financeira e orçamentária das emendas de plenário com apoiamento regimental; (ii) pela constitucionalidade, juridicidade e boa técnica legislativa de todas as emendas de plenário com apoiamento regimental; e (iii) no mérito, pela aprovação das Emendas de Plenário nºs 2, 9, 16, 17, 32, 35, 46 ,54, 55, 58, 67, 100, 112, 117, 124, 135, 138, 161, 162 e 172, na extensão e na forma da subemenda aglutinativa global ao substitutivo em anexo, e pela rejeição das demais emendas de plenário com apoiamento regimental." Apenas uma errata chega aqui através da nossa assessoria, Presidente. Por justiça, eu gostaria de fazer uma menção bastante elogiosa em reconhecimento ao mérito, à técnica, à disposição e à capacidade dos servidores desta Casa, nas pessoas dos consultores legislativos Marcos, Lucas e Márcia, que prestaram, junto com a nossa consultora Ana Carla, toda a assessoria em todas as reuniões, e foram centenas as reuniões, todo o apoio às bancadas desta Casa, a todos os Deputados. Quero fazer referência aqui aos consultores de todas as áreas, aos nossos consultores legislativos. Nós temos no nosso quadro, Presidente, Sras. e Srs. Deputados, profissionais técnicos do mais alto gabarito no País. Eu pude observar isso em detalhes durante a consultoria que foi prestada a este Relator durante a elaboração desse projeto. Quero prestar também um justo e merecido reconhecimento aos técnicos do Ministério da Economia, na pessoa do Secretário da Receita Federal, Sr. José Tostes, pela ampla disponibilidade, pela resposta a todos os questionamentos feitos por este Relator. Também faço o merecido reconhecimento a todos os órgãos do Governo, na pessoa do Secretário José Tostes e do Ministro Paulo Guedes, que deram apoio a esta Câmara na elaboração desse relatório que hoje o Poder Legislativo entregará à sociedade brasileira através da Câmara dos Deputados. Quero fazer uma pequena errata para dizer que houve o apoiamento necessário para as Emendas nºs 152, 153, 154 e 155 nas últimas horas da apresentação desse relatório. Mas foram rejeitadas essas quatro emendas no mérito, permanecendo o texto anexo do substitutivo inalterado. É o relatório, Presidente. Devolvo a V.Exa. a palavra. - 01/09/2021
Emissão de parecer ao Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: PARECER (PROPOSIÇÃO LEGISLATIVA), PL 2337/2021, PROJETO DE LEI ORDINÁRIA, ALTERAÇÃO, LEGISLAÇÃO TRIBUTÁRIA FEDERAL, PESSOA FÍSICA, PESSOA JURÍDICA, MICROEMPRESA, PEQUENA EMPRESA, CRITÉRIO, ISENÇÃO TRIBUTÁRIA, REDUÇÃO, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), ATUALIZAÇÃO, TABELA PROGRESSIVA, APURAÇÃO, CONTRIBUIÇÃO SOCIAL SOBRE O LUCRO LÍQUIDO (CSLL), UNIFORMIZAÇÃO, BASE DE CÁLCULO.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, Sras. e Srs. Deputados, coube-nos a relatoria deste projeto de extrema importância e relevância para nosso País, para o setor produtivo, para todas as faixas de renda de contribuintes que declaram o Imposto de Renda no Brasil. São 32 milhões de pessoas, Deputado Delegado Éder Mauro, que apresentam a declaração do Imposto de Renda Pessoa Física no Brasil, e todas, todas as que a apresentam terão redução no Imposto de Renda Pessoa Física, em especial a metade, 16,5 milhões brasileiros, especialmente, Deputado Marcelo Freixo, os de menor renda; especialmente, Deputado Alexis Fonteyne, os que menos recebem, os de menor capacidade contributiva. Esses 16,5 milhões de brasileiros de menor renda passarão a ficar isentos do Imposto de Renda no nosso País, e todas as demais faixas terão também redução da carga tributária. Através de um amplo diálogo realizado nesta Casa com todas as bancadas, com Parlamentares, Deputado Acácio Favacho, das mais diversas cores e ideologias partidárias, abarcando, recepcionando sugestões, Deputado Jhonatan de Jesus, de todos os partidos, de todas as ideologias, nós construímos hoje o texto que vamos defender neste plenário, texto que promove e ajusta a eficiente e necessária reforma do Imposto de Renda no nosso País, que vai atualizar a tabela do Imposto de Renda, trazendo benefícios diretos, volto a repetir, não só para todas as pessoas físicas, Deputada Jandira Feghali, que apresentam a declaração do Imposto de Renda, mas também para todas as pequenas e microempresas do nosso País. Votar a favor do relatório que nós estamos defendendo hoje significa votar a favor da redução do Imposto de Renda dos brasileiros pessoas físicas; votar a favor dos 16,5 milhões de brasileiros, os de menor renda, os de menor capacidade contributiva e, por que não dizer, o pequeno assalariado, aquele que recebe até 2.500 reais. Essas pessoas passarão a ficar isentas. Votar a favor deste projeto hoje significa, Deputado Afonso Florence, votar a favor da empregada doméstica, do professor, da pessoa que presta serviço numa residência, significa votar a favor de muitos servidores desta Câmara, de muitos trabalhadores no Brasil. Não só a metade vai ficar isenta, todas as outras faixas terão redução de Imposto de Renda de Pessoa Física. Votar a favor do relatório, que foi construído, Deputado Renildo, o príncipe dos Líderes, com a participação das Lideranças dos dois lados desta Casa, da Direita e da Esquerda, significa votar a favor de manter os sócios das micro e pequenas empresas que são cadastradas no SIMPLES Nacional isentos da tributação de lucros e dividendos. Saibam que 95% das empresas no Brasil estão ou no SIMPLES Nacional ou no Lucro Presumido - 874 mil empresas no Brasil estão no Lucro Presumido, com faturamento de até 4,8 milhões de reais por ano. Votar a favor deste projeto significa apoiar toda essa quantidade de micro e pequenos empresários, quem tem um pequeno restaurante, quem tem um pequeno bar, quem tem um pequeno posto de combustível, quem tem uma pequena prestadora de serviço, que tem uma pequena construtora. Significa dizer: "A Câmara dos Deputados reconhece o seu sacrifício, as dificuldades que você tem, logística, operacional, dificuldades financeiras, dificuldades creditícias, e vai reduzir o seu imposto". Nós vamos reduzir, com este projeto, o IRPJ - Imposto de Renda de Pessoa Jurídica de todas as empresas ativas no Brasil que estão no Lucro Real, no Lucro Presumido e no Lucro Arbitrado. Há 40 anos se fala em fazer reforma tributária, sempre com um discurso muito potente, um discurso irrefutável, um discurso que diz: "Temos uma carga tributária muito elevada, temos um País que tributa muito, com muitos tributos, e temos muita complexidade e muita burocracia". Como questionar, Deputados e Deputadas, argumentos como esses? Mas o que de fato vem acontecendo ao longo dos últimos 40 anos é que, por interesses difusos e interesses diversos, nunca, absolutamente nunca, se chega a um consenso que possa autorizar uma reforma tão ampla e tão complexa. O ideal seria, sim, nós fazermos, com um único projeto, uma reforma dos tributos que incidem sobre o consumo, dos tributos que incidem sobre o patrimônio, dos tributos que incidem sobre a renda. Mas a ineficiência desse projeto, ao longo dos 40 anos, nos levou para uma direção absolutamente oposta: o Brasil, em vez de fazer a reforma tributária, aumentou a carga tributária de todos os seus contribuintes. Agora, pela primeira vez na história, nós vamos reduzir a CSLL - Contribuição Social sobre o Lucro Líquido e vamos reduzir também o Imposto de Renda de Pessoa Jurídica de todas as empresas que estão no Lucro Real, no Lucro Presumido e no Lucro Arbitrado. E quanto aos 95% das empresas no Brasil, a sua ampla maioria? A ampla maioria dos sócios das empresas no nosso País, além da redução da carga tributária, permanecerá isenta da tributação dos lucros e dividendos. Vamos retirar a isenção dos lucros e dividendos das demais empresas - falo de pessoas que recebem hoje, no País, 50 milhões, 1 milhão, 500 mil reais em 1 ano, Deputado Renildo -, promovendo uma das mais regressivas cargas tributárias sobre a renda no mundo. Há 25 anos, o Brasil adotou uma política adversa: isentar a tributação de lucros e dividendos e, em contrapartida, elevar substancialmente os impostos das empresas. Há 25 anos, o País escolheu isentar os lucros e dividendos e elevar a carga tributária sobre o capital produtivo a patamares que colocam hoje o Brasil como um dos países que mais tributam a renda corporativa do mundo. Perdemos para Malta, que tributa a renda corporativa em 35%. O Brasil tributa hoje em 34%. Com este projeto, nós vamos reduzir a carga tributária sobre o capital produtivo e beneficiar todos os setores, todas as empresas. Não haverá setor que terá aumento de carga tributária. Não haverá empresa que terá aumento de carga tributária. Haverá, sim, sócios, pessoas físicas, que, ao retirarem lucros e dividendos da empresa, na proporção e no valor que retirarem, serão tributados, assim como o são no mundo todo. O mundo todo tributa os lucros e os dividendos que são distribuídos. Assim, o Brasil passará a tributar também. Presidente, volto a fazer referência a um pronunciamento que fiz aqui na semana passada, em que afirmei que fizemos um levantamento junto à Receita Federal: selecionamos 21 mil CPFs, 21 mil contribuintes que receberam, no ano passado, 230 bilhões de reais em rendas isentas. Ou seja, 0,01% da população recebeu 230 bilhões de reais em rendas isentas, enquanto os trabalhadores em sua grande maioria são tributados em uma carga efetiva de 22,5%, de 15% e de 7,5%. Temos ainda no nosso País bilionários que recebem milhões de reais em rendas isentas. O caminho agora é reduzir a carga tributária de quem gera emprego, das empresas que produzem, reduzindo o Imposto de Renda de Pessoa Jurídica e a Contribuição Social sobre o Lucro Líquido; taxar o sócio, quando retirar, se retirar, e pelo valor que retirar, no lucro e dividendo. E, com isso, estimular também o reinvestimento nos negócios, para haver mais indústrias, mais empreendimentos, novos shoppings, novos edifícios, mais projetos e consequentemente também mais empregos. Eu tenho a plena convicção de que esse projeto fará não só uma reforma do Imposto de Renda no nosso País, mas também impulsionará a geração de emprego ao apresentar a todo o mercado, a toda a economia um ambiente econômico mais favorável para a criação e ampliação dos negócios e para a implantação de novos projetos. Além disso, nós estamos apresentando aqui algumas alterações ao nosso relatório inicial apresentado no dia 12 de agosto. Foram alterações construídas com a ampla participação dos partidos. Quero fazer referência especialmente ao Líder Afonso Florence - não sei se S.Exa. está no plenário -, que tem sido um importante interlocutor para a aprovação desse projeto. Quero também fazer referência ao Deputado Wolney, ao Deputado Renildo, ao Deputado Danilo Cabral, ao Deputado Acácio Favacho, ao Deputado General Peternelli, ao Deputado Major Vitor Hugo, Líder do Governo nesta Casa, ao Deputado Ricardo Barros, ao Deputado Jhonatan de Jesus, ao Deputado Gil Cutrim, ao Deputado Igor Timo, do Podemos, que tem contribuído bastante, ao Deputado Bertaiolli, do PSD, que também tem feito grande sugestão ao projeto. Também quero fazer referência ao fato de que nós temos hoje o apoio e a aprovação do SEBRAE e de várias organizações que defendem as pequenas e microempresas, vieram graças ao apoio e à contribuição do Deputado Bertaiolli, que na semana passada fez uma brilhante defesa dos pequenos empreendedores, das pequenas empresas, que são 95% das empresas no Brasil e são quem mais gera emprego, quem mais movimenta a economia. Quero parabenizar o Deputado Bertaiolli, que, tenho certeza, está nos acompanhando. Avançamos aqui nas seguintes direções, Deputada Jandira Feghali. Em relação à proposta inicial, que previa uma limitação para a dedução simplificada na Declaração de Imposto de Renda de Pessoa Jurídica, Deputada Talíria, neste substitutivo que apresentamos hoje nós manteremos ilimitada a opção para a Declaração Simplificada na Declaração de Imposto de Renda da Pessoa Física. No substitutivo que nós apresentamos hoje nós mantivemos o fim dos juros sobre o capital próprio no Brasil. No substitutivo que nós apresentamos hoje nós mantivemos a taxação dos lucros e dividendos da forma como já estava em nosso substitutivo anterior. Além disso, é importante destacar que, vinculada ao Imposto de Renda, existe uma imensidão de outros pontos importantes no País. Entre eles, existem importantes entidades que realizam um trabalho social fantástico em nosso País. Acabamos de participar de uma Olimpíada na qual vários jovens, vários atletas que participaram receberam incentivo, receberam patrocínio através da lei de apoio ao esporte. Essa Lei de Incentivo ao Esporte permite que as empresas possam doar até 1% do seu Imposto de Renda para essas entidades. Com a redução do IRPJ, na proporção que nós estamos propondo, limitaria o universo de possibilidade de recursos que entidades de apoio ao esporte poderiam receber. Nós estamos multiplicando esse percentual, de forma que o mesmo universo de recurso que é permitido arrecadar hoje permaneça com a aprovação da redução do IRPJ das empresas, e não só para o apoio ao esporte. E eu quero aqui fazer referência à Deputada Celina Leão, do PP, e ao Deputado Felipe Carreras, do PSB, que fizeram emendas nesse sentido. Também estamos atendendo entidades filantrópicas que atuam, Deputado Danilo Cabral, no apoio ao tratamento do câncer; no apoio e incentivo ao idoso, à criança e ao adolescente; no apoio à cultura, à Lei Rouanet. A todos que são vinculados à arrecadação do Imposto de Renda estamos multiplicando, como fruto do amplo diálogo que estamos estabelecendo com todos os lados desta Casa. Entendemos que há disputa políticas, entendemos que no ano que vem haverá eleição, mas este Parlamento tem demonstrado maturidade para saber votar aquilo que é importante para o País. E na hora das decisões importantes desta Casa, aquelas portas se fecham e os Deputados e as Deputadas têm o discernimento necessário para votar aquilo que é importante para a Nação brasileira. Esta Câmara está blindada às interferências políticas, aos protestos, às manifestações, à fala de "A" ou ao pronunciamento de "B". Os Deputados e Deputadas desta Casa têm compromisso com a ampla maioria da população brasileira. Não querem proteger quem recebe 50 milhões de dividendos, querem proteger a Dona Maria, que tem um salário de 2 mil reais, querem proteger o Seu João, que tem uma padaria e uma renda de 100 mil, de 200 mil, de 300 mil por ano. Este Parlamento tem compromisso com a ampla maioria das empresas do Brasil, quase a totalidade, e com todos os contribuintes do Imposto de Renda de Pessoa Física, que passarão a ter redução no seu Imposto de Renda com a aprovação deste projeto. Além disso, também volto a mencionar, Deputada Celina Leão e Deputado Felipe Carreras, a Lei de Incentivo ao Esporte, a lei que estabelece o acesso ao benefício a pessoas com deficiência e o apoio e o combate ao câncer. Esses três programas estão vencendo agora, em 2021 e em 2022. Este projeto traz a prorrogação desses três benefícios por mais 5 anos. Então, está atendendo também a demanda desses Deputados. Nós nos reunimos com a Frente Parlamentar da Agropecuária nesta Casa e ali pudemos também implementar vários ajustes finos e pontuais para atender a esse importante setor da nossa economia que é o agro no nosso País, impulsionador de empregos, gerador de divisas para o País e que alimenta a todos nós brasileiros colocando alimento na nossa mesa. Então, a Frente Parlamentar da Agropecuária teve uma participação bastante ativa também nessa construção. Quero, portanto, cumprimentar o Deputado Sergio Souza, Presidente da Frente Parlamentar da Agricultura. Além disso, nós mantivemos a dedutibilidade do Programa de Alimentação do Trabalhador, como um programa em que merece ser deduzido o Imposto de Renda de Pessoa Jurídica, e também estamos multiplicando o percentual que pode ser destinado ao Programa de Alimentação do Trabalhador, nas mesmas proporções da redução do IRPJ. Quero mencionar também aqui a minha amiga Deputada Tereza Nelma, que é uma importante guerreira na causa de apoio ao tratamento do câncer no nosso País. Quero fazer referência, mais uma vez, à ampliação da possibilidade de doação por parte das empresas para as entidades, Deputada Tereza Nelma, que recebem doações através do Imposto de Renda da empresa, além de prorrogar por mais 5 anos esse benefício, Deputado Reginaldo. Deputado Reginaldo, Deputado Otto Alencar, preciso fazer uma importante referência ao sentimento federalista desta Câmara e à preocupação de todas as bancadas, unanimemente, com os nossos entes federativos, Estados e Municípios. Todos sabemos que a Constituição Federal de 1988 atribuiu a Estados e Municípios competências constitucionais sociais, competências de enfrentamento de graves problemas sociais: urbanização, segurança pública, saúde. São diversas as competências dos Estados e Municípios. E aquela mesma Constituição de 1988 atribuiu as fontes de receita desses entes federativos. O Imposto de Renda é um imposto que possui como sócios União, Estados e Municípios. Qualquer mudança sensível que ocorra na legislação do Imposto de Renda afeta os três entes. Por isso, neste substitutivo, atendendo a demanda de vários Deputados e Deputadas preocupados com a questão federativa, Deputado Otto Alencar - em faço referência especialmente a V.Exa. -, nós estamos aqui adaptando o texto, de forma que não haverá perda alguma para Estados ou para qualquer Município do Brasil. Além disso, nós estamos também enfrentando um problema histórico e de décadas. No Brasil, existem alguns setores extratores de riquezas, e pouca riqueza é distribuída no Brasil. O setor que extrai recursos não renováveis do nosso País, como, por exemplo, o setor da mineração, extrai minério de ferro e exporta bilhões, bilhões e bilhões de reais por mês do nosso País em matéria-prima bruta ou meramente semielaborada, sem nenhum processo de verticalização, sem geração de empresa na industrialização em absolutamente nada. Essa riqueza nacional é destinada ao exterior sem pagar ICMS, sem recolher muitas vezes nem Imposto de Renda, em virtude de benefícios da SUDAM, sem recolher muita vezes CSLL, sem pagar contribuições de exportação e sem pagar vários outros tributos que todos os outros produtos têm que pagar. Esses minérios destinados ao exterior pagando uma alíquota apenas de 4% de compensação financeira pela exploração mineral retornam ao Brasil - pasmem! - como chip de computador, como o produto finalizado do ferro ou da bauxita ou de outros derivados. Mas sai daqui o produto bruto e não deixa nada. Todos acompanhamos as recentes tragédias que ocorreram, por exemplo, em Minas Gerais. A grande empresa extratora de minério destinado à exportação, com sede no Brasil, anunciou um lucro no segundo trimestre deste ano, Deputado Renildo, de aproximadamente 40 bilhões de reais. Repito: lucro de 40 bilhões de reais em um trimestre, em apenas um trimestre! Isso é o orçamento do Estado do Pará, por exemplo, para o ano todo e ainda sobra. Essa grande mineradora, que paga apenas 4% de CFEM, tem no minério de ferro o preço de equilíbrio de 25 dólares a 40 dólares por tonelada. Hoje, o preço do minério de ferro está em torno de 200 dólares por tonelada. Então, nós estamos propondo aqui, para fazer justiça com a Federação brasileira, com todos os Estados, especialmente com Minas Gerais, a nossa querida Minas Gerais, e o nosso amado Estado do Pará, Deputado Delegado Éder Mauro, também o incremento de mais 1,5% na CFEM sobre estes minérios, e que esse adicional de 1,5% da CFEM seja distribuído proporcionalmente a todos os Municípios do Estado, conforme a sua população. É uma importante vitória para todos os Estados, especial e mais fortemente para nossa querida Minas Gerais e o meu amado Estado do Pará. Estamos também trazendo aqui a possibilidade, para quem tiver um imóvel e queira, no ano que vem, fazer a atualização deste imóvel, do valor contábil para o valor de mercado, de fazê-lo pagando uma alíquota reduzida sobre o ganho de capital de 4%, o que será opcional. Hoje, a alíquota é de 15% a 22,5%. Em resumo, Sras. e Srs. Deputados, este é o nosso relatório. Peço licença agora ao Presidente para passar diretamente para a conclusão do nosso voto em relação ao projeto apresentado. Volto aqui para a conclusão do nosso voto. Votar a favor deste texto significa votar a favor, Deputado Fred Costa, da atualização da tabela do Imposto de Renda de Pessoa Física, a favor de reduzir o Imposto de Renda de todas as pessoas físicas no Brasil que apresentam Declaração de Imposto de Renda de Pessoa Física anualmente. Mais uma vez destaco o nosso substitutivo apresentado agora. Ele acaba com a restrição da opção pela dedução simplificada, podendo qualquer faixa de renda, a partir do ano que vem, optar pela dedução simplificada, independentemente da renda. O projeto inicial previa apenas 40 mil reais de renda anual. Vamos permitir a todas as faixas de renda a opção pela dedução simplificada. Votar a favor deste projeto hoje significa dizer "sim" a entidades como o SEBRAE, que representa as pequenas e microempresas, como a ABRASEL, que representa os bares e restaurantes, e outras dezenas de entidades que representam essa ampla maioria das empresas no Brasil, que são 95% de todas as empresas no Brasil. Além da redução da carga tributária da empresa, seus sócios permanecerão isentos. Votar "sim" a este projeto significa dizer isso. Votar "sim" a este projeto também significa dizer que nós queremos que o Brasil tenha mais progressividade, e não que uma pessoa que tenha uma renda de 100 milhões ou 200 milhões de reais por ano tenha uma alíquota efetiva de 1% ou 2%. Nós queremos que a distância dessa desigualdade seja reduzida, e é a isso que este projeto se dispõe hoje. "Conclusão do voto Ante o exposto, no âmbito da Comissão Especial destinada a proferir parecer ao Projeto de Lei nº 2.337, de 2021, somos pela compatibilidade e adequação financeira e orçamentária, pela constitucionalidade, juridicidade e boa técnica legislativa do Projeto de Lei nº 2.337, de 2021, e, no mérito, pela sua aprovação nos termos do Substitutivo em anexo". - 17/08/2021
Importância de aprovação do Projeto de Lei nº 2.337, de 2021, acerca da alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido.
Palavras-chave oficiais: DEFESA, VOTAÇÃO, PL 2337/2021, PROJETO DE LEI ORDINÁRIA, TRIBUTAÇÃO, LUCRO, DIVIDENDOS, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), REFORMA TRIBUTÁRIA, REDUÇÃO, CARGA TRIBUTÁRIA, EMPRESA, IMPOSTO DE RENDA DAS PESSOAS JURÍDICAS (IRPJ), CONTRIBUIÇÃO SOCIAL SOBRE O LUCRO LÍQUIDO (CSLL), MICROEMPRESA, ISENÇÃO TRIBUTÁRIA, DIÁLOGO POLÍTICO, RELATOR.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Sem revisão do orador.) - Sr. Presidente, 0,01% da população brasileira é o número de grandes milionários no Brasil. No ano passado, Deputada Erika Kokay, 20 mil CPFs declararam receitas de 230 bilhões de reais totalmente isentas - 0,01% da população do Brasil recebeu 230 bilhões de reais em receitas isentas. Esse valor corresponde a quase oito vezes o orçamento anual do Estado do Pará, por exemplo. Oito vezes o orçamento do Estado do Pará inteiro, cuja máquina pública custeia todo o Estado do Pará, que tem 8 milhões de habitantes, caiu na mão de 20 mil brasileiros apenas, e esses não pagaram um centavo de Imposto de Renda sobre o que receberam dessas rendas. Nós vivemos, sim, em um país de grandes distorções; um país em que um único CPF declara uma receita de dividendos anual de 50 milhões de reais, e essa receita não é tributada; um país que tem a maior taxação do mundo sobre a sua renda corporativa, só perde para Malta, Deputado Bibo. Malta taxa a renda corporativa em 35%, o Brasil, em 34%. Essa proposta, que chega ao Plenário madura, que ouviu centenas de Deputados nesta Câmara, das mais diversas cores partidárias e ideologias políticas, essa proposta que chega à Câmara pretende ajustar a carga sobre a renda corporativa, reduzindo-a para 24%. Faz cair de 34% para 24%, reduzindo, assim, em 29,4% o tributo em cima de quem produz, reduzindo o imposto sobre as empresas, sobre quem gera emprego, sobre quem movimenta a economia. Faz uma redução de 34% para 24% na carga tributária de todas as empresas ativas no Brasil, no lucro real, no lucro presumido ou no lucro arbitrado. São 1 milhão e 100 mil as empresas, Deputado Alexis, que poderiam sair hoje deste Plenário com a redução da sua carga tributária aprovada pela Câmara em 29,4%. Vamos cobrar o dividendo! O mundo todo o cobra quando um sócio retira dinheiro da empresa para custear suas despesas pessoais. É muito 20%? E por que o trabalhador, por que o assalariado, por que o funcionário dessas empresas precisa pagar 27,5%, Deputado Coronel Tadeu, de Imposto de Renda, e o sócio, quando retira o seu lucro, o seu dividendo, não pode pagar 20%? O mundo inteiro cobra. A média da OCDE é de 20% a 40%. O Brasil iniciará a cobrança tributando em 20%. Eu, pessoalmente, fiz os cálculos para centenas de empresas. Fiz a apuração contábil e vi o que cada empresa teria a pagar e também o que o sócio iria pagar, quando recebesse os lucros e dividendos distribuídos. Em todas haveria redução de carga. Há muitas versões sobre a taxação de dividendos. Um dos principais erros é aplicar a alíquota do dividendo sobre o faturamento da empresa. É um absurdo! Outro principal erro é aplicar a alíquota do dividendo sobre o lucro total da empresa. É outro absurdo! O que incide sobre o lucro total da empresa é o Imposto de Renda e a CSLL, que nós estamos reduzindo. O lucro, o imposto sobre o lucro e dividendo incidirá sobre o lucro e dividendo recebido que for distribuído. E há empresas que nem distribuem lucros e dividendos, há empresas que distribuem um percentual muito pequeno do seu lucro, o que prova que o que o Governo vai arrecadar com lucros e dividendos não paga a metade do custo para o Governo da redução da alíquota do IRPJ e da CSLL. Nós estamos, no Brasil, pela primeira vez nos últimos 40 anos, com a oportunidade de reduzir a CSLL e o IRPJ das empresas. Nunca foram reduzidos. Pela primeira vez, a Câmara dos Deputados, se sensata for - e eu tenho a convicção de que a ampla maioria dos Deputados desta Casa é sensata -, vai reduzir o imposto no Brasil. Fala-se em reforma tributária há 40 anos no Brasil, Deputado, com argumentos irrefutáveis: carga tributária muito elevada, muita burocracia, uma imensidão de tributos. E nunca se fez nada, efetivamente, para mudar isso! Há 40 anos o discurso é muito bonito: burocracia, alta carga tributária e muito tributo. O que foi feito ao longo de 40 anos em relação a uma ampla reforma para se reduzir algum tributo no Brasil? Absolutamente nada. Acertada, sim, foi a decisão do Presidente da Câmara dos Deputados e do Presidente do Senado, que decidiu fatiar a reforma para discutir os tributos que incidem sobre a renda em uma ocasião e os tributos que incidem sobre o consumo em outra ocasião. E tramita já na Casa, Deputado Luiz Carlos Motta, o projeto sobre a CBS. E o que trata dos tributos que incidem sobre o patrimônio será discutido em outro momento. Essa decisão fez com que a reforma efetivamente caminhasse, e hoje já está na pauta da Câmara dos Deputados a primeira delas, que é a reforma dos tributos que incidem sobre a renda, com a oportunidade efetiva de reduzir os tributos no País. Além disso, essa medida beneficiará 100% das empresas ativas no País, 1 milhão e 100 mil empresas, que estão no lucro real, no lucro presumido e no lucro arbitrado, com uma redução de 29,4%. Além disso, dessas 1 milhão e 100 mil empresas, 940 mil estão no lucro presumido. Dessas 940 mil, 847 mil empresas, a ampla maioria, estão no lucro presumido e têm um faturamento de até 4 milhões e 800 mil por ano. Além da redução dos tributos que todas as outras terão, os sócios dessas empresas que faturam até 4 milhões e 800 mil por ano, que são a ampla maioria, ou seja, 80% de todas as empresas ativas no País, terão isenção dos dividendos quando receberem de suas empresas. É um benefício na veia do micro e pequeno empresário brasileiro: redução de 29,4% dos tributos sobre a empresa e isenção dos dividendos quando o sócio retirar o dividendo. Além disso, Deputada Erika Kokay, para que não haja perda para as entidades filantrópicas que recuperam recursos, que atraem capital dos recursos destinados pelo Imposto de Renda das empresas, para que elas não tenham perdas e redução da possibilidade de arrecadar, nós estamos multiplicando pela mesma medida que estamos reduzindo o Imposto de Renda. Para não reduzir, por exemplo, o que pode arrecadar as entidades que atuam no apoiamento ao esporte, no tratamento do câncer, no apoio ao idoso, ao adolescente, à cultura, todos foram contemplados. Além disso, as empresas que estão no SIMPLES Nacional e os sócios que receberem dividendos também estarão isentos dos dividendos que serão distribuídos entre os sócios. Além de beneficiar diretamente 847 mil empresas das 1 milhão e 100 mil ativas no Brasil, com a isenção dos dividendos pelos sócios, nós estamos também permitindo que 16 milhões de brasileiros, os de menor renda, os de menor capacidade contributiva, os que menos recebem, possam ficar isentos do Imposto de Renda. São 32 milhões que apresentam declaração de Imposto de Renda anual, e metade, 16 milhões, os menores, os pequenos, os que têm menos renda não precisarão mais pagar Imposto de Renda no Brasil no dia em que esse projeto for aprovado e sancionado. Além de beneficiar os de menor renda, as micro e pequenas empresas, os que movem a economia deste País, os que mais geram empregos, vamos também dar um forte impulsionamento para a economia, porque vamos dizer para os grandes, para as grandes empresas que têm altos lucros: "Deixe o dinheiro reinvestido na empresa. Crie uma nova fábrica, lance um novo prédio, construa um novo shopping, porque você vai ter redução do seu imposto. Quer retirar, para pagar seu condomínio, seu plano de saúde, a escola do seu filho; então vai pagar 20%?" E ainda é menos do que os outros brasileiros pagam. Essa é a ideia que estamos passando. Pela primeira vez, em 40 anos, vamos reduzir impostos no Brasil. Segundo: reinvista! Reinvista porque você terá desconto no imposto da sua empresa! Terceiro: os de menor capacidade e menor renda ficarão isentos. É claro que existem muitas versões que circulam sobre esse projeto. Mas essas palavras são as que estão escritas no texto. Esse é o fato; as versões são diversas. E há também - e é justo falar - muitos lobbies atuando contra esse projeto. Talvez haja uma pessoa que vai pagar mais imposto, sim. Por exemplo: uma pessoa que recebe 50 milhões, 1 milhão, 500 mil ou 800 mil por mês, hoje, não paga nada. Provavelmente, para essas pessoas haverá aumento de carga. Mas, para a ampla maioria dos brasileiros, haverá forte redução de carga. Para os pequenos, haverá isenção. Então, este é o momento de refletirmos. Este Relator está 100% à disposição de cada um dos 513 Deputados desta Casa, de todas as bancadas partidárias. Vamos continuar o trabalho. Vamos aperfeiçoar o nosso relatório naquilo que for possível e que não se gere também uma contribuição para o aumento do déficit fiscal. Nós vivemos em um País que precisa ter credibilidade internacional. Mas nós permanecemos à disposição. Eu entendo a posição dos Srs. Líderes de debater ainda mais essa proposta. Várias sugestões foram atendidas hoje. Quero aqui destacar o amplo diálogo que tenho mantido com o Deputado Afonso Florence, pela Liderança do PT, por meio do qual avançamos, por exemplo, com a retirada do PAT; no reajuste dos percentuais que podem ser doados a entidades filantrópicas; não só com o fim da dedutibilidade do JPC, mas também com a extinção dele. Avançamos, por exemplo, no fim da isenção dos lucros e dividendos. E avançamos também em diversas outras pautas propostas pelo Deputado Afonso Florence. Algumas pautas também foram propostas pelo Deputado Bertaiolli, do PSDB; pautas foram propostas pelos representantes das microempresas, trazidas pelo Deputado Efraim, do DEM; outras pautas foram atendidas, a exemplo das trazidas pelo setor de serviços e pelo setor de comércio das micro e pequenas empresas, todas também trazidas pelo Deputado Efraim, do DEM. E houve pautas como, por exemplo, a da isenção de dividendos entre grupos econômicos, entre coligadas, que era de 20% e colocamos até 20%, atendendo às demandas do Deputado Cury, do PSDB, e da bancada do PSDB. Atendemos a demandas para ajustar o texto em relação à Frente Parlamentar Mista da Agricultura, quando fizemos diversas alterações também. Mas este Relator segue firme, acreditando que está redigindo um texto que vai mudar a estrutura tributária do País, reduzir a carga tributária, mudando a sua direção, beneficiando aqueles que têm menor renda, taxando sim as altas rendas. E nós vamos continuar nosso trabalho para aprimorar o texto. Sigo à disposição de todas as bancadas e de todas as Lideranças, para que nós possamos trazer um texto maduro. O consenso é muito difícil alcançarmos, pois os interesses são muito grandes, há muitos lobbies trabalhando, como disse há pouco, mas vamos buscar a maioria, para que chegue à sociedade brasileira a mensagem de que a Câmara dos Deputados se preocupa com a micro e pequena empresa, que são a grande maioria das empresas no Brasil, que a Câmara dos Deputados se preocupa com aqueles de menor renda no nosso País, buscando deixá-los isentos. Presidente, muito obrigado pela concessão deste tempo. E vamos seguir com a pauta. - 12/08/2021
Agradecimento aos Parlamentares pelas manifestações elogiosas ao orador na condição de Relator do Projeto de Lei nº 2.337, de 2021, sobre a alteração da legislação do Imposto sobre a Renda e Proventos de Qualquer Natureza, de Pessoas Físicas e de Pessoas Jurídicas, e da Contribuição Social sobre o Lucro Líquido. Inserção de sugestões das bancadas partidárias no novo substitutivo oferecido pelo orador à proposição.
Palavras-chave oficiais: PL 2337/2021, PROJETO DE LEI ORDINARIA, ALTERAÇÃO, IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA (IR), CELSO SABINO, RELATOR, AGRADECIMENTO.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Pela ordem. Sem revisão do orador.) - Sr. Presidente, eu quero agradecer aos meus pares que fizeram menção ao nosso trabalho durante essa relatoria. Quero dizer que o relatório e o texto se encontram já publicados no sistema desta Casa. Incluirei, ainda no dia de hoje, um novo substitutivo, que conterá as sugestões das bancadas que foram acatadas no nosso relatório, sugestões de diversos Deputados, a fim de que haja um tempo para que todos os Líderes possam avaliar com critério, com zelo e com cuidado o texto. Permanecerei 24 horas à disposição das Sras. e dos Srs. Líderes desta Casa, como estive ao longo dos últimos dias, para esclarecermos qualquer ponto, para debatermos, para fazermos os cálculos em conjunto. Com essa medida, nós estamos colocando 16 milhões de brasileiros na faixa de isenção do Imposto de Renda Pessoa Física; nós estamos reduzindo a carga tributária em 10 pontos percentuais, mantendo isentos do dividendo todos os que estão no lucro presumido, com faturamento de até 4 milhões e 800 mil reais. Terão o benefício da redução de carga e não serão tributados com o dividendo, assim como... (Desligamento automático do microfone.) O SR. CELSO SABINO (PSDB - PA) - ... dividendos do SIMPLES Nacional também permanecerão isentos. Vamos alcançar aqueles que hoje não pagam imposto sobre as suas rendas, através da taxação de lucros e dividendos. Pessoas que recebem - como já disse V.Exa., Sr. Presidente - 230 bilhões de reais por ano, vamos alcançá-las. E estamos 100% abertos ao diálogo, Deputado Marco Bertaiolli. De hoje até terça-feira, estaremos 24 horas por dia à disposição de cada Deputado e Deputada deste Plenário, seja por telefone, seja pelo WhattsApp, seja pelo Zoom, seja presencialmente, estou à disposição, para que nós possamos aprimorar e aperfeiçoar ainda mais esse texto. Obrigado! E ainda hoje o novo substitutivo já estará também no sistema. - 29/04/2021
Emissão de parecer às Emendas de Plenário apresentadas ao Projeto de Lei nº 468, de 2019, sobre alteração da Lei nº 6.259, de 1975, para instituição da Carteira Digital de Vacinação.
Palavras-chave oficiais: PARECER DO RELATOR, EMENDA DE PLENÁRIO, PL 468/2019, PROJETO DE LEI ORDINÁRIA, CRIAÇÃO, CARTÃO NACIONAL DE VACINAÇÃO ON LINE, DESBUROCRATIZAÇÃO, SISTEMA ÚNICO DE SAÚDE (SUS), AGRADECIMENTO, DEPUTADO FEDERAL, PANDEMIA, CORONAVÍRUS, SAÚDE PÚBLICA, APROVAÇÃO, SUBEMENDA SUBSTITUTIVA GLOBAL.
Ler a transcrição oficial
O SR. CELSO SABINO (Bloco/PSDB - PA. Para proferir parecer. Sem revisão do orador.) - Presidente da sessão e Vice-Presidente da Câmara, Deputado Marcelo Ramos; Deputado Dr. Luizinho; Deputado General Peternelli, demais Deputados e Deputadas que participam desta sessão semipresencial, nesta tarde de quinta-feira, eu, por justiça, gostaria, antes de iniciar a leitura do parecer sobre as emendas de Plenário, de fazer aqui um reconhecimento e um agradecimento ao Presidente desta Casa, o Deputado Arthur Lira, pela contribuição na construção do texto final. Algumas bancadas, por ideologia, defendiam que o texto tivesse um viés mais garantista, outras, um viés mais liberalista. Conseguimos, Deputado General Peternelli, com a sua contribuição também, construir um texto que contemplasse as mais diversas ideologias, um texto enxuto, que vai garantir que o Estado brasileiro realize essa informatização, faça controle de dados de uma forma que já existe no sistema bancário, já existe em várias clínicas privadas, também para o setor público. Agradeço à Deputada Tabata Amaral, ao Deputado David Soares, ao Deputado Carlos Jordy, à Deputada Adriana Ventura, que contribuíram também com suas emendas para o aperfeiçoamento deste texto; ao Líder Bohn Gass, do PT; ao Líder Hugo Motta, do bloco; ao Líder Vinicius Poit, do Partido Novo; ao Líder Renildo Calheiros, do PCdoB; ao Líder Alex Manente, do Cidadania; ao Líder Ricardo Barros, do Governo; novamente ao Líder Hugo Motta, do PSL, que também fez uma reunião ontem com a bancada junto conosco e com o Deputado General Peternelli; ao Líder Wellington Roberto, do PL; ao Líder Antonio Brito, do PSD; ao Líder Cacá Leão, do PP; ao Líder Isnaldo Bulhões Jr., do MDB; ao Líder Rodrigo de Castro, do PSDB; ao Líder Efraim Filho, do DEM; ao Colégio de Líderes, que aprovou a urgência e a inclusão desse item na pauta desta sessão. Parabenizo o Deputado General Peternelli, parabenizo o Deputado Dr. Luizinho pela brilhante iniciativa. Este projeto já era oportuno 10 anos atrás. No período que vivemos hoje, de pandemia, em que as pessoas estão buscando se vacinar, o poder público precisa ter o controle desses dados, para saber efetivamente os locais a que as vacinas estão chegando, os locais em que não estão sendo aplicadas, os locais em que estão sendo aplicadas e em que essa informação não está sendo inserida no sistema. Isso serve para municiar os pais, os idosos, as famílias. Hoje, há um rol de doenças virais que podem ser combatidas, podem ser evitadas com a aplicação precoce de vacinas, como a vacina contra a gripe, contra a H1N1, a vacina tríplice viral, a vacina contra a febre amarela, a vacina contra o sarampo. Enfim, existem hoje inúmeras vacinas que evitam várias doenças. Este projeto, além de meritório, além de contemporâneo, vai ser extremamente eficiente quando se tornar lei e pudermos ver a carteira nacional de vacinação digital em vigor. Vou passar à leitura do parecer sobre as emendas de Plenário ao Projeto de Lei nº 468, de 2019. Tive o privilégio de contribuir, juntamente com V.Exas., para a elaboração deste projeto, que cria o Cartão Nacional de Vacinação On-Line. Os autores são o Deputado Dr. Luizinho e o Deputado General Peternelli. O Relator sou eu, o Deputado Celso Sabino. "I - Relatório Durante a discussão da matéria, foram apresentadas cinco emendas de Plenário. A Emenda nº 1 propõe que todos os estabelecimentos de saúde, públicos ou privados, devem registrar as informações da vacinação no sistema da carteira digital de vacinação, uma vez que muitas pessoas utilizam clínicas privadas de vacinação, sendo que esses dados são importantes para um real dimensionamento da cobertura vacinal em uma região. A Emenda nº 2 propõe que as informações registradas no sistema eletrônico da carteira digital de saúde sejam considerados 'dados pessoais sensíveis', a fim de atrair a proteção da Lei nº 13.709, de 14 de agosto de 2018, a Lei Geral de Proteção de Dados Pessoais (LGPD), tanto para guarda quanto para o tratamento dessas informações. A Emenda nº 3 veda aos Estados, ao Distrito Federal e aos Municípios utilizar as informações contidas no Cartão de Vacinação On-Line para proibir ou restringir a livre circulação e o acesso de pessoas a quaisquer locais, públicos ou privados. A Emenda nº 4 propõe a criação de uma carteira nacional de vacinação digital, em que serão registradas as vacinas recebidas, sendo o único documento válido para comprovação da vacinação, e estabelece prazo de 3 anos para União, Estados e Municípios digitalizarem as informações constantes no cartão de vacinação. A Emenda nº 5 propõe a criação de um cartão nacional de vacinação digital, integrado ao Conecte SUS, acessível por aplicativos para dispositivos móveis ou página da Rede Mundial de Computadores. É o relatório." Passo à leitura do voto com a permissão de V.Exa., Presidente. "II - Voto do Relator Não há dúvidas de que as emendas apresentadas suscitaram importantes discussões. Após amplo diálogo com os Líderes partidários, com debate exaustivo sobre as emendas apresentadas e sobre o próprio PL, chegamos às seguintes conclusões. Na Comissão de Seguridade Social e Família, somos pelo acolhimento total das Emendas de Plenário nºs 1 e 2; pelo acolhimento parcial das Emendas de Plenário nºs 4 e 5, na forma da subemenda substitutiva global ao PL anexa; e pela rejeição da Emenda de Plenário nº 3, por não se tratar de matéria diretamente relacionada ao projeto de lei em análise. Na Comissão de Constituição e Justiça e de Cidadania, somos pela constitucionalidade, juridicidade e boa técnica legislativa da Emenda de Plenário nº 1 e da subemenda substitutiva da Comissão de Seguridade Social e Família; e pela constitucionalidade e antijuridicidade das Emendas de Plenário nºs 2 e 3, uma vez que a própria Lei nº 13.709, de 14 de agosto de 2018, a Lei Geral de Proteção de Dados Pessoais (LGPD), estabelece que informações relacionadas à saúde são consideradas dados pessoais sensíveis e para qual finalidade poderão ou não ser utilizadas; e pela constitucionalidade e antijuridicidade das Emendas de Plenário nºs 4 e 5, restando assim prejudicada a análise de técnica legislativa de ambas." É o parecer, Sr. Presidente. - 29/04/2021
Emissão de parecer ao Projeto de Lei nº 468, de 2019, sobre alteração da Lei nº 6.259, de 1975, para instituição da Carteira Digital de Vacinação.
Palavras-chave oficiais: PARECER DO RELATOR, PL 468/2019, PROJETO DE LEI ORDINÁRIA, CRIAÇÃO, CARTÃO NACIONAL DE VACINAÇÃO ON LINE, DESBUROCRATIZAÇÃO, SISTEMA ÚNICO DE SAÚDE (SUS), APROVAÇÃO.
Ler a transcrição oficial
O SR. CELSO SABINO (Bloco/PSDB - PA. Para proferir parecer. Sem revisão do orador.) - Sr. Presidente, Sras. e Srs. Deputados, o Projeto de Lei nº 468-A, de 2019, tem como autores o Deputado Dr. Luiz Antonio Teixeira Jr., o Dr. Luizinho, e o Deputado General Peternelli. Passo à leitura do relatório: "I - Relatório O projeto de lei sob exame visa a criar o Cartão Nacional de Vacinação On-Line. A finalidade seria desburocratizar o serviço prestado pelo Sistema Único de Saúde, já que tornaria desnecessária a apresentação do atual cartão de vacinação por meio físico. O texto diz que o Governo Federal pode descentralizar serviços de cadastro, emissão e validação desse cartão às Secretarias Estaduais de Saúde ou a hospitais e outras unidades de saúde pública, que seriam responsáveis pela coleta dos dados e validação das informações no sistema digital. Prevê, também, o seguinte: - o cadastramento em lugares onde não houver sistema de acesso aos dados será feito por meio de formulários enviados à unidade mais próxima em que haja tal acesso; - a atualização do sistema cabe ao Ministério da Saúde, que colheria as informações e as consolidaria para direcionar as políticas de vacinação no País; e - o cartão conteria data da vacinação e data de realização da etapa seguinte. Por fim, dispõe caber ao Ministério da Saúde e às Secretarias de Saúde zelar pelo cumprimento da lei, fixa prazo de 120 dias para a regulamentação e comete ao Fundo Nacional de Saúde custear as despesas da sua implantação. Foi distribuído à Comissão de Seguridade Social e Família e à Comissão de Constituição e Justiça e de Cidadania. A Comissão de Seguridade Social e Família, analisando o mérito, opinou pela aprovação do projeto e rejeição de uma emenda a ele apresentada naquele colegiado. Tal emenda visava a acrescer dispositivo prevendo que o sistema digital respeite os padrões da Infraestrutura de Chaves Públicas Brasileira (ICP-Brasil), acrescendo parágrafo ao art. 3º. Aprovado requerimento para apreciação em regime de urgência, a matéria foi a plenário. Designado Relator, cabe oferecer manifestação pela Comissão de Constituição e Justiça e de Cidadania. II - Voto do Relator A matéria é da competência da União (artigo 22, inciso XXIII, da Constituição da República), cabe ao Congresso Nacional sobre ela manifestar-se em lei e inexiste reserva de iniciativa. Não há crítica negativa a fazer no que toca à constitucionalidade, juridicidade ou técnica legislativa. Ante o exposto, no âmbito da Comissão de Constituição e Justiça e de Cidadania, opino pela constitucionalidade, juridicidade e boa técnica legislativa do Projeto de Lei nº 468, de 2019, e da emenda apresentada na Comissão de Seguridade Social e Família." Esse é o relatório e o voto, Sra. Presidente Celina Leão. - 30/03/2021
Orientação de bancada na votação do Substitutivo oferecido pelo Relator da Comissão de Educação ao Projeto de Lei nº 2.529, de 2020, sobre a alteração da Lei nº 10.880, de 2004, acerca do Programa Nacional de Apoio ao Transporte do Escolar - PNATE, ressalvados os destaques. Aprovação, pelo Senado Federal, da Medida Provisória nº 1.010, de 2020, sobre a isenção de consumidores amapaenses abrangidos pelo estado de calamidade pública, do pagamento da fatura de energia elétrica referente aos últimos 30 dias; e a alteração da Lei nº 10.438, de 2002.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, SUBSTITUTIVO, PL 2529/2020, PROJETO DE LEI ORDINÁRIA, PARTIDO DA SOCIAL DEMOCRACIA BRASILEIRA (PSDB), VOTO FAVORÁVEL. MPV 1010/2020, MEDIDA PROVISÓRIA, ISENÇÃO, PAGAMENTO, CONTA DE ENERGIA ELÉTRICA, CONSUMIDOR, AMAPÁ, BLECAUTE, CALAMIDADE PÚBLICA, CRISE ENERGÉTICA, INCÊNDIO, SUBESTAÇÃO ELÉTRICA, MACAPÁ (AP), SENADO FEDERAL, APROVAÇÃO, AGRADECIMENTO.
Ler a transcrição oficial
O SR. CELSO SABINO (Bloco/PSDB - PA. Pela ordem. Sem revisão do orador.) - O PSDB vota "sim", Presidente. Eu gostaria de fazer menção à Medida Provisória nº 1.010, de 2020, que acaba de ser aprovada no Senado Federal, numa votação histórica para o nosso Estado do Pará, para o Amapá e para o Amazonas. Eu falo especialmente ao cidadão paraense que nos acompanha através da TV Câmara. Nós começamos a fazer história na absurda conta de energia elétrica que é paga pelo consumidor do Estado do Pará. Com a aprovação dessa medida, iniciamos um processo de redução da conta de energia elétrica no Pará, fruto de um trabalho de muito diálogo. Quero agradecer ao Senador Davi Alcolumbre, que foi o Relator da medida no Senado. Quero também agradecer ao Deputado Acácio Favacho, que foi o Relator dessa medida na Câmara dos Deputados, pelo brilhante trabalho e por ter aceitado nossas sugestões e incluir no texto o Estado do Pará. - 16/03/2021
Encaminhamento da votação do requerimento de preferência para votação do texto original da Medida Provisória nº 1.010, de 2020, sobre a isenção do pagamento da fatura de energia elétrica referente aos últimos 30 dias, aos consumidores dos Municípios do Estado do Amapá abrangidos pelo estado de calamidade pública; e a alteração da Lei nº 10.438, de 2002.
Palavras-chave oficiais: ENCAMINHAMENTO DE VOTAÇÃO, REQUERIMENTO DE DESTAQUE DE PREFERÊNCIA, PROPOSIÇÃO ORIGINAL, MPV 1010/2020, MEDIDA PROVISÓRIA, CONTRÁRIO. DEFESA, APROVAÇÃO, EMENDA, INCLUSÃO, CONSUMIDOR, PARÁ (ESTADO), SUBSÍDIO, TARIFA DE ENERGIA ELÉTRICA, USINA HIDRELÉTRICA DE TUCURUÍ, USINA HIDRELÉTRICA BELO MONTE, PROJETO DE LEI DE CONVERSÃO, MPV 1010/2020, MEDIDA PROVISÓRIA, ISENÇÃO, PAGAMENTO, CONTA DE ENERGIA ELÉTRICA, CONSUMIDOR, AMAPÁ, BLECAUTE, CALAMIDADE PÚBLICA, CRISE ENERGÉTICA, ACACIO FAVACHO, RELATOR. CELSO SABINO, DEPUTADO FEDERAL, AUTOR (PROPOSIÇÃO LEGISLATIVA), EMENDA, MPV 998/2020, MEDIDA PROVISÓRIA, ALTERAÇÃO, LEI DO DESENVOLVIMENTO DO SETOR ELÉTRICO, CONCESSIONÁRIA DE SERVIÇO DE ENERGIA ELÉTRICA.
Ler a transcrição oficial
O SR. CELSO SABINO (Bloco/PSDB - PA. Sem revisão do orador.) - Presidente, este é um dia muito importante. Hoje esta Casa demonstra responsabilidade, reconhece a dívida que a Nação brasileira tem com os Estados da Amazônia, especialmente com o Estado do Pará, que foi erroneamente excluído da MP 998. Agora, no texto desta MP 1.010, que possui total conexão temática com o assunto da energia, com o assunto relacionado às localidades que não estão interligadas ao sistema nacional, nós estamos trazendo o Pará para a MP 998, dando ao Pará o benefício que foi concedido a dezenas de outros Estados da Federação. Eu apresentei uma emenda à MP 998, mas ela não foi aprovada. Eu apresentei uma emenda a esta MP 1.010, e, com muita responsabilidade, o Deputado Acácio Favacho a recepcionou, a incluiu no seu texto. A partir do início da vigência desta nova norma que nós vamos aprovar hoje, os consumidores do Estado do Pará passarão a ter uma redução de, estima-se, 3,5% a 5% na sua conta de energia. Com muita alegria, eu subo hoje nesta tribuna para falar aos cidadãos paraenses: o Congresso Nacional, especialmente a Câmara dos Deputados, começa a olhar com outros olhos para o Estado do Pará, reconhecendo a sua importância como o maior gerador de energia limpa do País, através da Hidrelétrica de Tucuruí e da Hidrelétrica de Belo Monte; reconhecendo a injustiça que é um cidadão que mora próximo à Avenida Paulista, com todo o conforto, infraestrutura, com toda a comodidade urbanística, pagar quase metade do que paga um cidadão que mora ao lado da Hidrelétrica de Tucuruí, onde as estradas não são acessíveis para o escoamento da produção agrícola, onde ele não possui a mesma infraestrutura nem a mesma urbanização. E este cidadão, para o fornecimento da energia que vai abastecer aquele seu irmão que mora lá na Avenida Paulista, sofre os impactos ambientais, paga o preço da construção da hidrelétrica, da construção da barragem. Eu quero aqui publicamente agradecer ao Deputado Relator da matéria, o Deputado Acácio Favacho, por ter recepcionado a nossa sugestão e por tê-la incluído no texto desta MP. Nós vamos votar o seu texto, Deputado Acácio! Este destaque do Partido Novo prevê que seja votado o texto original que veio do Governo. Então, eu me inscrevi para falar contra esse destaque, para que seja votado o texto de relatoria de V.Exa., Deputado Acácio Favacho, do Amapá, que recepcionou a nossa sugestão, incluindo o Estado do Pará no subsídio concedido aos consumidores de energia elétrica que foram atendidos na MP 998. Então, amigos Deputados e amigas Deputadas, responsáveis representantes do povo de todo o País, é chegado o momento de demonstrarmos responsabilidade, de tratarmos os desiguais de forma desigual, de estendermos a mão aos irmãos brasileiros que moram no Estado do Pará e pagam a energia mais cara do País, impossibilitando o desenvolvimento econômico desse meu querido Estado, impossibilitando o crescimento, a circulação, a instalação de indústrias e de empresas. Eu faço aqui um apelo: vamos, sim, tratar de forma diferente os cidadãos paraenses que moram, por exemplo, em Melgaço, no Arquipélago do Marajó, cidade que tem o pior Índice de Desenvolvimento Humano do Brasil - o pior IDH do Brasil está no Pará, na Ilha do Marajó, no Município de Melgaço! Fica aqui o apelo. Vamos votar o texto de V.Exa., Deputado Acácio Favacho, sem retoques. Muito obrigado pela sua sensibilidade. Parabéns pela sua técnica e pelo talento que V.Exa. emprestou a esta matéria. Devolvo a palavra, Presidente. Obrigado pela tolerância com o tempo. - 16/03/2021
Presença do Senador Davi Alcolumbre no plenário. Apoio à aprovação da Medida Provisória nº 1.010, de 2020, sobre a isenção do pagamento da fatura de energia elétrica referente aos últimos 30 dias, aos consumidores dos Municípios do Estado do Amapá abrangidos pelo estado de calamidade pública; e a alteração da Lei nº 10.438, de 2002. Defesa de redução das tarifas de energia elétrica no Estado do Pará.
Palavras-chave oficiais: DEFESA, APROVAÇÃO, INCLUSÃO, PARÁ (ESTADO), SUBSÍDIO, TARIFA DE ENERGIA ELÉTRICA, MPV 1010/2020, MEDIDA PROVISÓRIA, ISENÇÃO, PAGAMENTO, CONTA DE ENERGIA ELÉTRICA, CONSUMIDOR, AMAPÁ, BLECAUTE, CALAMIDADE PÚBLICA, CRISE ENERGÉTICA.
Ler a transcrição oficial
O SR. CELSO SABINO (Bloco/PSDB - PA. Pela ordem. Sem revisão do orador.) - Sr. Presidente, neste momento tão importante para a Nação, especialmente para os brasileiros do Norte do País, quero cumprimentar o Senador Davi Alcolumbre, do Estado do Amapá, que nos honra com a presença no plenário desta Casa nesta tarde de terça-feira. Sr. Presidente, hoje o País começa a resgatar uma dívida histórica que tem para com o Estado do Pará, ou seja, a inclusão do Estado no que antes era a MP 998, nos subsídios necessários para que o cidadão paraense comece a deixar de pagar uma das tarifas de energia mais caras do País. Hoje esta Casa demonstra responsabilidade. Aos que dizem que está sendo incluído um jabuti no texto, digo que há pertinência total com a matéria. Se fosse preciso um jabuti, um jacaré ou um crocodilo para abaixar o valor da conta do caboclo do Pará iríamos também inseri-lo no texto. - 10/03/2021
Encaminhamento da votação do requerimento de destaque para supressão do inciso IV, art. 167, da Carta Magna, alterado pelo art. 1º da Proposta de Emenda à Constituição nº 186, de 2019, a chamada PEC Emergencial, sobre a criação de mecanismos de ajuste fiscal.
Palavras-chave oficiais: ENCAMINHAMENTO DE VOTAÇÃO, REQUERIMENTO DE DESTAQUE DE VOTAÇÃO EM SEPARADO, DISPOSITO LEGAL, PEC 186/2019, PROPOSTA DE EMENDA À CONSTITUIÇÃO, SUPRESSÃO, FAVORAVEL.
Ler a transcrição oficial
O SR. CELSO SABINO (Bloco/PSDB - PA. Sem revisão do orador.) - Bom dia, Presidente Arthur. Bom dia, nobres Deputados. Presidente, nós tentamos, ainda nesse pouco tempo entre a apresentação do relatório e o prazo para coleta de assinaturas, apresentar uma emenda supressiva exatamente sobre este tema. Infelizmente, não conseguimos o apoiamento necessário, em virtude de o prazo ser muito curto. Mas o PDT apresentou este destaque supressivo, que contempla o texto da nossa emenda, e eu quero aqui fazer algumas ponderações com os colegas sobre este assunto. Esta PEC trata basicamente de austeridade fiscal, de equilíbrio fiscal e do nosso auxílio emergencial. Quando nós priorizamos efetivamente o prato de comida na mesa do trabalhador, nós estamos justamente cumprindo o nosso papel nesta Casa e também tratando da austeridade fiscal necessária para a manutenção da atividade pública brasileira. Contudo, é muito importante que se entenda o erro que ocorreu neste texto que veio do Senado. Eu quero aqui fazer o elogio necessário ao Senador Marcio Bittar, Relator desta matéria no Senado, mas tenho que dizer que, por alguma razão, ele passou batido nessa questão. Eu quero falar do fundo que existe para a manutenção da atividade e para os investimentos de modernização da administração tributária no âmbito da Receita Federal e no âmbito de todas as administrações tributárias nacionais, estaduais e municipais. Esse fundo, Sr. Presidente, Sras. e Srs. Deputados, é utilizado para investimentos. Hoje o Brasil é pioneiro na declaração de Imposto de Renda de pessoa física por meio da Internet. Outros países copiam o nosso sistema de declaração de Imposto de Renda de pessoa física. O Brasil também é pioneiro no SPED Fiscal, a escrituração eletrônica das informações contábeis das empresas. A Receita Federal faz um grande trabalho, favorecendo o comércio exterior através dos Sistemas de Comércio Exterior - SISCOMEX, que desburocratizam e facilitam as operações aduaneiras em todo o País. E tudo isso é fruto dos recursos destinados ao fundo que financia a inovação e a modernização da nossa Receita pública. Para se ter uma ideia, prevê-se para o Orçamento deste ano um incremento de 34 bilhões na nossa receita. Prevê-se de arrecadação própria 34 bilhões a mais do que foi proposto em agosto pelo próprio Governo. Nós vamos ter um Orçamento de 1 trilhão e 595 bilhões de reais, e isso se deve às melhorias da nossa arrecadação. Então, não é justo falarmos em equilíbrio fiscal, em austeridade tributária, tentando tirar recursos da nossa administração fiscal, da nossa administração tributária. Eu quero aqui fazer um apelo aos nossos colegas Deputados: aprovem esse destaque supressivo, votando, nesse único destaque, "não" ao texto e "sim" ao destaque, para que seja mantida a destinação vinculada do fundo. Esse fundo já é arrecadado com recursos da própria Receita. Não se trata de recursos retirados do Orçamento da União. Esse fundo é abastecido pela própria Receita Federal, pelas receitas estaduais e pelas receitas municipais que o instituíram, e ele é utilizado para a modernização da nossa Receita, da nossa arrecadação. Nós precisamos agora, neste momento de crise que vive o País, não desnutrir a vaca que fornece o leite. A Receita é quem fornece os recursos para a saúde, é quem fornece os recursos para a educação. E é de interesse do povo brasileiro que nós tenhamos austeridade, que nós tenhamos equilíbrio fiscal, sim. Mas, para que isso ocorra, nós precisamos ter uma arrecadação pujante, uma Receita forte, uma Receita que possua, minimamente, capacidade de gerir, administrar e receber recursos desses fundos, Sr. Presidente. Então, eu faço aqui um apelo para que nós votemos, na votação deste destaque, "não" ao texto e "sim" ao destaque. - 26/02/2021
Orientação de bancada na votação do requerimento de retirada de pauta da Proposta de Emenda à Constituição nº 3, de 2021, sobre a alteração dos arts. 14, 27, 53, 102 e 105 da Carta Magna, para resguardo de prerrogativas parlamentares. Postagem de mensagens ofensivas ao orador nas redes social, em face da apresentação da propositura.
Palavras-chave oficiais: ORIENTAÇÃO DE BANCADA, REQUERIMENTO DE RETIRADA DE PROPOSIÇÃO DA ORDEM DO DIA, PEC 3/2021, PROPOSTA DE EMENDA À CONSTITUIÇÃO, PARTIDO DA SOCIAL DEMOCRACIA BRASILEIRA (PSDB), VOTO CONTRÁRIO. DEMOCRACIA, DEFESA, CELSO SABINO, DEPUTADO FEDERAL, ORADOR, REDE SOCIAL, CRÍTICA, ATUAÇÃO PARLAMENTAR.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Pela ordem. Sem revisão do orador.) - Presidente, vou fazer a orientação pelo PSDB. O PSDB orienta "não" ao requerimento de retirada de pauta, para que possamos continuar a discussão dessa matéria tão importante. Presidente, neste minuto, eu quero aqui fazer referência a algumas postagens, a alguns comentários e a algumas mensagens que tenho recebido pessoalmente nas redes sociais. Uma delas diz o seguinte: "Seu filho de uma grande puta, socos é o que você menos merece. Sai na rua pra ver se não te pegamos, seu arrombado. Agora já pode pedir segurança, seu merda. Deputado Celso Sabino tem que apanhar de gato morto até miar." Foram dezenas, milhares de mensagens como essa que nós temos recebido em nossa rede social. Eu acredito na democracia, acredito no diálogo de alto nível, acredito que nós precisamos encontrar formas de contrapor os argumentos contrários aos nossos ideais que não sejam através de ameaças, que não sejam através de constrangimento, que não sejam através de ofensas tão graves. Eu tenho inclusive recebido ofensas pessoais e direcionadas a pessoas da minha família, Sr. Presidente. De ontem para hoje, eu recebi milhares de mensagens nessa direção. Há algumas postagens que também estamos mapeando. Eu faço aqui um convite ao diálogo, ao diálogo franco, ao diálogo democrático. Aqueles que quiserem combater as ideias que eu defendo podem me procurar nas redes sociais, podem falar publicamente, mas de forma democrática, de forma respeitosa. Esse tratamento que está sendo direcionado ao meu mandato, ao mandato que me colocou aqui nesta Casa, acredito que não é justo, não é lícito, não é legítimo. Nenhum Parlamentar que representa o povo do seu Estado merece receber esse tratamento. Por isso, é mais importante do que nunca que regulamentemos, esclareçamos e deixemos bem claro os limites da imunidade material, da imunidade formal, até que ponto um Parlamentar pode ser responsabilizado pela sua fala, pelo seu voto e pela sua opinião. - 25/02/2021
Contestação às críticas de segmentos sociais à Proposta de Emenda à Constituição nº 3, de 2021, sobre a alteração dos arts. 14, 27, 53, 102 e 105 da Carta Magna, para resguardo de prerrogativas parlamentares. Natureza falaciosa de afirmações a respeito do conteúdo da proposição. Preservação, pela propositura, do funcionamento dos Poderes da República de forma independente, harmônica e autônoma. Empenho da Relatora Margarete na construção de texto consensual da Proposta de Emenda à Constituição nº 3, de 2021. Necessidade de discussão pela Casa de medidas destinadas ao desenvolvimento socioeconômico do País, e à geração de emprego e renda.
Palavras-chave oficiais: PEC 3/2021, PROPOSTA DE EMENDA À CONSTITUIÇÃO, CONSTITUIÇÃO FEDERAL (1988), IMUNIDADE PARLAMENTAR, RELATORIA, MARGARETE COELHO, DEPUTADA FEDERAL, ATUAÇÃO PARLAMENTAR, ANÁLISE. PAUTA (PROCESSO LEGISLATIVO), DESENVOLVIMENTO SOCIOECONÔMICO, GERAÇÃO DE EMPREGO, NECESSIDADE.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Pela ordem. Sem revisão do orador.) - Obrigado. Presidente, eu quero também cumprimentar a Deputada Margarete pelos seus esforços para construir um texto de consenso. Eu quero fazer um registro. Acabou de chegar aqui para mim esta matéria, que foi publicada, e eu gostaria de ler, Deputado Major Vitor Hugo. Peço a sua atenção: "Eu só acreditaria que esse País tem jeito se a população entrasse agora na câmara e socasse todo deputado que está nesse momento discutindo a PEC de imunidade parlamentar". Isto está postado numa rede de grande circulação, é do comediante Danilo Gentili. Recebi também uma publicação do Movimento Brasil Livre em que diz que eu teria sido autor da "PEC do Superforo Privilegiado". Agora há pouco, ao dar uma entrevista, a repórter me perguntou como ficaria essa medida de Deputado só poder ser preso mediante decisão do Pleno do Supremo Tribunal Federal - para V.Exas. terem ideia de com quem estamos lidando. Pessoal, até quando nós vamos nos pautar por mentiras?! Até quando nós vamos nos pautar por mentiras, por falácias?! Na semana passada houve um esdrúxulo mandado de prisão em flagrante! Na semana passada era unânime neste plenário a contestação do mandado de prisão em flagrante! Quando propomos uma norma para dizer o que é flagrante, para dizer quais são os crimes inafiançáveis, para restringir o foro privilegiado, para endurecer a norma de prisão, criando a possibilidade da prisão preventiva de Deputado, não afastando nenhuma possibilidade de prisão, quer seja de Deputado, quer seja de Senador, espalham-se mentiras. Mentiras! Mentiras! Não está sendo afastada a possibilidade de prisão de nenhum Deputado e de nenhum Senador! Eu desafio qualquer Parlamentar, comediante, internauta, movimento social a vir falar isso. O que estamos tentando aqui é fazer com que os Poderes funcionem de forma independente, autônoma e harmônica, é dizer quando efetivamente acontece uma prisão em flagrante, quais são efetivamente os crimes previstos como inafiançáveis e é reduzir, Deputado General, o foro privilegiado, não alargar. Ao contrário. Hoje, para prender um Deputado e um Senador, Deputado Major Vitor Hugo, só se for em flagrante ou se o processo tiver transitado, e eles já tiverem uma condenação. Agora, com este texto aprovado, o Senador e o Deputado podem ser presos de forma preventiva. Isso não existia antes no direito brasileiro. Nós estamos, sim, endurecendo a norma. É importante que isso seja dito. Mentiram ontem aqui, falaram que este projeto trazia juiz de garantias, no Supremo, para Deputado - mentira que foi desfeita. Falaram que, para prender Deputado, tinha que haver decisão da maioria do Supremo Tribunal Federal - mentira que nós desfizemos. Hoje já estavam falando que é porque foi muito rápida a discussão, porque não deu tempo de ler direito os dois artigos que estavam aí. Fizemos um exercício gigante - a Deputada Margarete Coelho -, desde ontem, para construir um texto que pudesse contemplar todas as ideologias desta Casa e fazer o justo e merecido ajuste na Constituição, para que também o Poder Judiciário saiba onde pisa, para dar garantia, para dar segurança aos Ministros do Supremo Tribunal Federal. Disseram que esta Casa ia construir uma cela, para prender Deputado. Durante toda a existência da Câmara dos Deputados, somente houve um caso de prisão em flagrante por crime inafiançável, que foi o caso do Deputado Daniel Silveira - apenas um caso. E ele vai ficar sob custódia, Deputado General Peternelli, da hora em que é preso até o momento em que a Casa confirma, por horas ou, talvez, por 1 ou 2 dias - para o Deputado Daniel, acho que demorou 3 dias. É só aquele momento. Depois ele é encaminhado ao Poder Judiciário e à custódia do Estado. O juiz, quando é preso, é levado ao Presidente do Tribunal de Justiça e fica lá. Um advogado, dentre as centenas de milhares de advogados, Deputada Paula, que há no Brasil, quando é preso... Aliás, só pode ser preso mediante a presença de quem? De um representante de onde? Da Ordem dos Advogados Brasil. E é levado para aonde, Deputado Wellington? Para uma sala de Estado-Maior. E os representantes do povo são a escória do povo? Até quando isso será pautado pela rede social e, muitas das vezes, por mentiras?! Eu tenho certeza de que isso aqui, semana que vem, vai estar esclarecido e quem hoje está defendendo o mandado de prisão em flagrante, semana que vem, vai ser contra. Então, eu faço um apelo - e V.Exas. estão vendo a qualidade das matérias que estão saindo sobre esta Casa: não podemos nos calar. Temos temas importantes para discutir: a retomada da economia, a geração de emprego, a geração de renda. Precisamos enfrentar o poder de grupos econômicos poderosos, às vezes, e, provavelmente, de organizações criminosas perigosas, como disse o Presidente Arthur Lira hoje mais cedo. Temos que ter o mínimo de segurança, Deputados e Deputadas, para poder usar esta tribuna, defender a nossa opinião e defender o nosso voto. Presidente, perdão pelo alongar da minha fala. Devolvo-lhe a palavra e agradeço-lhe pela sua tolerância. - 25/02/2021
Defesa de aprovação da Proposta de Emenda à Constituição nº 3, de 2021, relativa à alteração dos arts. 14, 27, 53, 102 e 105 da Carta Magna, para resguardo de prerrogativas parlamentares. Apoio à votação da Proposta de Emenda à Constituição nº 199, de 2019, sobre a alteração dos arts. 102 e 105 da Carta Magna, com vista à transformação dos recursos extraordinário e especial em ações revisionais de competência originária do Supremo Tribunal Federal e do Superior Tribunal de Justiça (prisão de condenados em segunda instância).
Palavras-chave oficiais: DEFESA, TRAMITAÇÃO, PEC 3/2021, PROPOSTA DE EMENDA À CONSTITUIÇÃO, IMUNIDADE PARLAMENTAR, IMUNIDADE MATERIAL, FORO PRIVILEGIADO, PRISÃO EM FLAGRANTE, CRIME INAFIANÇÁVEL, PODER JUDICIÁRIO, ATIVISMO JUDICIAL, JURISPRUDÊNCIA, MANDATO PARLAMENTAR, DEPUTADO FEDERAL, SENADOR, ATUAÇÃO PARLAMENTAR, PODER LEGISLATIVO, CORRUPÇÃO, POLÍTICO, OPINIÃO PÚBLICA, REDE SOCIAL DIGITAL, MARGARETE COELHO, RELATORA, PARTIDO NOVO (NOVO), SUGESTÃO, DUPLO GRAU DE JURISDIÇÃO, MANDADO DE PRISÃO. DEFESA, VOTAÇÃO, PEC 199/2019, PROPOSTA DE EMENDA À CONSTITUIÇÃO, PRISÃO, SEGUNDA INSTÂNCIA.
Ler a transcrição oficial
O SR. CELSO SABINO (PSDB - PA. Sem revisão do orador.) - Presidente, Srs. Deputados, Sras. Deputadas, mais uma vez eu utilizo esta tribuna para tentar buscar um consenso entre os que, na semana passada, questionavam o ativismo do Poder Judiciário, a margem de discricionariedade que existe na interpretação da norma sobre o que é uma flagrância, sobre o que é um crime inafiançável e questionavam o mandado de prisão em flagrante. Esta é a hora, e esta é a oportunidade. Foram cumpridos, sim, os ritos. Eu ouvi um Parlamentar que me antecedeu dizer que nós rasgamos o Regimento ao coletarmos 183 assinaturas em tempo recorde. Isto não está proibido no Regimento: a velocidade com que as assinaturas são coletadas. Eu não posso obrigar o Deputado a demorar uma semana para analisar dois artigos. Tem gente que lê rápido e entende as coisas ligeiro. E é um negócio muito simples o que nós estamos dizendo. Vamos restringir o foro privilegiado, vamos tirar a possibilidade de amanhã mudarem a jurisprudência - já mudaram no caso da prisão em segunda instância - e vamos deixar claro, na Constituição, que apenas terá foro privilegiado o Deputado ou o Senador sobre as ações relacionadas ao seu mandato e aos atos praticados durante o exercício do mandato. O que custa relativizarmos isso? O que custa restringirmos e encolhermos o foro privilegiado? Além do mais, quero deixar claro para a Nação brasileira, para todo mundo que este Poder tem força, que este Poder tem união, que este Poder é o Poder Legislativo e que o ativismo sobre as nossas atribuições precisa ser contido. E vamos deixar claro para todo mundo o que é a flagrância, o que são os crimes inafiançáveis. Não estamos, eu volto a dizer, dificultando a prisão de nenhum político no Brasil. Não estamos causando embaraço. Não há nenhuma previsão no texto que diga que, para prender um Deputado ou um Senador é preciso autorização do STF. Nada! Zero! "Ah, mas e o cara que estiver praticando corrupção?" Vai responder ao processo do mesmo jeito. Vai responder ao processo do mesmo jeito! "E o que vocês estão mudando aí, Deputado?" Estamos dizendo quais são os crimes inafiançáveis. Qual o mistério que tem isso, pelo amor de Deus? Semana passada, as mesmas pessoas que hoje criticam o projeto estavam o defendendo por outro lado. Como é que mudamos de opinião tão rápido, conforme a rede social? Semana que vem, se a opinião publicável ou publicada na rede social for na outra direção, vamos ter que ficar à mercê disso? Temos que ter coerência. Temos que falar a mesma coisa que falamos de noite, de dia, com a luz apagada, com a luz acesa. Eu acho que um pouco de coerência vai bem neste momento. Os requisitos foram todos cumpridos. Há algumas exigências de ajuste, ninguém é dono da razão. Todos contribuímos, Deputado Lafayette, assim como V.Exa., que brilhantemente contribuiu para a construção do texto original, junto com o Deputado Paulo Abi-Ackel, com a Deputada Margarete Coelho, com a Deputada Celina Leão, com o Deputado Enrico Misasi e tantos outros, mas não somos os donos da razão. É possível fazer ajustes ao texto, sim, Deputada Adriana Ventura. E nós o estamos ajustando. Várias sugestões do Partido Novo foram incorporadas pela Relatora, a brilhante Deputada Margarete. Várias sugestões de outros partidos foram incorporadas. O texto foi enxuto. O direito ao duplo grau de jurisdição foi retirado, por exigência de vários partidos. Outros artigos foram retirados. Literalmente, para que todo mundo entenda, não estamos impedindo ninguém de ser preso, ninguém de responder a processo. Estamos literalmente dizendo a todo o Poder Judiciário, à Nação brasileira, quando é o flagrante, que não pode haver mandado de prisão em flagrante e quais são os casos de crimes inafiançáveis a que estão sujeitos os Parlamentares a prisão em flagrante. Também estamos restringindo literalmente no texto da Constituição o foro privilegiado. Alguém pode dizer assim: "Mas, Deputado, o entendimento do Supremo já diz que é só sobre os atos do mandato". Mas o entendimento do Supremo, Deputado Peternelli, no passado, já foi de a prisão em segunda instância ter que ser cumprida em regime fechado, o que mudou. O que estamos tirando é a margem de discricionariedade, deixando claro o que o povo quer. Queremos a prisão em segunda instância, sim, vamos lutar para que isso venha para o plenário. Queremos os corruptos presos, sim - vamos apoiar a emenda nessa direção. E queremos restringir o ativismo do Poder Judiciário sobre as atribuições do Poder Legislativo.
Dados oficiais da Câmara dos Deputados. 1º voto registrado: 17/12/2019 (o início do mandato está na aba Trajetória). Como calculamos: metodologia.